
AI v bankovnictví – chatboti, detekce podvodů, scoring úvěrů, AI Act a práva klientů
Banky patří mezi největší uživatele dat a tedy i přirozené uživatele AI: každá platba, přihlášení či žádost je záznam, ve kterém se dá hledat vzor. AI se v bankovnictví používá dlouho (detekce podvodů, hodnocení rizika), v posledních letech se k ní přidali chatboti a generativní AI, které pomáhají klientům i zaměstnancům. Pro klienta to znamená rychlejší schválení, lepší ochranu před podvody a nepřetržitou podporu, ale také nové otázky: kdo rozhoduje o mém úvěru, proč mi banka zablokovala platbu, mohu požadovat vysvětlení a jak banka nakládá s mými daty.
V článku vysvětlujeme kde banky AI používají, jak je to s detekcí podvodů, jak funguje scoring a posuzování úvěrů a co k tomu říká AI Act a EBA, jak AI využívá ČNB, co si klienti myslí o AI v bankovnictví, jaká práva a rizika mají zákazníci a jak se chránit. Čerpáme z přehledu EBA: AI Act – implications for the EU banking and payments sector, tiskové zprávy ČNB: V sekci informatiky vznikne nový odbor AI, rozhovoru Aleš Michl: AI nám pomůže uklidit barák, zprávy Lupa.cz: ČNB založila sekci pro AI, průzkumu Newstream: Spolupráci s AI v bankovnictví Češi neberou a webu ČNB. Průzkum nemá uvedenou metodiku ani vzorek; berte jej orientačně. Nejde o finanční ani právní poradenství.
Související články: AI detekce podvodů a finančních rizik, AI pro osobní finance a rozpočet a Podvody s AI: phishing a vishing.
Aktualizováno: listopad 2026.
Kde banky AI používají
- Detekce podvodů a neobvyklých transakcí: modely porovnávají platbu s vaším obvyklým chováním (částka, příjemce, místo, zařízení, čas) a mohou ji zastavit nebo vyžádat dodatečné ověření; viz Push notifikace a potvrzení plateb v bance a Okamžité platby a podvodné převody.
- Hodnocení úvěrové způsobilosti (scoring): odhad rizika neplacení u žadatele na základě dat o příjmech, závazcích a chování.
- Chatboti a virtuální asistenti: odpovídají na dotazy, pomáhají s ovládáním aplikace, řeší jednoduché požadavky; složitější případy předávají lidem.
- Personalizace a doporučení: nabídky produktů, analýza výdajů, upozornění; viz AI pro osobní finance a rozpočet.
- Prevence praní špinavých peněz a sankční kontrola: třídění podezřelých případů pro analytiky.
- Vnitřní procesy: zpracování dokumentů, shrnutí smluv, podpora zaměstnanců, kódování; podle průzkumů a bankovních vyjádření AI slouží i zaměstnancům, nejen klientům.
- Dohled a regulace: ČNB využívá AI pro dohled a analýzy (viz níže).
- Kybernetická bezpečnost bank: monitorování hrozeb; viz AI v kybernetické obraně.
Většina nasazení funguje jako podpora lidských pracovníků, ne jako úplná náhrada.
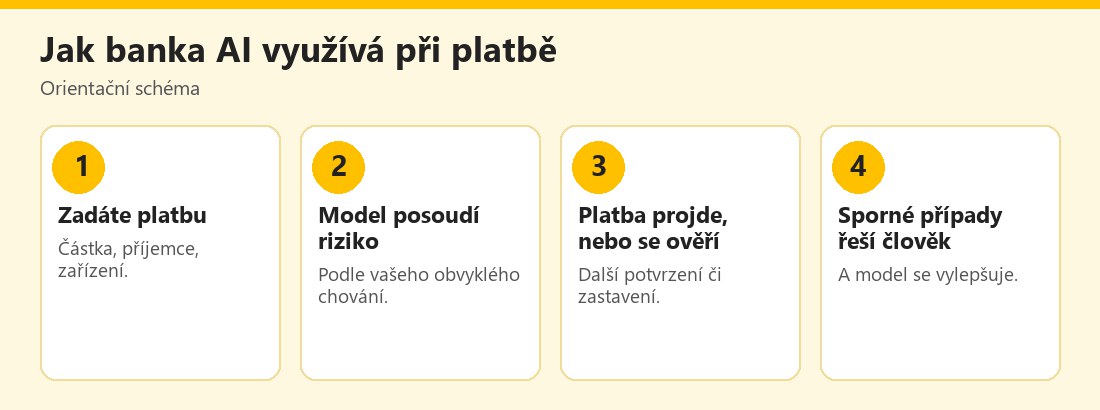 Orientační schéma využití AI při kontrole platby v bance – vlastní infografika
Scoring úvěrů a AI Act
- AI Act: podle EBA je v bankovním a platebním sektoru používání AI k hodnocení úvěrové způsobilosti či stanovení úvěrového skóre fyzických osob klasifikováno jako vysoce rizikové, a AI Act pro takové systémy zavádí dodatečné záruky (například požadavky na kvalitu dat, dokumentaci, lidský dohled a transparentnost). Rozsah požadavků závisí na tom, zda banka systém sama vyvíjí (je poskytovatelem i uživatelem), nebo jen používá cizí systém (je pouze uživatelem).
- Zjištění EBA: v roce 2025 EBA zmapovala požadavky AI Act pro vysoce rizikové systémy (se zaměřením na scoring) vůči sektorovým pravidlům a nenašla významné rozpory; AI Act je podle ní komplementární k bankovní legislativě, která již obsahuje rámec pro řízení rizik. EBA neviděla okamžitou potřebu zavádět nebo revidovat své pokyny a ohlásila další kroky ke společnému dohledovému přístupu. Komise měla vydat pokyny ke klasifikaci vysoce rizikových případů; termíny a podrobnosti uplatňování AI Act se mohou měnit, proto ověřte aktuální stav.
- Detekce podvodů: podle sekundárních zdrojů o výkladu EBA se systémy určené k detekci finančních podvodů z kategorie vysokého rizika u hodnocení úvěrové způsobilosti vyčleňují; nevychází to však z obecného pravidla „bez povinností“, a banky mají stále povinnosti podle jiných předpisů.
- Práva klienta: při automatizovaném rozhodování, které má pro vás významné důsledky (například zamítnutí úvěru), platí zvláštní ochrana podle GDPR (čl. 22) a spotřebitelského práva; mimo jiné máte nárok na lidský přezkum a na vysvětlení; viz AI a ochrana osobních údajů (GDPR). EBA zmiňuje souvislost práva na vysvětlení podle AI Act se směrnicí o spotřebitelských úvěrech.
- Zaujatost: model může přenášet historickou diskriminaci (například podle bydliště); viz Rizika AI: bias a diskriminace.
- Vysvětlitelnost: banky musí umět doložit, proč model rozhodl; pro klienta je důležité znát hlavní důvody zamítnutí.
Pokud vám banka zamítne úvěr či zablokuje platbu, požádejte o vysvětlení hlavních důvodů a o přezkum člověkem. Banka může vyžadovat další doložení; vysvětlení by mělo být srozumitelné a ne pouze „rozhodl algoritmus“.
ČNB a AI
- Nový odbor AI: podle tiskové zprávy ČNB schválila bankovní rada 30. července 2026 vznik odboru AI v sekci informatiky (účinný od 1. srpna 2026), který má urychlit zavádění řešení založených na AI a strojovém učení, sjednotit dosavadní kapacity, koordinovat implementaci a určovat priority s ohledem na ochranu dat a bezpečnost.
- Využití: podle vyjádření guvernéra a médií (Lupa, rozhovor Aleše Michla) ČNB AI využívá pilotně například při prognózách a při monitorování dohlížených institucí a ke zpracování žádostí a podání; podrobnosti viz uvedené zdroje.
- Ochrana dat: ČNB uvádí ochranu dat a bezpečnost jako priority při zavádění AI.
- Význam pro klienty: dohled ČNB a evropských orgánů by měl dbát na to, aby banky AI používaly v souladu s pravidly; stížnosti lze podat u banky a u finančního arbitra či ČNB podle charakteru věci.
Co si klienti myslí
Podle průzkumu citovaného v Newstream (bez uvedené metodiky a vzorku) lidé v bankovnictví preferují kontakt s lidským pracovníkem: ve 42 % případů by AI svěřili sledování účtu kvůli neobvyklým aktivitám a prevenci podvodů, ale nejméně by s AI chtěli řešit konflikty: až 80 % dotázaných v takových situacích volí člověka. Praktické poučení pro banky i klienty: AI je vhodná na rutinu a ochranu před podvody, složité a citlivé záležitosti patří lidem; viz též AI pro zákaznický servis ve firmě.
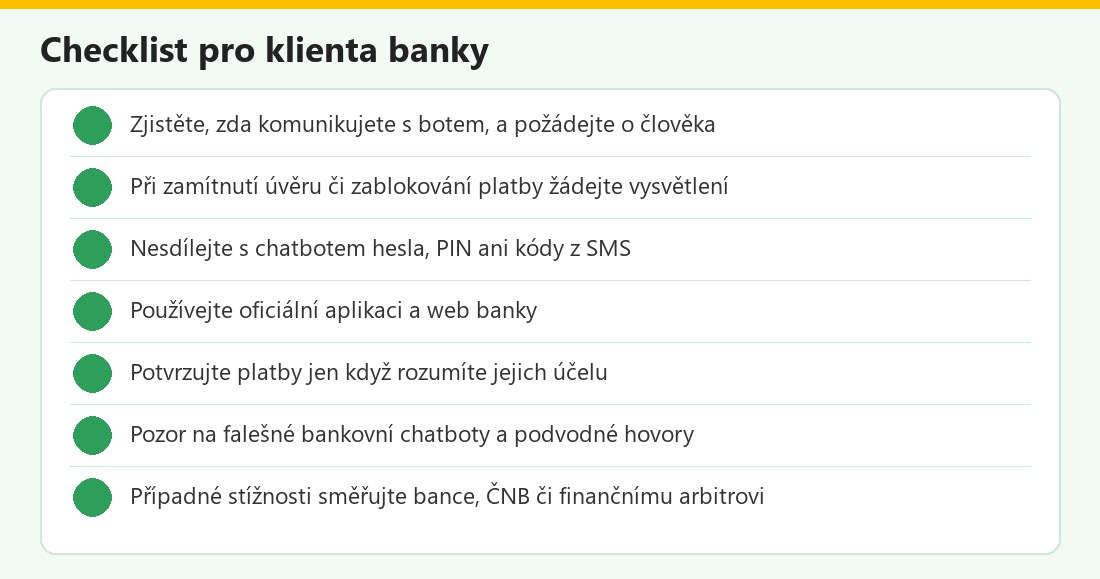 Kontrolní seznam – vlastní infografika
Rizika pro klienty
- Zablokované platby a „falešné poplachy“: legitimní platba může být zastavena; ověřte přes oficiální aplikaci a bankovní linku.
- Nesprávné rozhodnutí o úvěru: chybná či neúplná data, zaujatost modelu; využijte právo na vysvětlení a přezkum.
- Chatboti a nepřesné odpovědi: chatbot může odpovědět špatně; důležité informace ověřte u banky; viz Kdo nese odpovědnost za chyby AI.
- Podvodníci: AI umožňuje klonovat hlas a vytvářet falešné bankovní hovory a weby; banka nikdy po telefonu nežádá údaje ke kartě ani převod na „bezpečný účet“; viz Podvody s AI: phishing a vishing a Falešné bankovní aplikace.
- Ochrana dat: banky zpracovávají velké množství osobních údajů; sledujte zásady zpracování; viz AI a ochrana osobních údajů (GDPR).
- Biometrie a deepfake: hlasové a obličejové ověření může být cílem podvodů; viz Deepfake: jak poznat.
- Kybernetická bezpečnost a výpadky: závislost na digitálních kanálech.
- Nerovný přístup: starší lidé či lidé bez digitálních dovedností mohou mít horší zkušenost s boty; měli by mít přístup k lidské obsluze.
- Personalizace a tlak na produkty: doporučení AI mohou směřovat k produktům výhodným pro banku; porovnávejte nabídky.
- Odpovědnost: banka odpovídá za rozhodnutí svých systémů; reklamujte chyby.
Jak banka AI řídí
- Rámec AI Act a bankovní regulace (CRD/CRR, DORA, směrnice o spotřebitelských a hypotečních úvěrech a další): podle EBA se vzájemně doplňují.
- Řízení rizik modelů: validace, monitoring výkonu, testování zaujatosti, dokumentace.
- Lidský dohled: u vysoce rizikových systémů a u rozhodnutí s dopadem na klienta.
- Spolupráce orgánů: EBA upozorňuje na význam spolupráce různých dohledových orgánů.
- Kybernetická odolnost: regulace DORA a požadavky na řízení ICT rizik.
- Etika a transparentnost: informovat klienty o použití AI a nabídnout kontakt s člověkem.
AI v bankovnictví v kostce
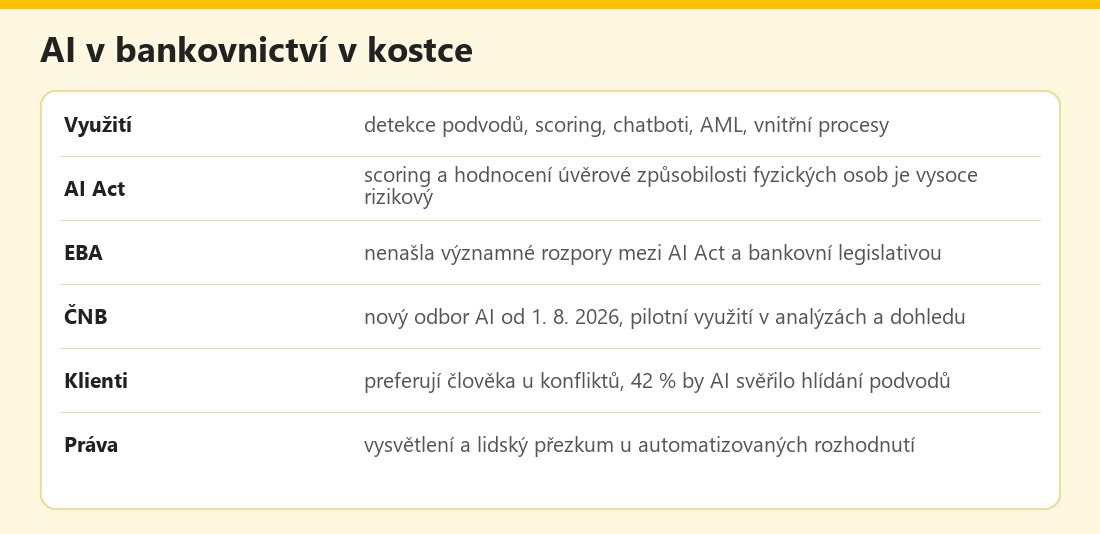 Základní údaje – vlastní infografika
Výhody a nevýhody
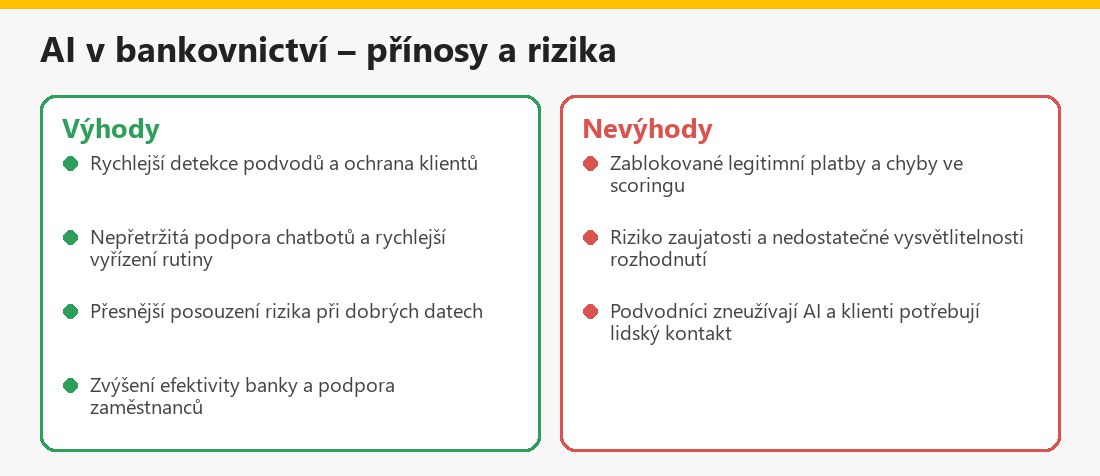 Souhrn pro klienty – vlastní infografika
Související články
V kategorii AI v oborech najdete také AI v pojišťovnictví a stanovení sazeb, AI v právu: analýza a návrh smluv a AI v architektuře a stavebnictví.
Shrnutí
Banky využívají AI pro detekci podvodů, scoring úvěrů, chatboty a vnitřní procesy. Podle EBA je AI pro hodnocení úvěrové způsobilosti fyzických osob podle AI Act vysoce rizikové a EBA nenašla významné rozpory s bankovní legislativou; ČNB zřizuje odbor AI a využívá ji pilotně. Klienti preferují člověka u konfliktů. Při zamítnutí úvěru či zablokování platby žádejte vysvětlení a lidský přezkum, nesdílejte hesla s chatboty a dejte pozor na podvodníky využívající AI.
Často kladené otázky k AI v bankovnictví
Rozhoduje o mém úvěru AI?
Banky mohou používat scoring; podle AI Act jde o vysoce rizikové použití a máte práva na vysvětlení a lidský přezkum u automatizovaných rozhodnutí.
Proč mi banka zablokovala platbu?
Model mohl vyhodnotit platbu jako neobvyklou; ověřte ji přes oficiální aplikaci či linku a požádejte o vysvětlení.
Je chatbot banky bezpečný?
Jen oficiální chatbot v aplikaci či na webu banky; nikdy mu nesdělujte hesla, PIN ani kódy z SMS.
Co říká EBA o AI Act?
Nenašla významné rozpory s bankovní legislativou a AI Act považuje za komplementární; scoring fyzických osob je vysoce rizikový.
Jak využívá AI ČNB?
Podle zpráv pilotně při analýzách, prognózách a monitorování dohlížených institucí; od 1. 8. 2026 má odbor AI.
Preferují klienti člověka?
Podle neformálního průzkumu u konfliktních situací až 80 % dotázaných volí člověka.
Může AI diskriminovat?
Pokud model přenáší zaujatost z dat; proto je důležité testování, vysvětlitelnost a lidský přezkum.
Kam podat stížnost?
Nejdříve bance, poté podle charakteru věci ČNB či finančnímu arbitrovi.
