
Příplatek za platbu kartou – kdy je zakázán a kdy musí obchodník předem informovat (§ 254)
Na e-shopu vybíráte způsob platby a najednou vidíte: „Platba kartou +49 Kč.“ Nebo vás pokladní v restauraci upozorní, že kartou se platí „víc“. Je to zákonné? Zákon o platebním styku (ZoPS) stanoví jasná pravidla: co smí příjemce účtovat za použití platebního prostředku a kdy je příplatek zakázán. Tento článek vysvětluje § 254 srozumitelně a radí, jak se zachovat.
Údaje vycházejí z platného znění zákona č. 370/2017 Sb., o platebním styku (§ 254; stav k 13. 11. 2026) a zákona č. 634/1992 Sb., o ochraně spotřebitele (kontrola dozorem ČOI). Zákon odkazuje na přímo použitelné předpisy EU o mezibankovních poplatcích a o úhradách a inkasech v eurech, jejichž podrobnosti zde nepopisujeme. Jde o obecný výklad, ne právní poradenství.
Související články: Dynamická směna měn (DCC), Poplatky v platebním styku – kdy smí banka účtovat a E-shop – co musí sdělit před nákupem.
Aktualizováno: listopad 2026.
Základní pravidlo: § 254 odst. 1
Podle § 254 odst. 1 příjemci náleží úplata za použití platebního prostředku nejvýše do částky odpovídající přímým nákladům, které mu v souvislosti s použitím daného platebního prostředku vznikají. To znamená, že příplatek nesmí být „marže“: nemůže převyšovat to, co obchodník opravdu zaplatí za zpracování daného způsobu platby.
Kdy příplatek nenáleží vůbec: § 254 odst. 2
Podle § 254 odst. 2 příjemci nenáleží úplata za použití platebního prostředku,
- a) u něhož je mezibankovní poplatek podle přímo použitelného předpisu EU upravujícího mezibankovní poplatky za karetní transakce upraven v kapitole II tohoto nařízení, a za platební služby, na které se vztahuje přímo použitelný předpis EU upravující požadavky pro úhrady a inkasa v eurech, nebo
- b) která převyšuje přímé náklady, které mu v souvislosti s použitím prostředku vznikají.
Pro spotřebitele to prakticky znamená: u běžných spotřebitelských debetních a kreditních karet (na které se vztahuje regulace mezibankovních poplatků) a u eurových úhrad a inkas v rámci SEPA příplatek neúčtuje. Ověřte, zda je daný prostředek regulovaný: ve sporných případech se můžete zeptat banky či ČOI. Příplatek může být přípustný například u karet, které regulace nepokrývá (například některé firemní či jiné typy), ale pouze do výše přímých nákladů.
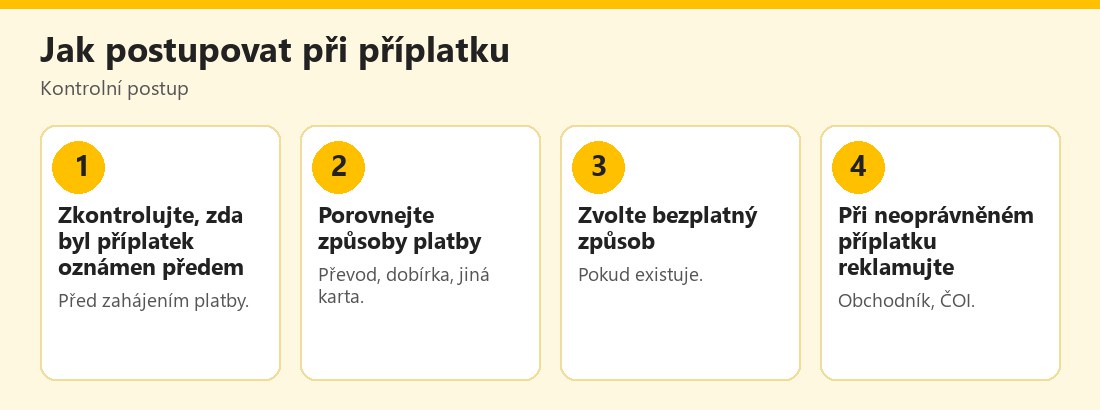 Kontrolní postup při příplatku za platbu – vlastní infografika
Povinnost informovat: § 254 odst. 3
Podle § 254 odst. 3: požaduje-li příjemce, poskytovatel nebo jiná osoba za použití určitého platebního prostředku úplatu, nebo nabízí-li slevu, informuje o tom uživatele před zahájením platební transakce, jinak mu úplata za použití platebního prostředku nenáleží.
Znamená to dvě věci:
- Příplatek musí být jasně sdělen před platbou: například při výběru způsobu platby na e-shopu či na pokladně před zadáním PIN.
- Stejně se informuje o slevě za určitý způsob platby (například sleva za platbu hotově či bankovním převodem).
Pokud obchodník příplatek před platbou neoznámil, nenáleží mu, a můžete jej odmítnout zaplatit či požadovat vrácení.
Příplatek vs. sleva
Obchodník smí nabídnout slevu za určitý způsob platby (například za hotovost) a to se nepovažuje za zakázaný příplatek, pokud je to před platbou jasně sděleno. Pro spotřebitele je rozdíl v tom, co je výchozí cena. Pokud je výchozí cena vyšší a sleva se vztahuje na „levnější“ způsob platby, může to fakticky fungovat jako příplatek za ostatní. Zákon řeší především informovanost a přiměřenost; kontrolu dodržování spotřebitelských pravidel provádí také ČOI.
Jak poznáte příplatek na e-shopu
- Cena při výběru platby: přepínání způsobu platby změní celkovou cenu (například „Platba kartou +49 Kč“).
- V rekapitulaci objednávky: položka „poplatek za platbu“.
- V obchodních podmínkách: odkaz na sazebník.
- Na pokladně: informace u terminálu či na cedulce.
Před odesláním objednávky si prohlédněte celkovou cenu a všechny dílčí položky; podrobnosti o tom, co musí e-shop před nákupem sdělit, viz E-shop – co musí sdělit před nákupem.
Co dělat, když příplatek považujete za neoprávněný
- Požádejte obchodníka o vysvětlení: jaký je důvod příplatku, jak je vypočten a zda byl oznámen před platbou.
- Uložte důkazy: snímek obrazovky s cenou, potvrzení objednávky, účtenku.
- Zvolte jiný způsob platby, pokud je k dispozici bezplatný.
- Požádejte o vrácení příplatku: písemně, s odkazem na § 254 ZoPS.
- Kontaktujte banku, pokud šlo o platbu kartou a obchodník odmítá vrátit; zvažte reklamaci.
- Podejte podnět ČOI k posouzení věci; viz Česká obchodní inspekce a Mimosoudní řešení sporů.
Souvislost s dalšími pravidly
Příplatky se mohou střetávat s pravidly o informování před smlouvou: celková cena včetně všech poplatků musí být sdělena jasně (§ 1811 občanského zákoníku); viz Předplatné antiviru pro příklad informačních povinností. U smluv na dálku musí podnikatel sdělit celkovou cenu a při elektronických objednávkách upozornit na ni bezprostředně před odesláním (§ 1826a). Skryté poplatky objevené až po objednávce jsou častým důvodem stížností.
Praktické tipy
- Při platbě porovnejte způsoby: převod, karta, dobírka, platba přes QR.
- Hledejte položku „poplatek za platbu“ před odesláním objednávky.
- Neplaťte příplatek, pokud nebyl předem oznámen.
- Uchovejte důkazy a komunikujte písemně.
- U cizích e-shopů se pravidla mohou lišit; ověřte podmínky; viz Nákup z EU a ESC.
- Mějte přehled o výpisech.
- Při opakovaných příplatcích využijte ČOI.
Další informace: Česká národní banka – Chraňte své peníze, E-Bezpečí a Policie ČR.
Co s „poplatkem za zpracování platby“
Někteří obchodníci nazývají příplatek jinak: „poplatek za zpracování“, „administrativní poplatek“, „servisní poplatek“. Pro posouzení je důležité, zda se vztahuje k použitému platebnímu prostředku. Pokud se poplatek mění podle způsobu platby, jde fakticky o úplatu za použití platebního prostředku a platí pravidla § 254. Pokud je poplatek stejný pro všechny způsoby platby, jde o součást ceny a posuzuje se podle pravidel o cenách a informování spotřebitele. Při pochybnostech požádejte obchodníka o vysvětlení v písemné formě a případně se obraťte na ČOI.
Příplatek v restauraci, taxi a na pokladně
Mimo internet se příplatky objevují u malých provozoven, taxi a služeb. Pokud vás obsluha upozorní až při placení, máte právo odmítnout a zvolit jiný způsob platby, zejména pokud o příplatku nebyla cedulka či informace před zahájením platby. Pokud už jste zaplatili, požádejte o vrácení a uložte účtenku. Kartou obvykle platíte pohodlně a bezpečněji než hotovostí, proto neváhejte využít svá práva a upozornit provozovatele, že příplatek podle zákona účtovat nesmí, a to věcně a bez konfliktu.
Jak se předem vyhnout nepříjemnostem
Při cestách si noste i druhý způsob platby (hotovost či jinou kartu). U e-shopů si vždy prohlédněte souhrn objednávky před potvrzením a používejte obchody, které jasně uvádějí všechny poplatky. Pokud jste přistiženi příplatkem, který se vám zdá nepřiměřený, nepodrážděně ho zmiňte: mnohé provozovny o pravidlech nevědí a po upozornění příplatek zruší. Pokud ne, zdokumentujte případ a použijte formální cestu.
Praktický příklad (smyšlený)
Jana objednává bundu a vidí, že platba kartou stojí o 39 Kč víc. E-shop o příplatku informoval před objednávkou, ale jde o běžnou spotřebitelskou kartu. Jana napíše e-shopu s odkazem na pravidla o příplatcích a požádá o vrácení; e-shop příplatek zruší. Kdyby odmítl, podala by podnět ČOI. Příklad je smyšlený a nepředjímá výsledek.
Podle § 254 ZoPS náleží příjemci úplata nejvýše do výše přímých nákladů, nenáleží u regulovaných karetních plateb a eurových úhrad a inkas a musí být oznámena před zahájením platby, jinak nenáleží.
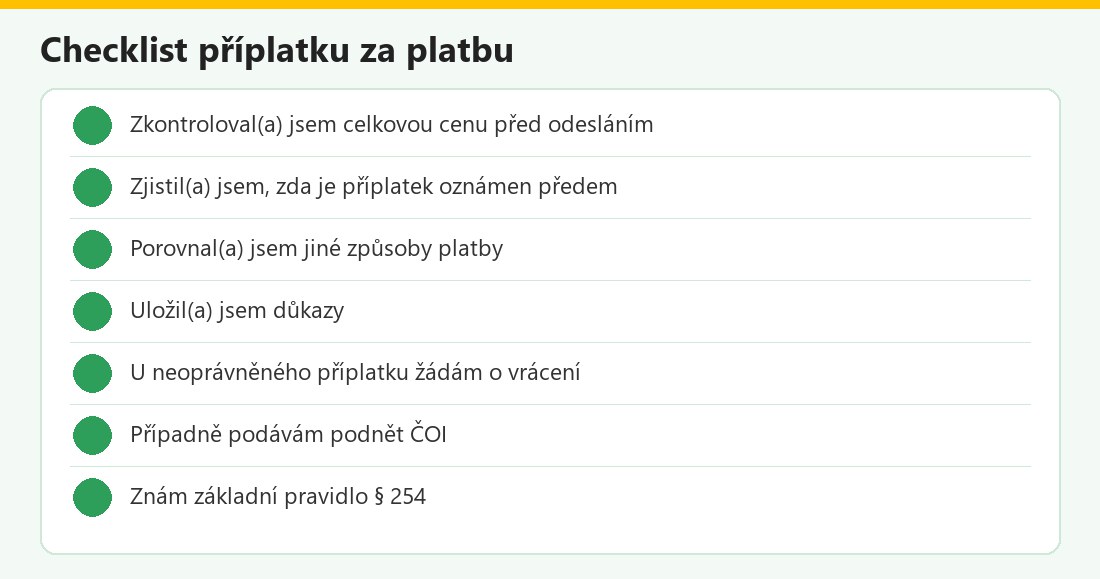 Kontrolní seznam – vlastní infografika
Příplatek za platbu v kostce
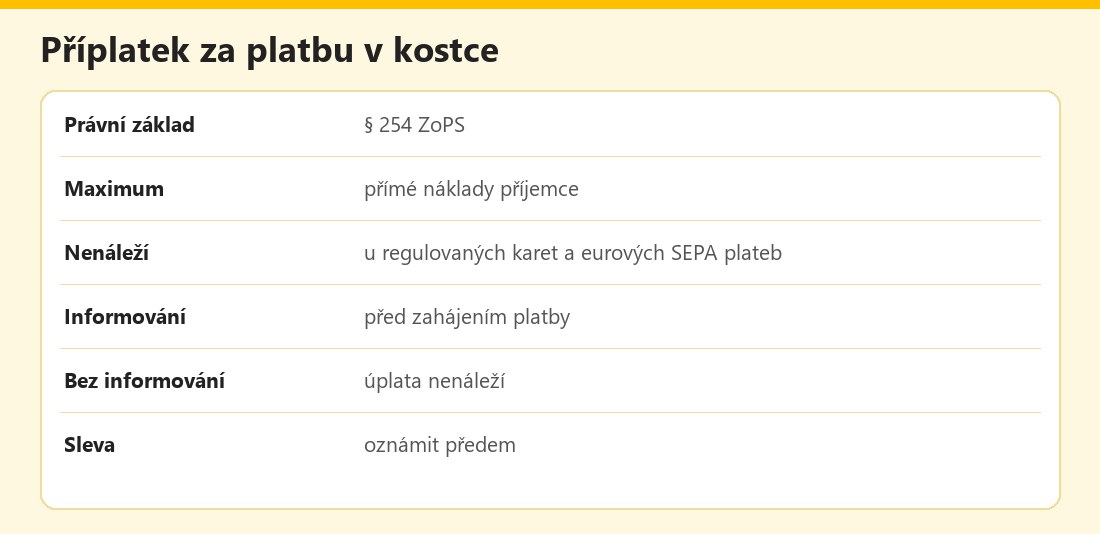 Základní údaje – vlastní infografika
Výhody a nevýhody
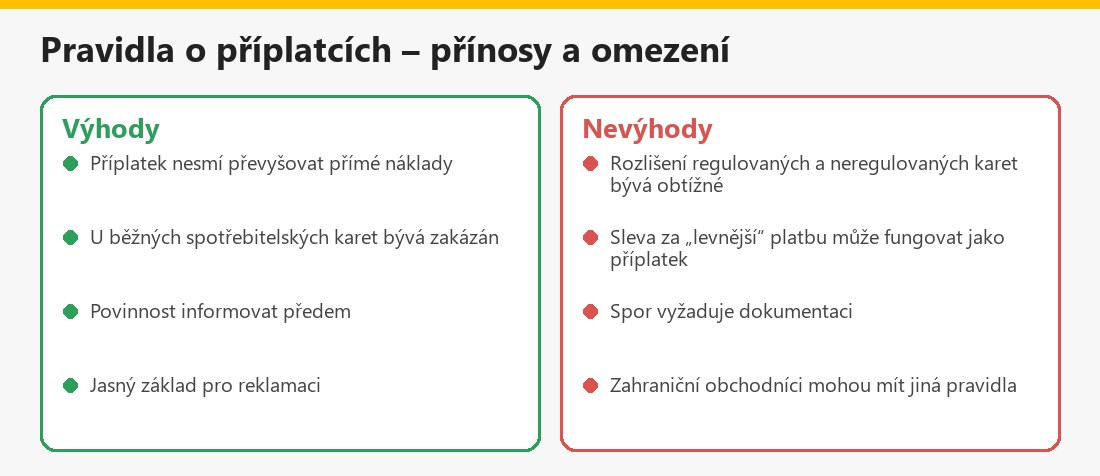 Souhrn – vlastní infografika
Související články
V kategorii Mobilní bankovnictví a platby najdete také QR platby a bezpečnost a Bezpečnost mobilního bankovnictví.
Shrnutí
Podle § 254 ZoPS smí příjemce účtovat za použití platebního prostředku úplatu nejvýše do přímých nákladů. Nenáleží u prostředků s regulovaným mezibankovním poplatkem a u eurových úhrad a inkas a u úplaty převyšující náklady. O úplatě i o slevě musí informovat před zahájením platby, jinak úplata nenáleží. Při neoprávněném příplatku požádejte o vrácení, uložte důkazy a případně podejte podnět ČOI.
Často kladené otázky k příplatku za platbu kartou
Smí obchodník účtovat příplatek za kartu?
Jen do výše přímých nákladů a ne u regulovaných karet a eurových plateb (§ 254).
Musí o příplatku informovat?
Ano, před zahájením platební transakce; jinak mu úplata nenáleží.
Smí nabídnout slevu za hotovost?
Ano, ale musí o ní informovat předem.
Co když nebyl příplatek oznámen?
Úplata mu podle § 254 odst. 3 nenáleží.
Jak poznám regulovanou kartu?
Zeptejte se banky; běžné spotřebitelské debetní a kreditní karty bývají regulovány.
Co dělat při neoprávněném příplatku?
Požádat o vrácení, uložit důkazy, případně reklamovat u banky či podat podnět ČOI.
Platí to i pro zahraniční e-shopy?
Pravidla se mohou lišit; ověřte podmínky konkrétního obchodníka.
Je to právní poradenství?
Ne, jde o obecný výklad.
