
Nabídky půjček na internetu – platba předem, směnka a jak ověřit věřitele podle ČNB
„Půjčka bez registru, ihned, bez ručitele.“ Inzeráty na internetu slibují rychlé peníze těm, komu banky odmítly úvěr. Právě těmto lidem jsou ale určeny i podvodné nabídky: nejprve zaplatit „poplatek za zpracování“, „pojištění“ nebo „zálohu“, a teprve potom peníze dostanete. Jenže vám nikdo nic nepošle. Nebo vám půjčí, ale na směnku, která vás může dostat do vážných potíží. Tento článek shrnuje, co o rizicích těchto nabídek říká ČNB, a radí, jak se zachovat.
Údaje vycházejí z upozornění ČNB Upozornění na rizika internetových nabídek spotřebitelských úvěrů ze strany nedůvěryhodných osob z 22. 6. 2018 a z rozcestníku Chraňte své peníze. Upozornění je staršího data, takže konkrétní zákony a názvy mohou být od té doby upraveny; principy ale zůstávají. Stav k 13. 11. 2026. Nejde o právní ani finanční poradenství.
Související články: Jak ověřit investiční společnost v JERRS, Kam nahlásit podvod a Co dělat po podvodu.
Aktualizováno: listopad 2026.
Co ČNB varuje
Podle upozornění z 22. 6. 2018 je na internetu velké množství nabídek na poskytnutí nebo zprostředkování spotřebitelských úvěrů od osob, které k tomu nemají oprávnění. Tyto nabídky se podle ČNB často týkají úvěrů zajištěných směnkou.
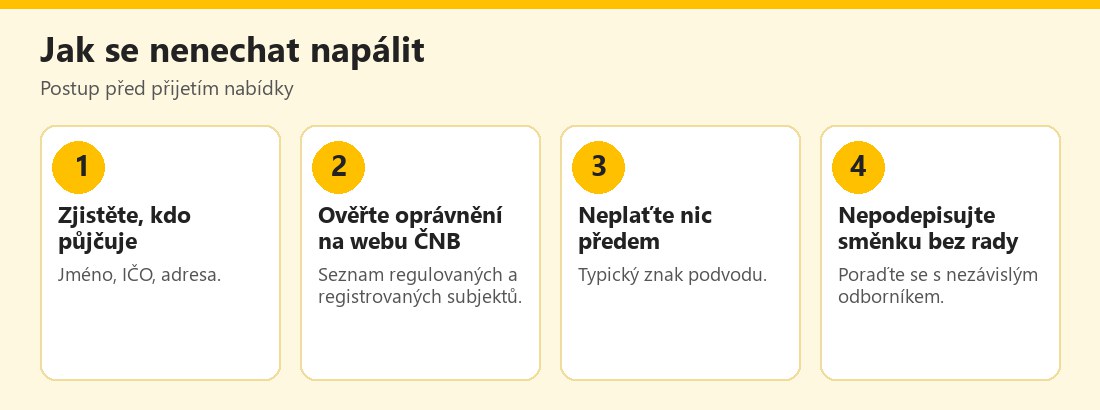 Postup před přijetím nabídky půjčky – vlastní infografika
Varovné signály
Podle ČNB si všímejte, že inzerenti:
- neuvádějí, kdo jsou, nebo svou identitu záměrně skrývají,
- požadují zaplatit peníze předem, ještě před poskytnutím úvěru; ČNB uvádí, že jde o typický znak, na který je třeba dát pozor,
- požadují zajištění, které neodpovídá výši půjčky,
- se dopouštějí dalšího nekalého jednání.
K tomu přidejte obecná pravidla: tlak na rychlé rozhodnutí, příliš výhodné podmínky, komunikace jen přes messenger či e-mail, žádost o kopii dokladů bez uzavřené smlouvy a nepravdivé nebo nepřesné údaje o firmě.
Riziko nevymahatelnosti
ČNB upozorňuje, že stopa po takových inzerentech obvykle vede do zahraničí, často mimo členské státy EU, a úspěšnost vymáhání peněz zaplacených předem je velmi nízká, takže je obvykle člověk nemusí získat zpět. Proto je nejlepší obranou předem nic neposílat.
Kdo smí půjčovat
Podle upozornění smějí nabízet nebo zprostředkovávat spotřebitelské úvěry jen subjekty, které:
- získaly oprávnění od ČNB, nebo
- byly ČNB notifikovány zahraničním dohledovým orgánem,
a zároveň splnily zákonné podmínky. Zda subjekt oprávnění má, lze ověřit v seznamu regulovaných a registrovaných subjektů, který ČNB zveřejňuje na svých stránkách. Postup viz Jak ověřit investiční společnost v JERRS (stejný nástroj, jen jiný typ subjektu).
Pozor: ČNB uvádí, že nemá právní nástroje, kterými by mohla zrušit inzeráty neoprávněných poskytovatelů či zprostředkovatelů, a proto apeluje na opatrnost samotných spotřebitelů. Že inzerát visí na známém portálu, tedy nic neznamená.
Směnka: proč je riziková
ČNB zmiňuje, že podvodné i sporné nabídky často zahrnují úvěry zajištěné směnkou. Směnka je cenný papír s přísnými právními následky; podpisem můžete na sebe vzít závazek, jehož rozsah neodpovídá půjčené částce. Co přesně a jaké jsou právní důsledky, nezjistíte z reklamy: proto před jakýmkoli podpisem směnky ani smlouvy o zajištění vyhledejte nezávislou radu (poradna pro dlužníky, právník). Žádný seriózní věřitel vás nebude tlačit k podpisu bez času na rozmyšlení.
Co dělat, když už jste zaplatili „poplatek“
- Ihned kontaktujte banku a požádejte o zpětvolání platby; viz Co dělat po podvodu.
- Zastavte komunikaci s „věřitelem“; další poplatky jsou často jen další vymáhání.
- Uložte důkazy: inzerát, zprávy, údaje o příjemci, potvrzení o platbě.
- Nahlaste věc Policii ČR (158) a České národní bance (zelená linka 800 160 170, formulář na webu).
- Nepodepisujte další dokumenty „na vyřešení problému“.
- Nenechte se nachytat na „pomoc“, která vám za poplatek slibuje vrácení peněz.
Jak se vyhnout dluhové pasti
Rychlá půjčka bývá často dražší, než se zdá. Než ji vezmete, ptejte se:
- Opravdu ji potřebuji? Hledejte alternativy (rodina, odklad splátek, bankovní produkty, poradna).
- Kolik celkem zaplatím? Zjistěte roční procentní sazbu nákladů a celkovou částku.
- Co když nezaplatím včas? Jaké jsou sankce a zajištění?
- Kdo je věřitel? Ověřte jméno, IČO a oprávnění.
- Mám smlouvu v textové podobě? Nepůjčujte si na základě slibů po telefonu.
Pomoc při zadlužení nabízejí neziskové organizace a poradny; hledejte důvěryhodné, nikoli ty, které si za radu účtují vysoký poplatek. Obecné informace o ochraně spotřebitele najdete u ČOI a o podvodech na E-Bezpečí, Stop online a Policii ČR.
Rodina a blízcí
Lidé v tísni jsou snadnějším cílem. Pokud se blízký příbuzný dostane do finančních problémů, nabídněte pomoc a společně ověřte, komu se chce zavázat. Vysvětlete, že skutečná půjčka nikdy nevyžaduje platbu předem a že stud nesmí zabránit hledání pomoci. Ověření oprávnění věřitele je otázka několika minut, která může ušetřit tisíce korun.
Typický průběh podvodné nabídky
Nabídka obvykle začíná inzerátem nebo reklamou na sociální síti s lákavými podmínkami: žádný registr, žádný ručitel, peníze do hodiny. Po vyplnění formuláře se ozve „poradce“, který vás ujistí, že půjčku schválili, ale je třeba zaplatit poplatek za zpracování, pojištění nebo „odblokování“. Když zaplatíte, objeví se další překážka a další poplatek. Žádné peníze nepřijdou. Jiná varianta: půjčku opravdu dostanete, ale smlouva obsahuje směnku, vysoké sankce nebo podmínky, které jste nečekali, a při prvním zpoždění vás čeká nátlak. V obou případech je společné jedno: nátlak na rychlé rozhodnutí a nedostatek informací o věřiteli.
Jak číst smlouvu o půjčce
Než cokoli podepíšete, přečtěte si smlouvu celou a zaměřte se na několik údajů: celková částka, kterou zaplatíte, roční procentní sazba nákladů, výše a počet splátek, sankce při prodlení, zajištění (ručitel, zástava, směnka) a podmínky předčasného splacení. Chybějí-li tyto údaje nebo jsou nejasné, požádejte o vysvětlení v textové podobě. Seriózní věřitel nemá problém dát vám čas, abyste smlouvu prostudovali a poradili se. Pokud vás nutí podepsat okamžitě, odejděte. V případě pochybností využijte bezplatné poradenství, například spotřebitelských poraden nebo České obchodní inspekce.
Alternativy k rychlé půjčce
Než zvolíte riskantní nabídku, zvažte jiná řešení. Promluvte si se svou bankou o možnostech úvěru či odkladu splátek, zeptejte se věřitelů, zda nabídnou splátkový kalendář, a využijte neziskové poradny, které pomáhají s rozpočtem a dluhy. V krajním případě zvažte menší částku, kterou zvládnete splatit bez pomoci. I kdyby vám jiná cesta trvala déle, nemusí vás stát tolik jako podvodná půjčka. A pamatujte: kdo žádá peníze předem, ten vám nepůjčí.
Rychlý souhrn
Nikdy neplaťte předem, vždy ověřte věřitele v seznamu ČNB, smlouvu čtěte celou a nepodepisujte směnku bez nezávislé rady. Kdo vás tlačí k rychlému rozhodnutí, nemá váš zájem na srdci. Při pochybnostech vyhledejte poradnu či zavolejte na zelenou linku ČNB.
Praktický příklad (smyšlený)
Tomáš potřebuje rychle 30 tisíc a najde inzerát „půjčka okamžitě bez registru“. Inzerent po něm chce předem „pojistné“ 2 500 Kč a nechce uvést své sídlo. Tomáš si vzpomene na varování ČNB, zkusí firmu ověřit v seznamu ČNB a nenajde ji. Peníze neposílá a nabídku nahlásí. Půjčku nakonec vyřeší jinak. Příklad je smyšlený.
Podle ČNB inzerenti často skrývají identitu, žádají platbu předem a půjčují na směnku. Oprávnění ověřte v seznamu regulovaných a registrovaných subjektů ČNB.
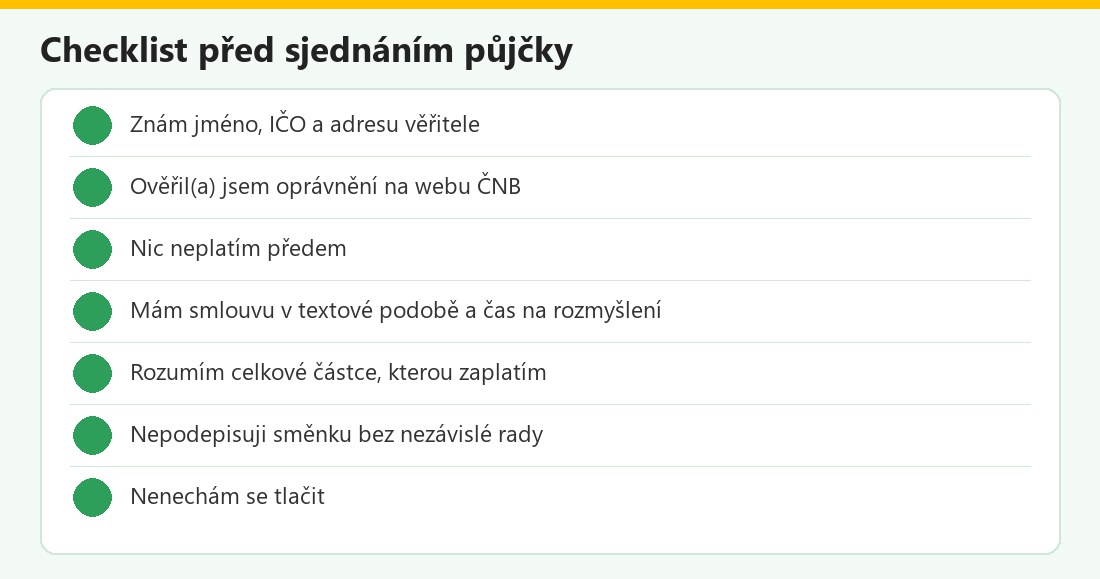 Kontrolní seznam – vlastní infografika
Půjčky na internetu v kostce
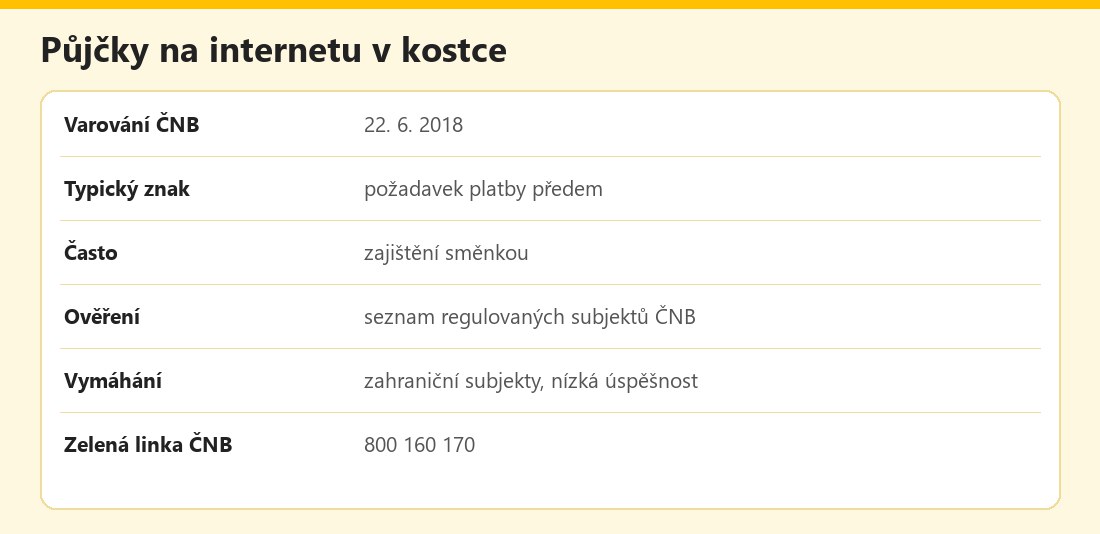 Základní údaje – vlastní infografika
Výhody a nevýhody
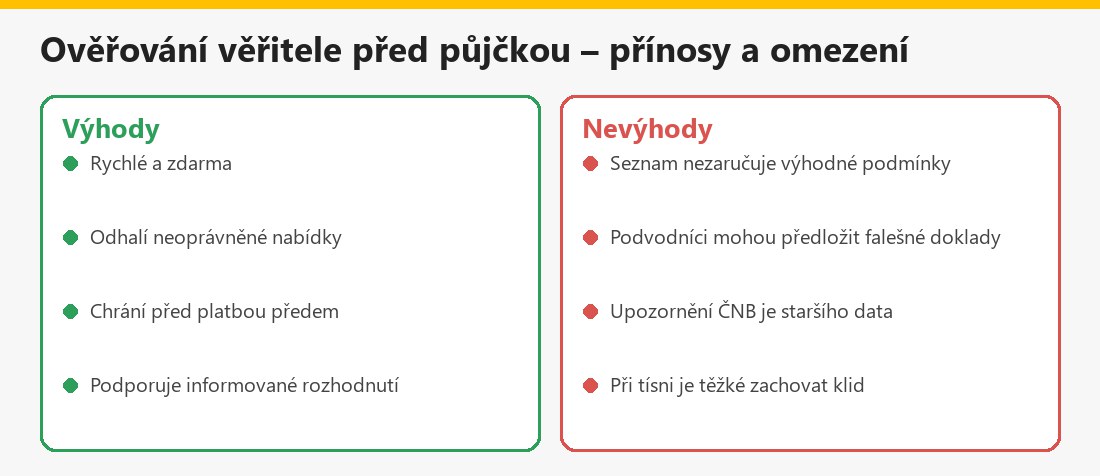 Souhrn – vlastní infografika
Související články
V kategorii Podvody a sociální inženýrství najdete také Podvody s pronájmem bydlení a Falešné výhry, loterie a dědictví.
Shrnutí
Podle ČNB jsou na internetu časté nabídky půjček od osob bez oprávnění, často zajištěné směnkou. Typickým znakem je platba předem. Inzerenti skrývají identitu a peníze bývá obtížné získat zpět. Oprávnění ověřte v seznamu ČNB, nic neplaťte předem a nepodepisujte směnku bez nezávislé rady. Při poškození kontaktujte banku, policii a ČNB.
Často kladené otázky k nabídkám půjček na internetu
Proč je platba předem varovný signál?
Podle ČNB je to typický znak podvodných nabídek; po zaplacení často žádné peníze nepřijdou.
Kdo smí půjčovat spotřebitelům?
Subjekty s oprávněním ČNB nebo notifikované zahraničním dohledovým orgánem, které splnily zákonné podmínky.
Jak ověřit věřitele?
V seznamu regulovaných a registrovaných subjektů na webu ČNB.
Co je na směnce riziková?
Může znamenat závazek neodpovídající výši půjčky; před podpisem je třeba nezávislá rada.
Vrátí se mi peníze zaplacené předem?
ČNB upozorňuje, že vymáhání bývá velmi neúspěšné, často vede do zahraničí.
Zruší ČNB inzeráty podvodníků?
Podle ČNB nemá právní nástroje k jejich zrušení; apeluje na opatrnost spotřebitelů.
Kam nahlásit nabídku?
ČNB (800 160 170, web) a Policii ČR.
Co dělat, když potřebuji peníze rychle?
Zvažte alternativy a ověřené věřitele; nikdy neplaťte předem a vyhledejte poradnu.
