
Platba na špatný účet – postup banky (§ 186 ZoPS) a vaše možnosti krok za krokem
Opsali jste číslo účtu špatně, nebo vám zakolísal prst na klávesnici: peníze odešly někomu jinému. První reakce je panika, druhá otázka: vrátí mi to banka? Zákon o platebním styku (ZoPS) i občanský zákoník mají pro tuto situaci pravidla, která se liší od představy, že „banka to prostě vrátí“. Tento článek vysvětluje, co banka musí udělat, co musíte udělat vy a jaké máte možnosti, když příjemce peníze dobrovolně nevrátí.
Údaje vycházejí z platného znění zákona č. 370/2017 Sb., o platebním styku (§ 186 a 187) a zákona č. 89/2012 Sb., občanský zákoník (§ 2991 až 2993; stav k 13. 11. 2026). Jde o obecný výklad, ne právní poradenství. V konkrétním sporu se obraťte na banku, právníka či poradnu.
Související články: Odvolání platebního příkazu a souhlasu, Okamžité platby a podvodné převody a Neautorizovaná platba a reklamace.
Aktualizováno: listopad 2026.
Platba je „správná“, pokud odpovídá identifikátoru
Podle § 186 odst. 1 je platební transakce správně provedena co do osoby příjemce, je-li provedena v souladu s jeho jedinečným identifikátorem (číslem účtu). Platí to i tehdy, když jsou v příkazu uvedeny i další údaje o příjemci (například jméno), než na kterých se banka a uživatel dohodli. Jinými slovy: banka obvykle nekontroluje, zda jméno příjemce odpovídá číslu účtu, a pokud peníze odešly na zadané číslo, platba je z hlediska zákona „správně provedená“, i když to nebyl záměr.
To je zásadní: nejde o pochybení banky, pokud jste zadali nesprávný jedinečný identifikátor. Proto je prevence důležitější než náprava.
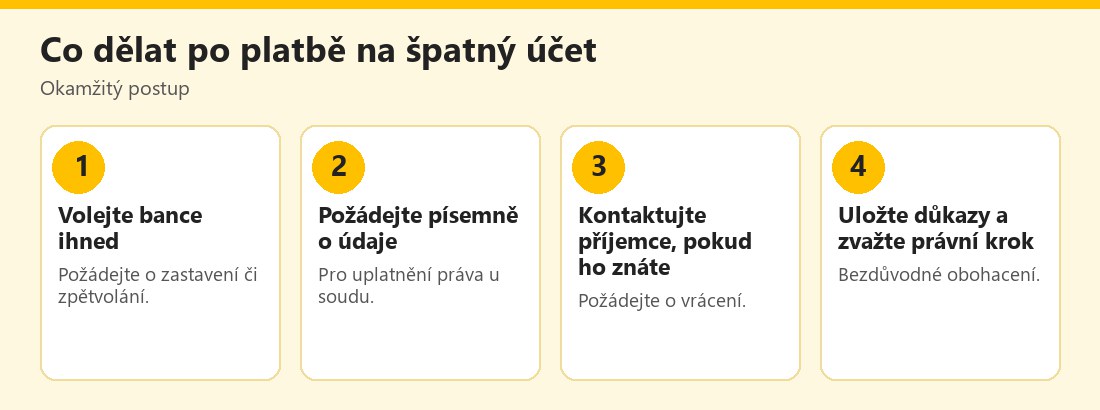 Okamžitý postup po chybné platbě – vlastní infografika
Co musí udělat banka: § 186 odst. 2
Pokud uživatel uvedl nesprávný jedinečný identifikátor příjemce, banka plátce:
- vyvine úsilí, které lze na ní spravedlivě požadovat, aby peníze byly vráceny plátci,
- na písemnou žádost plátce mu sdělí všechny údaje, které má k dispozici a které plátce potřebuje k uplatnění práva na vrácení peněz vůči příjemci u soudu či jiného příslušného orgánu,
- poskytovatel příjemce při tom poskytne potřebnou součinnost.
Důležité: zákon neukládá bance povinnost peníze vrátit „za každou cenu“. Banka musí vynaložit přiměřené úsilí (například kontaktovat banku příjemce a požádat o vrácení), ale nemůže příjemci peníze odebrat bez jeho souhlasu. Pokud příjemce nesouhlasí, zbývá právní cesta.
Úplata
Podle § 186 odst. 3 se banka a uživatel mohou dohodnout, že bance náleží úplata za toto jednání. Ceník banky proto může obsahovat poplatek za „vyhledání a vrácení chybné platby“. Zjistěte jeho výši před žádostí.
Důkazní povinnost: § 187
Podle § 187 odst. 1 platí, že pokud uživatel tvrdí, že transakce byla neautorizovaná nebo nesprávně provedená, musí banka doložit, že byla ověřena, správně zaznamenána, zaúčtována a nebyla ovlivněna technickou poruchou, jinak platí, že je transakce neautorizovaná či nesprávně provedená. To se ale týká neautorizovaných a nesprávně provedených plateb; u platby s chybným identifikátorem zadaným vámi se banka bude dovolávat toho, že platba odpovídá příkazu. Podle § 187 odst. 3 právo z neautorizované či nesprávně provedené transakce nevylučuje právo na náhradu škody ani na vrácení bezdůvodného obohacení.
Lhůta pro oznámení: § 188
Podle § 188 můžete právo na nápravu u soudu či jiného orgánu uplatnit, pokud transakci oznámíte bance bez zbytečného odkladu poté, co jste se o ní dozvěděli, nejpozději do 13 měsíců ode dne odepsání. Neodkládejte, protože s časem klesá šance získat peníze zpět dobrovolně.
Bezdůvodné obohacení: občanský zákoník
Pokud příjemce peníze dobrovolně nevrátí, můžete se opřít o občanský zákoník. Podle § 2991 odst. 1: kdo se na úkor jiného bez spravedlivého důvodu obohatí, musí ochuzenému vydat, oč se obohatil. Podle odst. 2 se bezdůvodně obohatí zvláště ten, kdo získá majetkový prospěch plněním bez právního důvodu. Platba omylem na cizí účet je typický příklad: příjemce nemá právní důvod peníze si ponechat. Podle § 2993 má ten, kdo plnil, aniž tu byl platný závazek, právo na vrácení toho, co plnil.
Pozor, výjimky podle § 2992: obohacení se nevydává například tehdy, byl-li splněn dluh (i předčasně) nebo když jedna osoba jedná ve svém výlučném zájmu či na vlastní nebezpečí. Pokud jste platbou splnili skutečný dluh vůči příjemci (třeba jste poslali částku na správný účet věřitele, jen vyšší), situace je jiná. Konkrétní případy posuzuje soud.
Praktický postup
- Ihned zavolejte bance (číslo z karty či aplikace). Požádejte o zastavení platby či zpětvolání, pokud ještě není provedena, nebo o kontakt na banku příjemce.
- Požádejte písemně o sdělení údajů, které potřebujete k právnímu postupu (§ 186 odst. 2). Zjistěte případný poplatek.
- Kontaktujte příjemce, pokud ho znáte: telefon, e-mail. Vysvětlete omyl a požádejte o vrácení na váš účet. Mnoho lidí peníze vrátí.
- Uložte důkazy: potvrzení o platbě, komunikaci s bankou a příjemcem.
- Pošlete výzvu k vrácení příjemci (písemně, s lhůtou), pokud ho znáte a nevrací; odvolávejte se na bezdůvodné obohacení.
- Zvažte soud či právníka, pokud jde o významnou částku. Řízení mají své náklady; zvažte poměr.
- Při podezření na podvod (ne omyl): nahlaste policii a postupujte podle Co dělat po podvodu podle způsobu platby.
Omyl, nebo podvod
Pokud jste peníze poslali na základě falešné fakturu, falešné žádosti či manipulace, nejde o omyl v opsání, ale o podvod: příjemce nemusí být „nevinný“. Neotálejte, volejte bance a policii; viz Falešný bankéř a policista a Falešné faktury a změna čísla účtu (BEC).
Prevence
- Používejte QR kód nebo uložené příjemce.
- Kontrolujte číslo účtu a kód banky před potvrzením a jméno příjemce, pokud jej banka zobrazuje.
- U nových či velkých plateb pošlete nejprve symbolickou částku a potvrďte přijetí.
- U faktur ověřte změnu účtu telefonicky na známé číslo.
- Nastavte limity v aplikaci; viz Limity na kartách a platbách.
- Zadávejte platby s klidem: omyl častěji vznikne při spěchu.
Další informace: Česká národní banka – Chraňte své peníze, E-Bezpečí, Stop online a Policie ČR.
Jak napsat výzvu příjemci
Pokud příjemce peníze nevrací dobrovolně, pošlete mu krátkou písemnou výzvu: uveďte, kdo jste, kdy a kolik jste poslali, že šlo o omyl, a požádejte o vrácení na váš účet do rozumné lhůty, například sedmi dnů. Přiložte potvrzení o platbě a uveďte, že se odvoláváte na bezdůvodné obohacení. Buďte věcní a zdvořilí: příjemce často o omylu neví nebo nedůvěřuje cizímu požadavku. Pokud se příjemce neozve, požádejte banku o údaje potřebné pro další postup a zvažte právní pomoc, zejména při vyšší částce. Pamatujte, že právní spor má náklady a trvá, proto je dobré zvážit poměr částky a nákladů.
Praktický příklad (smyšlený)
Marie zaměnila dvě číslice a poslala 8 000 Kč cizímu člověku. Ihned zavolala do banky, ta kontaktovala banku příjemce. Příjemce byl dosažitelný a peníze dobrovolně vrátil. Kdyby odmítl, Marie by si vyžádala písemně údaje od banky a poslala výzvu k vrácení s odkazem na bezdůvodné obohacení. Příklad je smyšlený.
Podle § 186 ZoPS vyvine banka rozumné úsilí o vrácení a na písemnou žádost vám poskytne údaje potřebné k uplatnění práva u soudu. Příjemce peníze podle § 2991 OZ vydat musí, ale může je vrátit jen dobrovolně nebo po soudu.
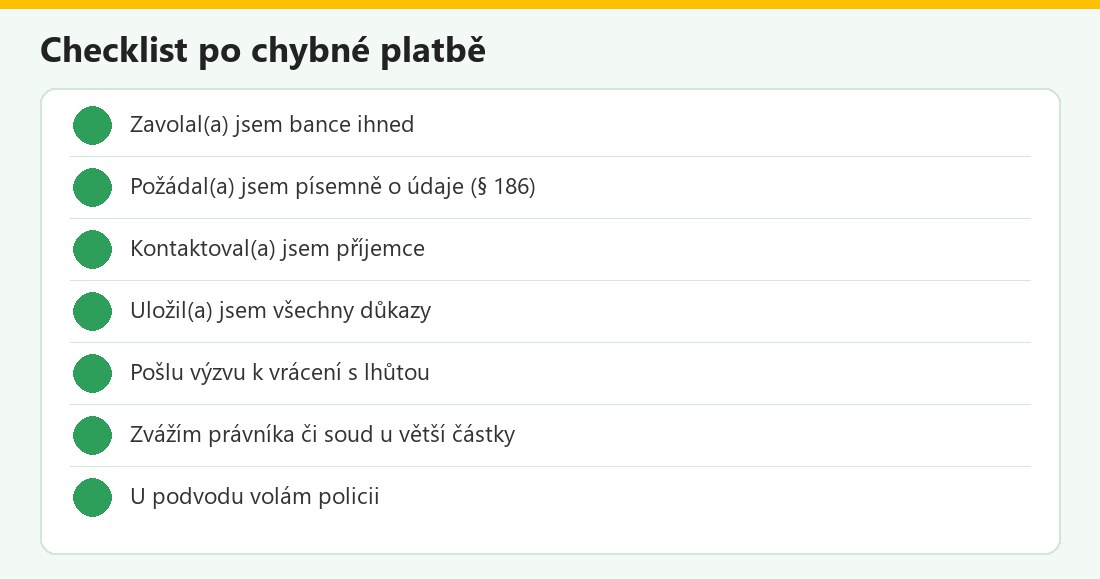 Kontrolní seznam – vlastní infografika
Chybná platba v kostce
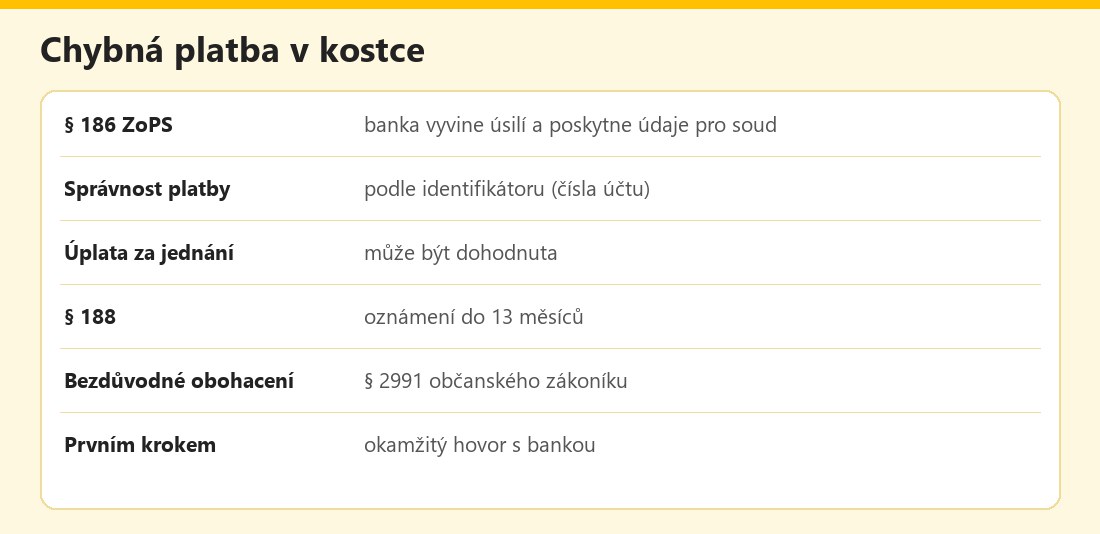 Základní údaje – vlastní infografika
Výhody a nevýhody
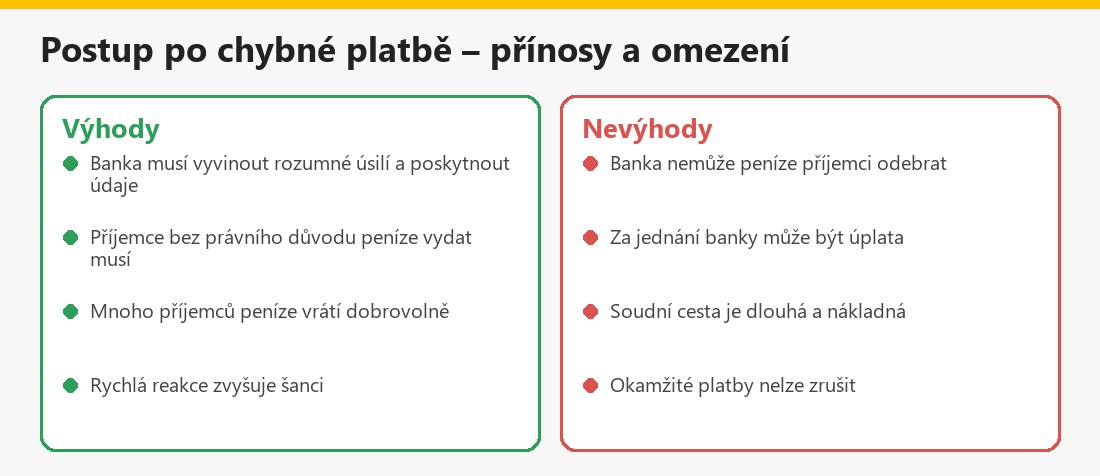 Souhrn – vlastní infografika
Související články
V kategorii Mobilní bankovnictví a platby najdete také 3D Secure a Bezpečnost PayPal.
Shrnutí
Pokud pošlete peníze na špatný účet, platba je z hlediska ZoPS správně provedena podle identifikátoru. Banka podle § 186 vyvine rozumné úsilí o vrácení a na písemnou žádost vám sdělí údaje potřebné k uplatnění práva u soudu; za to může účtovat úplatu. Příjemce je podle § 2991 OZ povinen vydat bezdůvodné obohacení, ale vymoci to lze dobrovolně či soudně. Volejte bance ihned a uložte důkazy.
Často kladené otázky k platbě na špatný účet
Vrátí mi peníze banka?
Banka vyvine rozumné úsilí a poskytne údaje pro soud, ale peníze příjemci odebrat nemůže.
Je platba na špatné číslo účtu chybou banky?
Ne, podle § 186 je správně provedena, pokud odpovídá zadanému identifikátoru.
Musí příjemce peníze vrátit?
Podle § 2991 OZ ano jako bezdůvodné obohacení; vymáhat lze dobrovolně či soudně.
Kolik to stojí?
Banka si může dohodnout úplatu za jednání (§ 186 odst. 3); zjistěte ceník.
Dokdy to oznámit?
Bez zbytečného odkladu, nejpozději do 13 měsíců (§ 188).
Co dělat u okamžité platby?
Volejte bance ihned; zrušit ji nelze, ale banka může požádat o vrácení.
Co když šlo o podvod?
Nahlaste policii a postupujte podle návodu po podvodu.
Je to právní poradenství?
Ne, jde o obecný výklad; u větších částek se poraďte s právníkem.
