
Banka zablokovala kartu – kdy smí, jak vás informuje a kdy ji musí odblokovat (ZoPS § 164)
Platíte kartou u pokladny a terminál hlásí „zamítnuto“. V aplikaci banky se objeví zpráva: „Karta byla zablokována z bezpečnostních důvodů.“ Mnoho lidí v tu chvíli neví, jestli to banka smí, co s tím a jak ji nechat odblokovat. Zákon o platebním styku (ZoPS) upravuje, kdy smí banka platební prostředek zablokovat, jak vás má o tom informovat a kdy ho musí odblokovat či nahradit. Tento článek vysvětluje, co zákon říká, a doporučuje praktický postup.
Údaje vycházejí z platného znění zákona č. 370/2017 Sb., o platebním styku (zejména § 163 až 167; stav k 13. 11. 2026). Jde o obecný výklad, ne právní poradenství: práva a povinnosti určují i smluvní podmínky vaší banky a konkrétní okolnosti. V případě sporu se obraťte na banku, finančního arbitra či poradnu.
Související články: Limity na kartách a platbách, Neautorizovaná platba a reklamace a Stížnost na banku – finanční arbitr.
Aktualizováno: listopad 2026.
Co je „platební prostředek“
Platebním prostředkem se rozumí věc či postup, kterým dáváte souhlas k platbě: platební karta, přihlášení do internetového či mobilního bankovnictví, mobilní peněženka a podobně. Zablokovat lze tedy nejen kartu, ale i další způsoby, kterými se platí. Banka (poskytovatel) s vámi uzavírá rámcovou smlouvu, ve které jsou podmínky používání a blokace stanoveny.
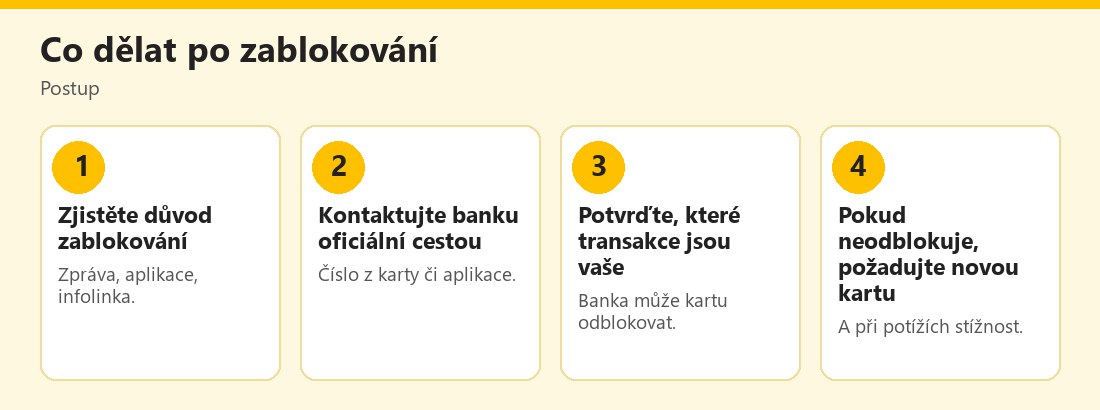 Postup po zablokování karty bankou – vlastní infografika
Kdy smí banka zablokovat: § 164
Podle § 164 odst. 1 smí banka platební prostředek zablokovat, jen pokud se na tom s uživatelem dohodla (v rámcové smlouvě), a to pouze z důvodu:
- bezpečnosti platebního prostředku, zejména při podezření na neoprávněné nebo podvodné použití, nebo
- významného zvýšení rizika, že plátce nebude schopen splácet úvěr, který lze čerpat prostřednictvím tohoto platebního prostředku (například u kreditní karty).
To znamená, že banka nemůže kartu zablokovat „jen tak“ či bez důvodu. Typické situace: podezřelá transakce v zahraničí, více pokusů o zadání špatného PIN, hlášení úniku údajů z obchodu, nezvyklý vzorec plateb.
Jak vás musí informovat
Podle § 164 odst. 2 banka před zablokováním, nebo není-li to možné, okamžitě poté, informuje uživatele dohodnutým způsobem o zablokování a jeho důvodech. Výjimka: pokud by informování mohlo zmařit účel zablokování (například při vyšetřování podvodu) nebo by bylo v rozporu s jinými předpisy. Banka obvykle informuje SMS, push notifikací, e-mailem či telefonicky. Pozor na podvodníky: falešná „zpráva o zablokování karty“ s odkazem je častý phishing; viz Push notifikace a potvrzení plateb a Falešný bankéř a policista. Zablokování ověřte vlastním přihlášením do bankovnictví či zavoláním na číslo z karty, ne přes odkaz ve zprávě.
Kdy musí banka odblokovat či nahradit
Podle § 164 odst. 3, jakmile pominou důvody zablokování, banka platební prostředek odblokuje nebo jej nahradí novým. Podle § 166 odst. 1 písm. c) musí banka zajistit, aby vám byly kdykoli k dispozici vhodné prostředky k:
- oznámení ztráty, odcizení, zneužití či neoprávněného použití platebního prostředku, a
- žádosti o odblokování či nahrazení platebního prostředku novým.
Prakticky: pokud banka kartu zablokovala kvůli podezření a vy potvrdíte, že transakce jsou vaše, má kartu odblokovat; pokud je karta kompromitována, vydá novou. Nová karta může být za poplatek: § 167 umožňuje dohodnout úplatu za vydání nového platebního prostředku v důsledku ztráty, odcizení či zneužití, která však nesmí převyšovat skutečné náklady banky. Při blokaci z podnětu banky z důvodu jejího podezření se obvykle neúčtuje; ověřte podmínky své banky.
Limity platebního prostředku: § 163
Odlišná situace je sjednaný limit. Podle § 163, dohodnou-li se banka a uživatel, že platebním prostředkem lze dát souhlas k platbě pouze do určité částky za určité období, nepřihlíží se k souhlasu nebo příkazu nad tuto mez, ledaže uživatel platbu dodatečně schválí. Platba nad limit tedy nemusí projít, i když je karta funkční. Limit si můžete obvykle upravit v aplikaci; viz Limity na kartách a platbách.
Co dělat, když kartu blokuje banka neoprávněně
Pokud vám banka kartu zablokovala a vy nevidíte žádný důvod, nebo ji neodblokuje po vysvětlení:
- Kontaktujte banku (infolinka z karty, aplikace, pobočka) a požádejte o písemné sdělení důvodu.
- Potvrďte oprávněnost transakcí, pokud o ně banka žádá; prověřte, že komunikujete skutečně s bankou.
- Požádejte o odblokování či novou kartu a ověřte lhůtu doručení; banka nese riziko doručení karty a osobních bezpečnostních prvků (§ 166 odst. 2).
- Zvažte alternativu: dočasně použijte jinou kartu nebo bankovní převod.
- Podejte stížnost u banky; pokud není vyřízena, můžete se obrátit na finančního arbitra nebo ČNB; viz Stížnost na banku – finanční arbitr.
- Uložte komunikaci a zaznamenejte případné škody (například zmeškané platby či poplatky).
Co dělat při blokaci kvůli podvodu
Pokud banka zablokovala kartu proto, že odhalila podvod, ověřte si, které transakce neznáte, a nahlaste je jako neautorizované; viz Neautorizovaná platba a reklamace. Změňte hesla a zkontrolujte zařízení. Počítejte s tím, že nová karta bude mít jiné číslo a že je třeba aktualizovat platby, které na kartě běží (předplatné, e-shopy).
Praktické tipy
- Mějte aktivní upozornění na transakce a banku v mobilu.
- Při cestě do zahraničí nahlaste cestu či nastavte použití karty v zahraničí.
- Mějte záložní platební prostředek (druhá karta, hotovost).
- Neotvírejte odkazy ve zprávách o zablokování; přihlaste se ručně.
- Uložte si oficiální číslo banky z karty či webu.
- Zkontrolujte rámcovou smlouvu: důvody blokace a poplatky za novou kartu.
- Reagujte rychle na dotazy banky ohledně podezřelých plateb.
Další informace: Česká národní banka – Chraňte své peníze, E-Bezpečí, Stop online a Policie ČR.
Zablokování účtu či bankovnictví
Kromě karty může banka omezit i jiné způsoby platby, například přístup do internetového bankovnictví po opakovaných chybných pokusech o přihlášení nebo při podezření, že přihlašovací údaje padly do nepovolaných rukou. Podle zákona jde o zablokování platebního prostředku a platí stejné zásady: dohodnuté důvody, informování a odblokování po pominutí příčiny. Pokud se vám nedaří přihlásit, nehledejte „pomoc“ na internetu; kontaktujte banku oficiálním kanálem. Podvodníci rádi vyvolávají paniku falešnými zprávami o zablokovaném bankovnictví, aby vás vylákali na falešnou přihlašovací stránku; viz Jak ověřit pravost webu.
Jak se na blokaci předem připravit
Mějte u sebe záložní způsob placení a znáte-li to, informace o telefonním čísle na blokaci karty a servisní linku. Pokud cestujete, mějte v telefonu aplikaci banky a zapněte notifikace, aby vám banka mohla sdělit, že potřebuje potvrdit podezřelou platbu. Při ztrátě či odcizení karty ji zablokujte sami; viz Ztráta či odcizení karty – povinnosti uživatele a banky. Tím zabráníte dalšímu užití a získáte doklad, který můžete později použít.
Praktický příklad (smyšlený)
Karel dostane po nákupu v zahraničí zprávu, že banka zablokovala jeho kartu. Nekliká na odkaz, ale přihlásí se do aplikace, kde ji vidí zablokovanou a potvrdí, že transakce byly jeho. Banka kartu odblokuje. Kdyby ji nahradila novou kartou, počítá s tím, že musí aktualizovat předplatná. Příklad je smyšlený.
Podle § 164 ZoPS smí banka zablokovat platební prostředek jen z důvodu bezpečnosti (podezření na zneužití) nebo významného zvýšení rizika nesplácení úvěru; musí vás informovat a po pominutí důvodů ho odblokovat či nahradit.
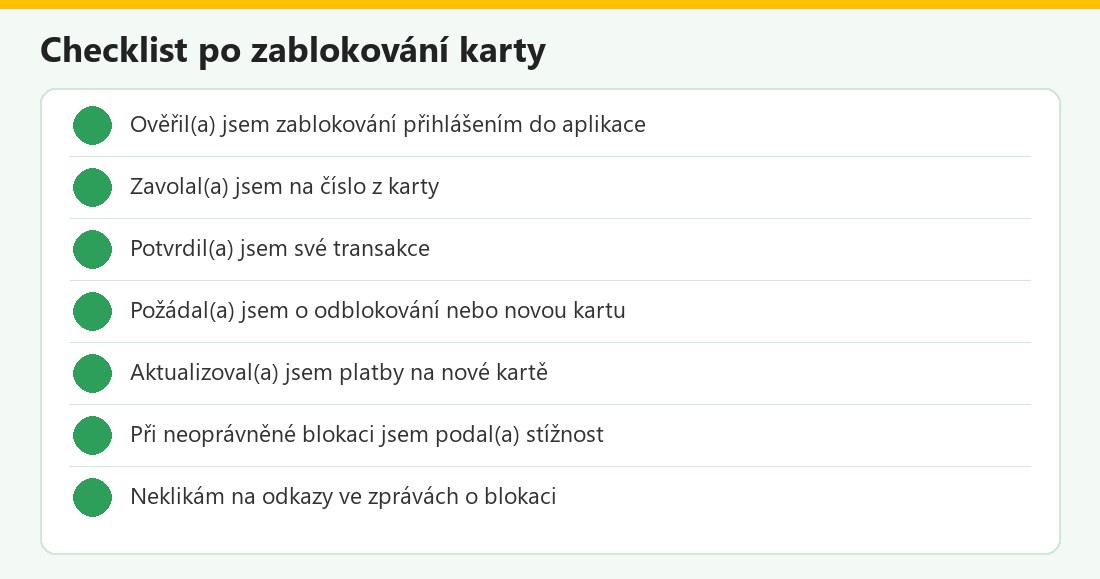 Kontrolní seznam – vlastní infografika
Zablokování v kostce
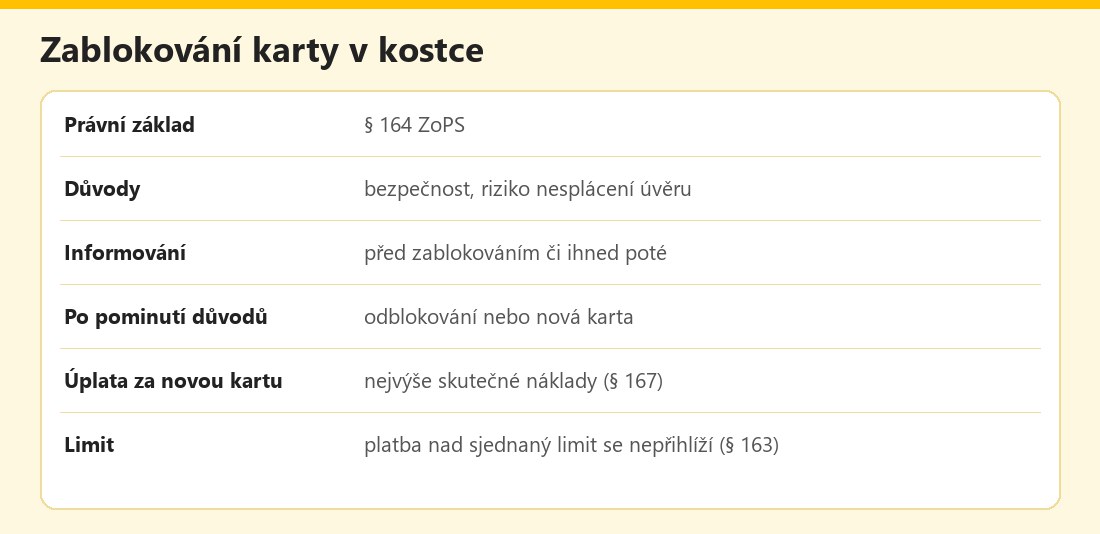 Základní údaje – vlastní infografika
Výhody a nevýhody
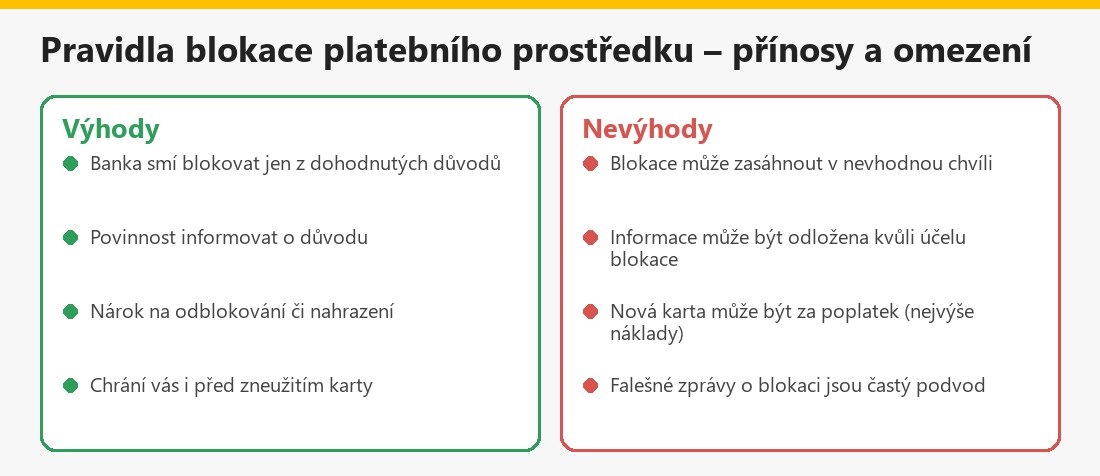 Souhrn – vlastní infografika
Související články
V kategorii Mobilní bankovnictví a platby najdete také Ztráta telefonu s bankovnictvím a 3D Secure.
Shrnutí
Podle § 164 ZoPS smí banka platební prostředek zablokovat jen z dohodnutých důvodů: bezpečnosti (podezření na neoprávněné či podvodné použití) nebo významného zvýšení rizika nesplácení úvěru. Musí vás informovat před zablokováním či ihned poté (s výjimkou ohrožení účelu) a po pominutí důvodů odblokovat či nahradit novým. Zablokování ověřujte vlastním přihlášením, ne přes odkaz ve zprávě; při neoprávněné blokaci podejte stížnost.
Často kladené otázky k zablokování karty bankou
Může banka zablokovat kartu bez důvodu?
Ne, podle § 164 ZoPS jen z dohodnutých důvodů: bezpečnost nebo riziko nesplácení úvěru.
Musí mě banka informovat?
Ano, před zablokováním nebo okamžitě poté, ledaže by informování zmařilo účel blokace.
Kdy musí odblokovat?
Jakmile pominou důvody; jinak nahradí kartu novou.
Zaplatím za novou kartu?
Úplata může být dohodnuta, nesmí převyšovat skutečné náklady banky (§ 167).
Co je limit?
Dohodnutá částka za období; platba nad limit se bez dodatečného schválení nepřihlíží (§ 163).
Jak poznám falešnou zprávu?
Odkaz ve zprávě o blokaci neotvírejte, přihlaste se ručně či zavolejte na číslo z karty.
Co při neoprávněné blokaci?
Požádat o důvod a odblokování, podat stížnost u banky a případně u finančního arbitra.
Je to právní poradenství?
Ne, jde o obecný výklad; rozhodují smluvní podmínky a okolnosti.
