
Neautorizovaná platba z účtu nebo kartou – reklamace, lhůta 13 měsíců, vrácení peněz a odpovědnost
Podíváte se do bankovnictví a vidíte platbu, kterou jste neprovedli: neznámý e-shop, výběr v cizině nebo převod na účet, který neznáte. První otázka zní: dostanu peníze zpátky? Odpověď závisí na tom, zda šlo o neautorizovanou platbu (kdy jste ji nepotvrdili vy ani nikdo s vaším svolením) a jak jste se zachovali – například zda jste včas nahlásili ztrátu karty a nesdělili přístupové údaje podvodníkovi. Tento článek shrnuje, co říká zákon o platebním styku, jaké jsou lhůty, kdy ztrátu ponesete vy a kdy banka, a jak správně reklamovat.
Vycházíme z platného znění zákona č. 370/2017 Sb., o platebním styku, konkrétně z § 165, § 181, § 182, § 187 a § 188, jejichž text je dostupný na Zákonech pro lidi. Orientační přehled postupů při sporech s bankou najdete také na stránce ČNB Stížnosti na finanční instituce. Nejde o právní poradenství: výklad v konkrétním případě závisí na okolnostech a na smlouvě s bankou.
Související články: Stížnost na banku nebo pojišťovnu, Ztráta telefonu s bankovnictvím a Falešné bankovní aplikace.
Aktualizováno: listopad 2026.
Co je neautorizovaná platba
Platba je autorizovaná, pokud k ní uživatel dal souhlas předepsaným způsobem (zadáním PIN, potvrzením v aplikaci, kódem z SMS apod.). Neautorizovaná je transakce, k níž souhlas nebyl dán – například platba kartou, jejíž údaje někdo ukradl, nebo převod z účtu, do kterého se útočník dostal bez vašeho souhlasu. Zákon spojuje s takovou platbou zvláštní práva na nápravu, která jsou odlišná od běžné reklamace zboží.
Pozor na rozdíl: pokud vás podvodník přemluví, abyste platbu schválili sami (například jako „bezpečný účet“ po falešném telefonátu), banka obvykle tvrdí, že platba byla autorizovaná, a spor je složitější. Přesto se vyplatí ihned banku kontaktovat, nahlásit podvod policii a využít možnost mimosoudního řešení; viz Vishing: telefonní podvody a Okamžité platby a podvodné převody.
Co musí udělat banka (§ 181)
Podle § 181 zákona platí, že byla-li provedena neautorizovaná platební transakce, banka plátce neprodleně, nejpozději do konce následujícího pracovního dne poté, co ji zjistila nebo ji plátce oznámil:
- uvede účet do stavu, v němž by byl, kdyby k odepsání nedošlo, nebo
- vrátí částku, zaplacenou úplatu a ušlé úroky, pokud předchozí postup nepřipadá v úvahu.
Lhůta nezačne běžet, pokud má banka důvod domnívat se, že plátce jednal podvodně, a písemně to s odůvodněním oznámí orgánu dohledu. Povinnost se nepoužije, pokud ztrátu nese plátce (viz níže).
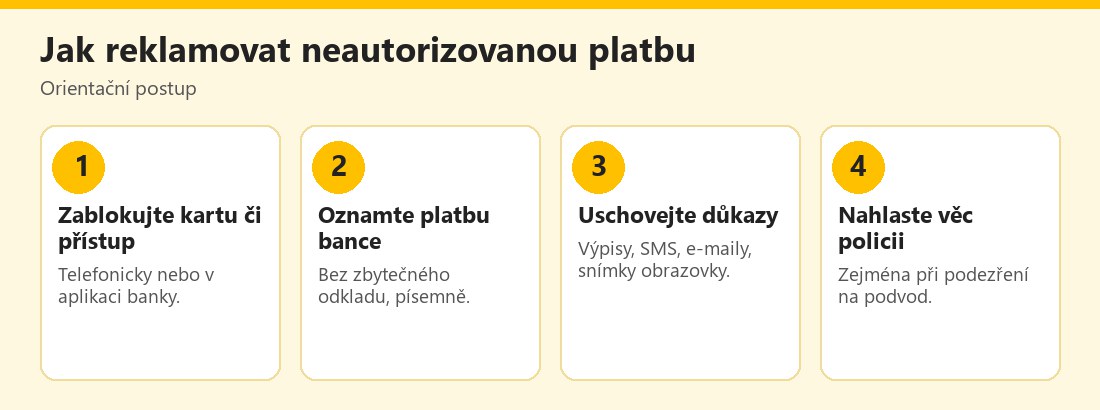 Orientační postup pro držitele účtu – vlastní infografika
Kdy ztrátu nesete vy (§ 182)
Podle § 182 odst. 1 nese plátce ztrátu z neautorizovaných transakcí:
- do částky odpovídající 50 eurům, pokud ji způsobilo použití ztraceného nebo odcizeného platebního prostředku či jeho zneužití,
- v plném rozsahu, pokud ji způsobil podvodným jednáním nebo tím, že úmyslně nebo z hrubé nedbalosti porušil povinnosti podle § 165.
Povinnosti uživatele podle § 165 jsou dvě: používat platební prostředek v souladu se smlouvou a přiměřeně chránit osobní bezpečnostní prvky (PIN, hesla, kódy) a bez zbytečného odkladu oznámit ztrátu, odcizení či zneužití.
Výjimky, kdy se limit 50 eur nepoužije (pokud plátce nejednal podvodně):
- ztrátu, odcizení nebo zneužití nemohl před transakcí zjistit, nebo je způsobil poskytovatel,
- ztráta vznikla až po oznámení ztráty či zneužití,
- banka nezajistila prostředky umožňující kdykoli oznámit ztrátu či zneužití,
- banka nepožadovala silné ověření uživatele v případech, kdy je zákon vyžaduje.
Z toho plyne praktická rada: čím dřív platbu nahlásíte, tím menší riziko; po oznámení už ztrátu zpravidla nenesete.
Zákon pojem hrubé nedbalosti nedefinuje; posuzuje se podle okolností. Banky ji často namítají při sdělení PIN, kódů z SMS nebo hesla třetí osobě či při instalaci vzdáleného přístupu na výzvu cizího člověka. Proto nikdy nesdělujte přihlašovací údaje, ověřovací kódy ani PIN a neinstalujte programy na žádost „technika“.
Kdo musí co dokázat (§ 187)
Tvrdí-li uživatel, že platbu neautorizoval, musí mu banka doložit, že byla ověřena, správně zaznamenána, zaúčtována a neovlivnila ji technická porucha; jinak se podle zákona předpokládá, že je platba neautorizovaná nebo nesprávně provedená. Právo z neautorizované platby nevylučuje nárok na náhradu škody nebo vrácení bezdůvodného obohacení, ale co lze získat tímto postupem, nelze požadovat z jiného právního důvodu.
Lhůta 13 měsíců (§ 188)
Právo na nápravu u soudu nebo jiného příslušného orgánu můžete uplatnit, pokud transakci oznámíte bance bez zbytečného odkladu poté, co jste se o ní dozvěděli, nejpozději do 13 měsíců ode dne odepsání z účtu. Lhůta neběží, dokud banka nesplní některé informační povinnosti. Neoznámíte-li transakci včas a banka opožděné oznámení namítne, soud nebo jiný orgán právo nepřizná. Smluvní podmínky karet mohou obsahovat kratší reklamační lhůty u jiných typů reklamací (například kartových sporů s obchodníkem); u neautorizovaných plateb se ale držte zákonných pravidel a nečekejte.
Praktický postup po zjištění podezřelé platby
- Zablokujte kartu či bankovnictví přes aplikaci nebo na linku banky; viz Ztráta telefonu s bankovnictvím.
- Zavolejte na oficiální linku banky a poté pošlete písemnou reklamaci (internetové bankovnictví, e-mail, pobočka) – zachovejte si doklad o odeslání.
- Uveďte údaje: datum, částku, příjemce, popis okolností a že platbu nepovažujete za autorizovanou.
- Zdokumentujte důkazy: snímky obrazovky, SMS, e-maily, výpis; nemažte zprávy, které útočník poslal.
- Změňte hesla a zapněte dvoufázové ověření; ověřte e-mail, zda nebyl rovněž napaden; viz Hacknutý účet – co dělat.
- Oznamte věc policii (Policie ČR, tel. 158, v nouzi 112) a uschovejte číslo jednací.
- Sledujte lhůty: banka má podle zákona vrátit peníze do konce následujícího pracovního dne, ledaže platí výjimky; pokud odmítne, požádejte o písemné odůvodnění.
- Při odmítnutí postupujte podle článku Stížnost na banku nebo pojišťovnu: stížnost, finanční arbitr, případně soud.
Co nezaměnit: neautorizovaná platba a špatně provedená platba
Zákon rozlišuje také nesprávně provedenou platební transakci (§ 183 a násl.). Týká se situací, kdy je platba oprávněná, ale banka ji provedla špatně (například jiná částka, nepřipsání příjemci). U nesprávného čísla účtu, které jste zadali sami, banka podle § 186 vyvine úsilí, které lze spravedlivě požadovat, aby peníze byly vráceny; garanci ale nedává. Proto před odesláním ověřujte číslo účtu a jméno příjemce.
Prevence: jak snížit riziko a zlepšit pozici při sporu
- Používejte oficiální aplikaci banky a nikdy nesdělujte PIN, kódy ani přihlašovací údaje.
- Zapněte notifikace o každé platbě a nastavte limity; viz Limity na kartách a platbách.
- U online nákupů používejte 3D Secure a případně virtuální karty; viz 3D Secure a Virtuální karty a jednorázová čísla.
- Pravidelně kontrolujte výpisy – lhůta 13 měsíců je horní hranice, ne doporučená doba.
- Při ztrátě telefonu či karty volejte ihned; každá hodina zvyšuje riziko.
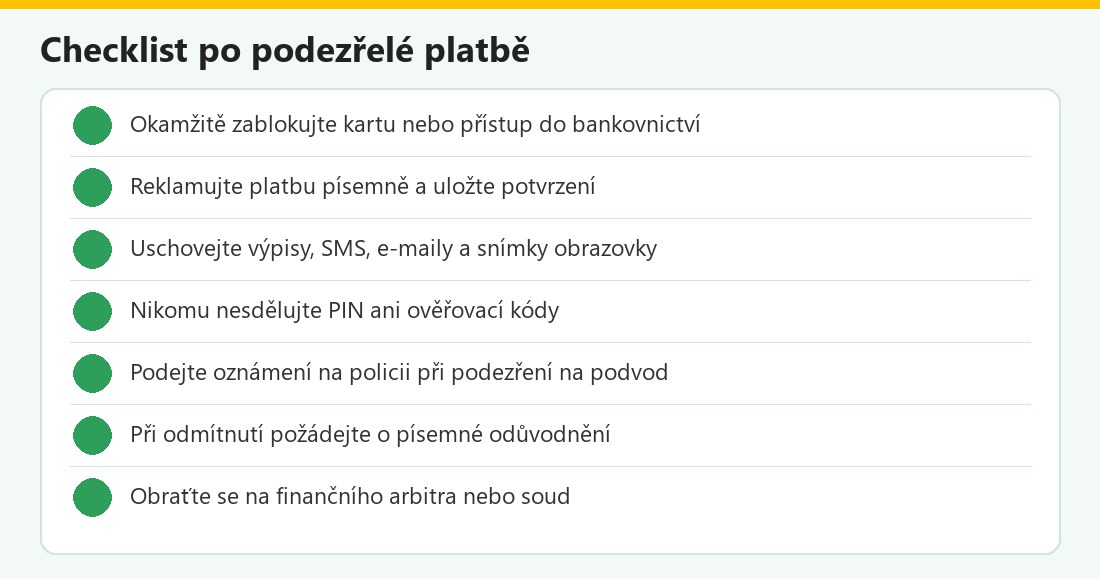 Kontrolní seznam – vlastní infografika
Neautorizovaná platba v kostce
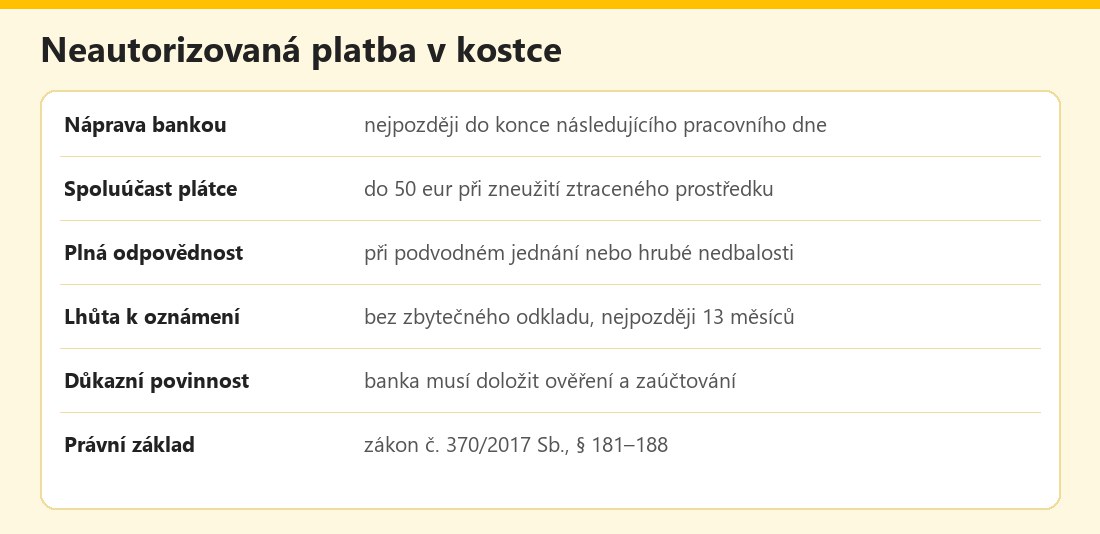 Základní údaje – vlastní infografika
Výhody a nevýhody
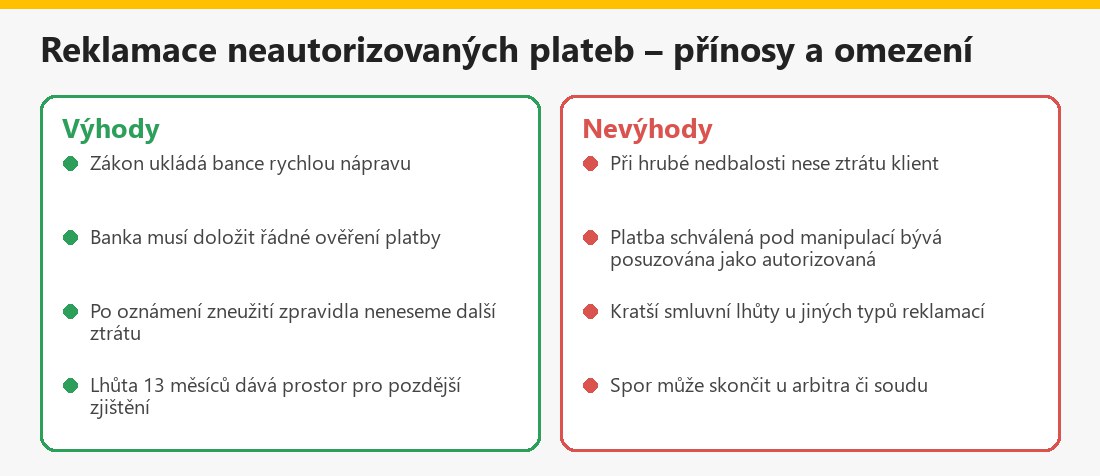 Souhrn – vlastní infografika
Související články
V kategorii Banky a finanční instituce najdete také Změna banky a převod platebního účtu, Pojištění vkladů v bance a Cofidis přihlášení.
Shrnutí
Pokud vám zmizely peníze z účtu, které jste neschválili, ihned zablokujte kartu, oznamte platbu bance a uložte důkazy. Podle zákona o platebním styku má banka neautorizovanou platbu napravit nejpozději do konce následujícího pracovního dne; ztrátu nesete jen do 50 eur, nebo v plném rozsahu při podvodném jednání či hrubé nedbalosti. Oznámení musí přijít bez zbytečného odkladu, nejpozději do 13 měsíců. Při odmítnutí využijte stížnost, finančního arbitra či soud.
Často kladené otázky k neautorizované platbě
Do kdy musí banka vrátit peníze?
Podle § 181 zákona neprodleně, nejpozději do konce následujícího pracovního dne po zjištění nebo oznámení, ledaže platí zákonné výjimky.
Kolik ponesu sám?
Při zneužití ztraceného nebo odcizeného platebního prostředku do částky odpovídající 50 eurům; v plné výši při podvodném jednání nebo hrubé nedbalosti.
Do kdy mohu platbu reklamovat?
Bez zbytečného odkladu poté, co se o ní dozvíte, nejpozději do 13 měsíců od odepsání z účtu.
Co když jsem platbu potvrdil(a) sám(a) pod nátlakem podvodníka?
Banka ji obvykle považuje za autorizovanou; i tak ihned volejte banku, policii a zvažte stížnost či finančního arbitra.
Kdo musí prokázat, že platba proběhla správně?
Banka; musí doložit, že platba byla ověřena, správně zaznamenána a zaúčtována a neovlivnila ji technická porucha.
Co je hrubá nedbalost?
Zákon ji nedefinuje; posuzuje se podle okolností, například při sdělení PIN či kódů třetí osobě.
Co dělat, když banka reklamaci zamítne?
Požádejte o písemné odůvodnění a podejte stížnost; dále je možný finanční arbitr nebo soud.
Jak snížit riziko zneužití?
Nesdílejte PIN a kódy, zapněte notifikace a limity, používejte 3D Secure či virtuální kartu a kontrolujte výpisy.
