
Poplatky za bankovní účet – předsmluvní informace, jednotné služby a roční přehled o úplatách
Banky lákají na „účet zdarma“, ale skutečné náklady bývají rozložené do desítek drobných položek: výběr z cizího bankomatu, vedení karty, papírový výpis, okamžitá platba, převod v cizí měně. Dobrá zpráva je, že zákon uvádí přesná pravidla, jak musí banky o poplatcích informovat: před uzavřením smlouvy musí poskytnout předsmluvní informace o úplatě v jednotném dokumentu, používat jednotné označení služeb a každý rok vám do konce února poslat přehled o skutečně zaplacených poplatcích. Tento článek vysvětluje, co z toho můžete požadovat, jak porovnat nabídky a jak neplatit víc, než musíte.
Vycházíme z § 197 až § 202 zákona č. 370/2017 Sb., o platebním styku (text na Zákonech pro lidi), z informací ČNB o stížnostech na finanční instituce a ze standardu ČBA k mobilitě klientů, který zmiňuje i vyhlášku ČNB č. 74/2018 o službách s jednotným označením (stav k 13. 11. 2026). Konkrétní ceny najdete v sazebníku své banky.
Související články: Základní platební účet, Změna banky a převod platebního účtu a Stížnost na banku nebo pojišťovnu.
Aktualizováno: listopad 2026.
Jednotné označení služeb (§ 197)
Banka musí ve smlouvě o platebním účtu, v předsmluvních informacích a v písemných obchodních i reklamních sděleních pro spotřebitele používat k pojmenování služeb spojených s platebním účtem jednotné označení. Banka může použít i vlastní název, ale musí zřetelně uvést také jednotné označení; v předsmluvních informacích a v přehledu o úplatě může vlastní označení jen doplnit jednotné. Prováděcí předpis (vyhláška ČNB) určuje, které služby jednotné označení mají; zákon předpokládá 10 až 20 služeb, které jsou nejpoužívanější nebo nejnákladnější.
Praktický význam: „vedení účtu“, „výběr hotovosti z bankomatu“ či „trvalý příkaz“ se u všech bank jmenují stejně, takže poplatky snáze porovnáte.
Předsmluvní informace o úplatě (§ 199)
Před uzavřením smlouvy musí banka s dostatečným předstihem poskytnout:
- předsmluvní informace o úplatě za služby s jednotným označením,
- v samostatném dokumentu ve formátu stanoveném předpisem EU,
- přehledně a v měně účtu,
- čitelné i při černobílé reprodukci a s upozorněním, že nepředstavují úplné znění smlouvy,
- pokud jsou služby v balíčku za souhrnnou úplatu, musí dokument obsahovat souhrnnou částku a výčet služeb.
Banka tyto informace bezplatně zpřístupní na svých internetových stránkách a v obchodních prostorách a každému, kdo o ně požádá, je bezplatně poskytne. Také seznam jednotných označení s charakteristikou služeb musí být bezplatně dostupný (§ 200).
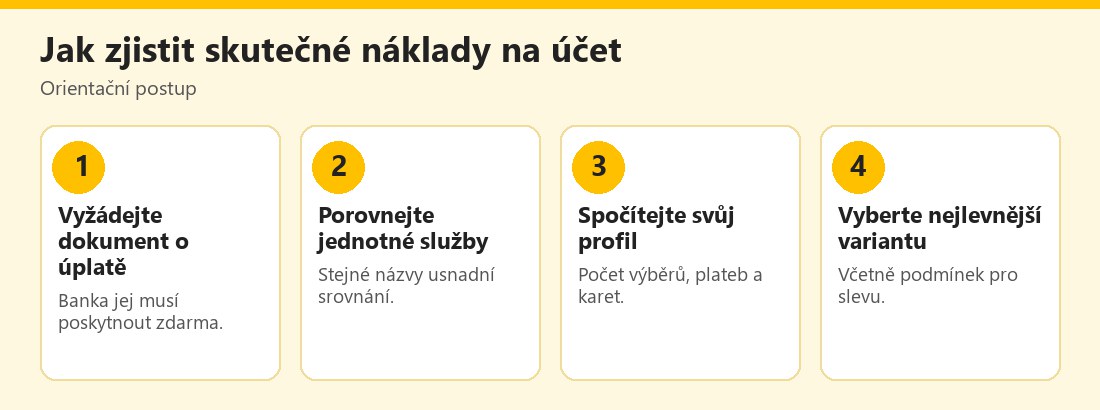 Orientační postup – vlastní infografika
Společná nabídka účtu a dalších produktů (§ 198)
Nabízí-li banka spolu s účtem zboží nebo službu, která není službou spojenou s účtem (například pojištění nebo kartu s věrnostním programem), musí vás s dostatečným předstihem informovat, zda lze smlouvu uzavřít i bez nákupu tohoto zboží či služby a kolik za ně zaplatíte. Pozor na „zdarma při splnění podmínek“: účet zdarma často vyžaduje minimální měsíční příjem, platbu kartou nebo odběr dalšího produktu; při nesplnění podmínky se platí.
Roční přehled o úplatě (§ 201)
Banka vám musí bezplatně poskytnout do konce února přehled o úplatě za poskytnuté služby za předchozí kalendářní rok; na požádání i v listinné podobě. Přehled obsahuje alespoň:
- jednotkovou úplatu za službu a počet poskytnutí,
- celkovou úplatu za jednotlivé služby i za všechny dohromady,
- u přečerpání: úrokovou sazbu a zaplacené úroky,
- úrokovou sazbu, kterou jsou úročeny peníze na účtu, a celkovou částku připsaných úroků,
- údaje o smluvní pokutě a úrocích z prodlení.
Dokument musí být přehledný, v měně účtu a ve formě stanovené předpisem EU. Doporučení: každý rok v únoru či březnu se na přehled podívejte; najdete v něm položky, které jste neplánovali, a můžete rozhodnout o změně tarifu nebo banky; viz Změna banky a převod platebního účtu.
Nejdřív najděte celkovou částku za všechny služby. Pak seřaďte položky podle ceny: často vyjde najevo, že nejvíc stojí výběry z bankomatů jiných bank, platby v cizí měně nebo papírové výpisy. Právě na tyto položky se vyplatí najít v nabídce lepší tarif.
Srovnávací weby (§ 202)
Zákon klade požadavky i na srovnávací stránky účtů. Jejich provozovatel musí mimo jiné:
- zacházet rovně se všemi poskytovateli,
- umožnit bezplatné srovnání všech služeb s jednotným označením,
- uvést údaje o sobě a že provoz podléhá dohledu,
- používat jednotné označení služeb,
- srovnávat podle jasných a objektivních kritérií zveřejněných předem,
- uvádět datum poslední aktualizace a informace aktualizovat alespoň ke konci kalendářního čtvrtletí.
Pokud srovnávací web tyto údaje neuvádí nebo nemá žádný údaj o aktualizaci, berte jeho výsledky s rezervou; bývá financován provizemi, které mohou ovlivnit pořadí.
Ukázkový výpočet (smyšlená čísla)
Pro ilustraci: účet A stojí 0 Kč měsíčně, ale při platbě kartou méně než pětkrát měsíčně se účtuje 49 Kč a každý výběr z cizího bankomatu stojí 39 Kč. Účet B stojí 59 Kč měsíčně, výběry z bankomatů jsou zdarma. Pokud vyberete osmkrát za měsíc z cizích bankomatů a kartou platíte zřídka, vyjde účet A na 49 + 8 × 39 = 361 Kč, účet B na 59 Kč. Čísla jsou vymyšlená a slouží jen jako postup: vždy porovnávejte celkové náklady podle vlastního chování, nikoli titulek „zdarma“.
Praktický postup: jak zlevnit účet
- Zjistěte, co skutečně využíváte: kolik platíte kartou, kolikrát vybíráte hotovost, zda posíláte platby do zahraničí.
- Vyžádejte si přehled o úplatě za minulý rok a předsmluvní informace o úplatě u konkurence.
- Porovnejte pouze služby, které používáte, ne reklamní titulky.
- Zkontrolujte podmínky pro „zdarma“: minimální příjem, aktivní karta, počet plateb.
- Vyjednávejte – banka často nabídne slevu, pokud pohrozíte změnou.
- Změnit banku lze bez poplatku za standardní postup; viz Změna banky a převod platebního účtu.
- U základního účtu je cena zákonem omezena na obvyklou cenu; viz Základní platební účet.
Kdy se změna tarifu vyplatí
Změnu tarifu nebo banky zvažte, pokud vám přehled o úplatě ukáže, že platíte více než několik stovek korun ročně za služby, které využíváte jen příležitostně, nebo pokud banka zvýšila poplatky bez odpovídající výhody. Před rozhodnutím si spočítejte i jednorázové náklady (nová karta, přechod trvalých příkazů) a čas, který převod zabere.
Když banka účtuje poplatek, který nechápete
- Vyžádejte si písemné vysvětlení a odkaz na sazebník či smlouvu.
- Podejte reklamaci, pokud poplatek odporuje smlouvě; ČNB uvádí, že účtování poplatků v rozporu se smlouvou může být důvodem ke stížnosti.
- Zvažte finančního arbitra (finarbitr.cz) u sporů z platebních služeb; viz Stížnost na banku nebo pojišťovnu.
Bezpečnost: falešné „vrácení poplatků“
Podvodníci rádi zneužívají téma poplatků: „vrácení přeplatku na poplatcích“, „změna tarifu“ nebo „ověření účtu“ s odkazem na falešný web. Banka po vás nikdy nechce přihlašovací údaje ani kód z SMS a změny tarifu nenabízí náhodným hovorem; viz Smishing: podvodné SMS a Jak rozpoznat podvodný e-mail.
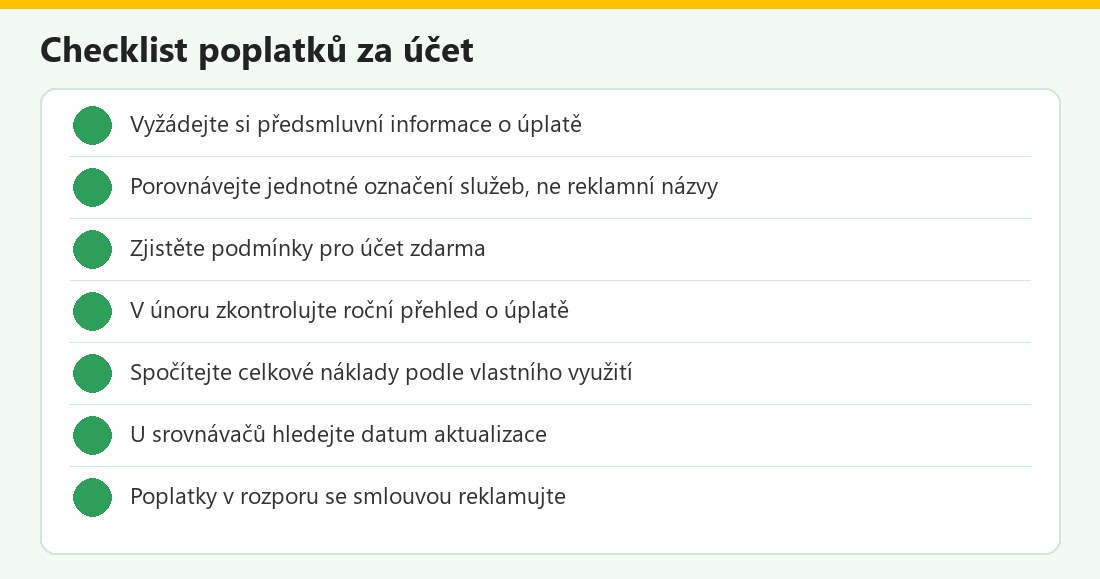 Kontrolní seznam – vlastní infografika
Poplatky v kostce
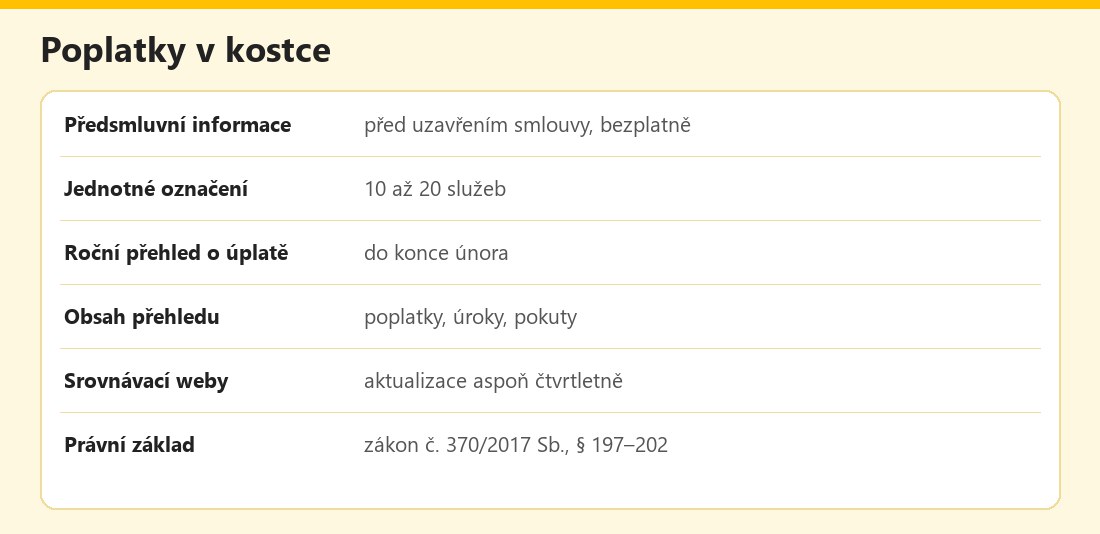 Základní údaje – vlastní infografika
Výhody a nevýhody
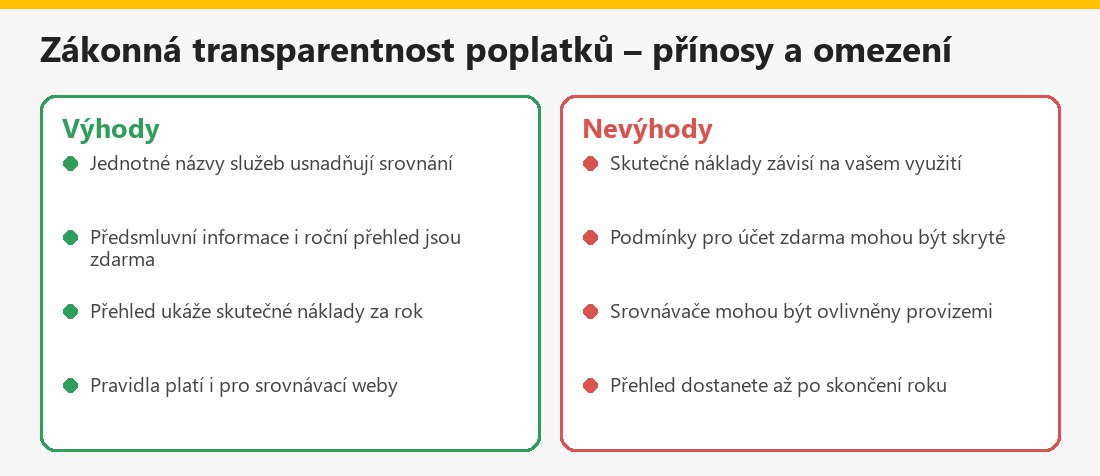 Souhrn – vlastní infografika
Související články
V kategorii Banky a finanční instituce najdete také Pojištění vkladů v bance, Neautorizovaná platba – reklamace a Revolut přihlášení.
Shrnutí
Poplatky za účet lze porovnat díky jednotnému označení služeb a předsmluvním informacím o úplatě, které banka musí poskytnout bezplatně. Každý rok do konce února vám přijde přehled o úplatě za předchozí rok s celkovými náklady, úroky a pokutami. U srovnávacích webů hledejte údaje o provozovateli a datum aktualizace. Poplatky, které odporují smlouvě, reklamujte a využijte možnost změny banky.
Často kladené otázky k poplatkům za účet
Co jsou předsmluvní informace o úplatě?
Samostatný přehledný dokument o poplatcích za služby s jednotným označením, který banka musí poskytnout před uzavřením smlouvy a zdarma.
Kdy dostanu roční přehled o úplatě?
Podle zákona do konce února za předchozí kalendářní rok; na žádost i v listinné podobě, bezplatně.
Co je jednotné označení služeb?
Společné názvy 10 až 20 nejpoužívanějších služeb spojených s účtem, které banky musí uvádět vedle vlastních názvů.
Co obsahuje přehled o úplatě?
Jednotkové a celkové úplaty za služby, úroky z přečerpání, úroky připsané na účet a údaje o pokutách a úrocích z prodlení.
Jak poznám důvěryhodný srovnávač?
Uvádí provozovatele, dohled, jasná kritéria, jednotné názvy služeb a datum poslední aktualizace.
Může banka vázat účet na další produkt?
Může jej nabídnout, ale musí vás předem informovat, zda lze smlouvu uzavřít i bez něj a kolik stojí.
Co dělat, když banka účtuje poplatek v rozporu se smlouvou?
Reklamujte jej písemně; ČNB uvádí takové účtování jako důvod ke stížnosti, případně lze využít finančního arbitra.
Jak zlevnit účet?
Spočítejte svůj profil, porovnejte nabídky podle jednotných názvů, vyjednávejte nebo změňte banku.
