
Banka odmítla platbu – kdy smí, jak vás informuje a v jaké lhůtě (§ 158, 159 a 169 ZoPS)
Zadali jste platbu a ona neodešla. V aplikaci vidíte „odmítnuto“, nebo se nic nestalo a příjemce volá, že peníze nedorazily. Co to znamená, kdy smí banka platbu odmítnout a jak vás o tom musí informovat? Zákon o platebním styku (ZoPS) stanoví pravidla, která pomáhají odlišit běžné příčiny (nedostatek prostředků, překročený limit) od situací, kdy je namístě stížnost. Tento článek je shrnuje.
Údaje vycházejí z platného znění zákona č. 370/2017 Sb., o platebním styku (§ 158, 159, 161 a 169; stav k 13. 11. 2026). Jde o obecný výklad, ne právní poradenství; podrobnosti stanoví i smlouva s bankou. V případě sporu se obraťte na banku či finančního arbitra.
Související články: Lhůty provedení platby a vrácení inkasa, Odvolání platebního příkazu a souhlasu a Zablokování karty bankou.
Aktualizováno: listopad 2026.
Kdy smí banka odmítnout: § 159 odst. 1
Podle § 159 odst. 1 může banka platební příkaz odmítnout, jestliže není povinna platební transakci provést. Zákon tedy nedává bance právo odmítnout z libovůle: platbu odmítne, pokud k jejímu provedení nemá povinnost. Typicky:
- nedostatek prostředků na účtu či v rámci sjednaného úvěrového rámce,
- překročený limit sjednaný pro platební prostředek (§ 163),
- zablokovaný účet či platební prostředek (§ 164),
- chybně vyplněný příkaz (neexistující číslo účtu, chybějící údaje),
- bezpečnostní podezření (například u nepřímo daného příkazu při podezření na neoprávněné či podvodné použití podle § 161 odst. 3),
- jiné důvody, které vyplývají ze smlouvy a zákona.
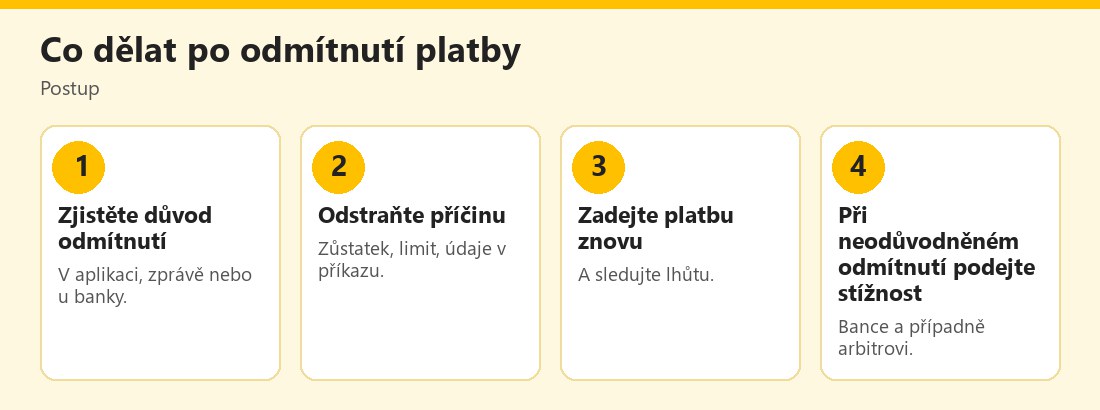 Postup po odmítnutí platebního příkazu – vlastní infografika
Kdy se příkaz považuje za přijatý: § 158
Aby bylo jasné, odkdy běží lhůty, připomeňme: podle § 158 je platební příkaz přijat, jakmile dojde bance plátce; dohodnete-li, že platba začne později či po splnění podmínek, platí příkaz za přijatý v daný okamžik; dojde-li mimo provozní dobu, považuje se za přijatý na začátku následující provozní doby. Teprve po přijetí a posouzení banka rozhodne, zda příkaz provede, nebo odmítne.
Jak vás musí informovat: § 159 odst. 2
Pokud banka příkaz odmítne:
- poskytne nebo zpřístupní vám informaci o tom dohodnutým způsobem při nejbližší příležitosti, nejpozději ve lhůtě podle § 169 a 173,
- je-li to možné, oznámí důvody odmítnutí a postup pro nápravu chyb, které byly důvodem.
Lhůta podle § 169 odst. 1: banka plátce zajistí, aby částka transakce byla připsána na účet banky příjemce nejpozději do konce následujícího pracovního dne po přijetí platebního příkazu. Informaci o odmítnutí byste proto měli dostat nejpozději v této lhůtě. U některých plateb (papírový příkaz, směna měn, platby mimo ČR) se mohou dohodnout lhůty o 1 či 3 pracovní dny delší (§ 169 odst. 2 a 3); podrobnosti viz Lhůty provedení platby a vrácení inkasa.
Úplata za informaci
Podle § 159 odst. 3 se banka a uživatel mohou dohodnout, že bance náleží úplata za poskytnutí či zpřístupnění informace o odmítnutí. V praxi bývá informace v aplikaci zdarma, ale ceník banky může stanovit poplatek za papírové oznámení či zvláštní formy; zkontrolujte jej.
Zvláštní případ: nepřímo daný příkaz
Pokud dáváte příkaz přes službu třetí strany (například služba, která platbu zadá za vás), platí zvláštní pravidla (§ 161). Banka, která vede váš účet, nesmí činit neodůvodněné rozdíly mezi nepřímo daným příkazem a ostatními, ale může ho odmítnout například při podezření na neoprávněné či podvodné použití prostředku nebo když byl dán přes osobu, která k tomu není oprávněna. O důvodech vás informuje, ledaže by tím ohrozila bezpečnost platebního styku. Viz také Open banking a PSD2.
Co dělat, když platba „zmizela“
Někdy platba není odmítnuta, ale čeká či se dlouho nezobrazuje u příjemce. Postupujte takto:
- Zkontrolujte stav v bankovnictví: čeká na zpracování, zpracováno, odmítnuto.
- Zkontrolujte lhůtu: převod v rámci ČR má jít do konce následujícího pracovního dne po přijetí příkazu; víkendy a svátky se nepočítají.
- Zkontrolujte údaje: číslo účtu, kód banky, částku, měnu.
- Zkontrolujte limit a zůstatek.
- Kontaktujte banku, pokud nedostanete informaci či důvody.
- Při opakovaném neodůvodněném odmítání podejte stížnost; viz Stížnost na banku – finanční arbitr.
Odmítnutá platba kartou
U kartové platby terminál či e-shop ukáže chybu, často bez jasného důvodu. Zkuste: zkontrolovat limity a zůstatek, platbu opakovat, ověřit, zda není karta zablokována či nemá omezení pro internet či zahraničí, a v aplikaci povolit nákupy online. Pokud platba proběhla, ale zboží nedorazilo, jde o jiný případ (reklamace); viz Platba kartou – chargeback a 3D Secure. Pokud se peníze „zablokovaly“, ale platba nebyla provedena, jde o blokaci; viz Blokace peněz na kartě.
Praktické tipy
- Sledujte stav plateb v aplikaci a zapněte upozornění.
- Mějte rezervu na účtu pro splatné platby.
- Plánujte platby s předstihem, ne v poslední hodině provozní doby.
- Při chybě opravte údaje a zadejte platbu znovu, nezkoušejte ji zadat několikrát najednou.
- Uložte potvrzení o odmítnutí a komunikaci s bankou.
- Pozor na podvod: zpráva „platba odmítnuta, klikněte zde“ je častý phishing; viz Falešné bankovní aplikace.
- U splatných závazků informujte příjemce o zpoždění.
Další informace: Česká národní banka – Chraňte své peníze, E-Bezpečí, Stop online a Policie ČR.
Rozdíl mezi odmítnutím, zpožděním a vrácením
Tři situace se snadno pletou. Odmítnutí znamená, že banka příkaz neprovedla a oznámila to. Zpoždění znamená, že platba je v běhu, ale nedorazila v očekávané lhůtě, například kvůli víkendu či svátku, nebo protože jde o platbu s jinou měnou či mimo ČR. Vrácení znamená, že platba byla provedena a příjemce či jeho banka ji poslala zpět, například kvůli neexistujícímu účtu. Postup se liší: u odmítnutí opravíte příčinu a zadáte znovu, u zpoždění vyčkáte nebo kontaktujete banku, u vrácení čekáte na připsání peněz a zkontrolujete údaje. Vždy porovnejte stav platby v aplikaci s tím, co vám sdělil příjemce.
Co dělat, když potřebujete platbu urgentně
Pokud jde o splatnost s hrozbou sankce (nájem, pojistka, daň), nečekejte do poslední chvíle. Zadejte platbu v dostatečném předstihu, a pokud vám banka platbu odmítla, ihned opravte příčinu a zadejte ji znovu; v krajním případě využijte okamžitou platbu, pokud ji banka nabízí a platba není podezřelá. Příjemce informujte o situaci a v případě potřeby mu pošlete potvrzení o zadání platby; často stačí k tomu, aby nedošlo k sankcím. Pokud banka odmítla platbu neoprávněně a vznikla vám škoda, uschovejte doklady a uplatněte reklamaci.
Praktický příklad (smyšlený)
Daniel zadal platbu nájmu, ale v aplikaci se objevilo „odmítnuto“. Zjistil, že mu chybělo několik stovek korun na účtu. Platbu doplnil a poslal znovu, informoval pronajímatele a zároveň si nastavil upozornění na nízký zůstatek. Příklad je smyšlený.
Podle § 159 ZoPS musí banka o odmítnutí informovat při nejbližší příležitosti, nejpozději ve lhůtě podle § 169 (zpravidla do konce následujícího pracovního dne), a pokud lze, uvést důvody a postup nápravy.
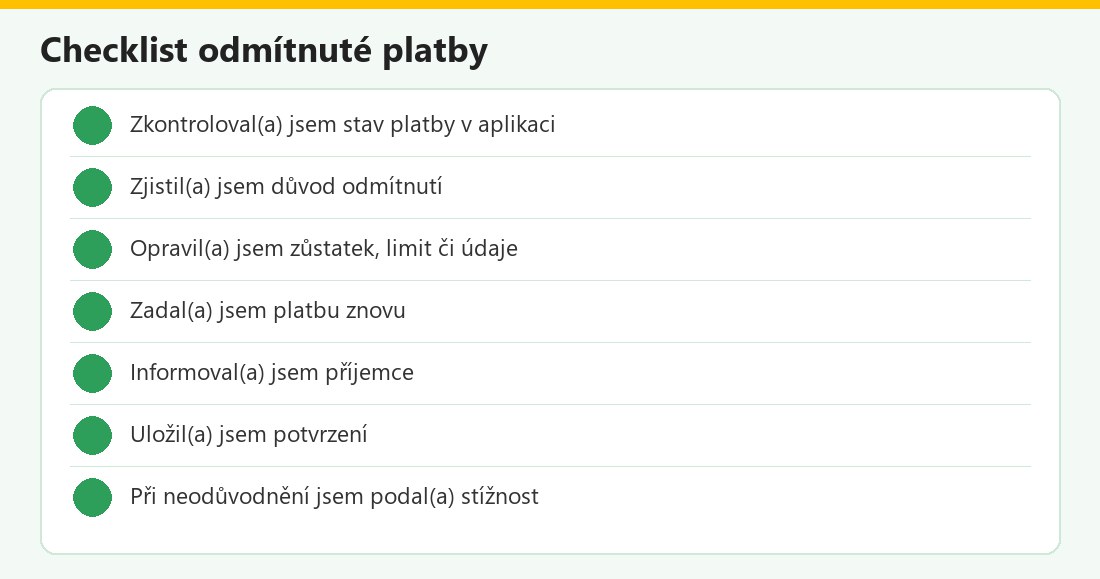 Kontrolní seznam – vlastní infografika
Odmítnutí platby v kostce
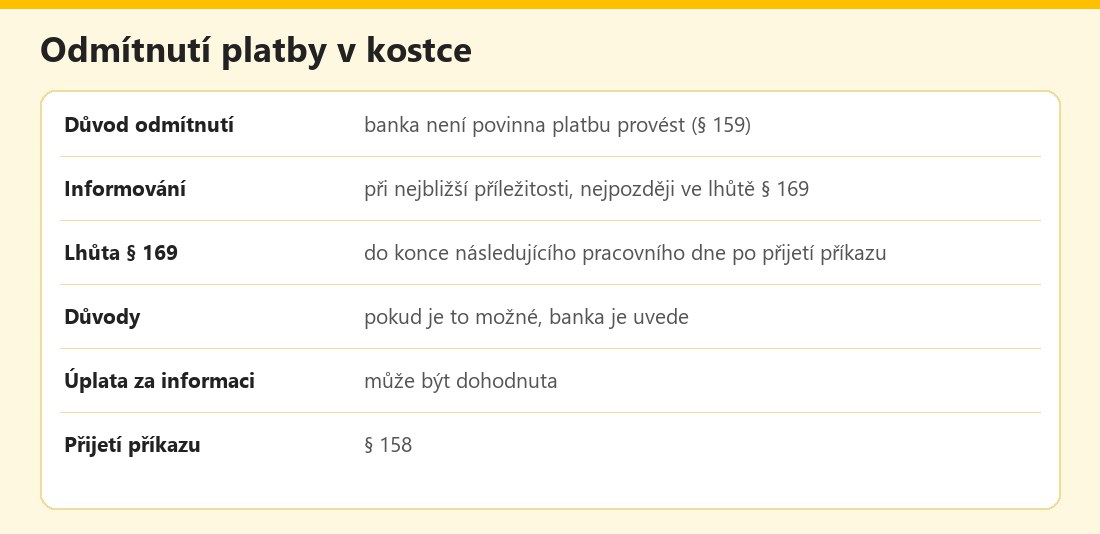 Základní údaje – vlastní infografika
Výhody a nevýhody
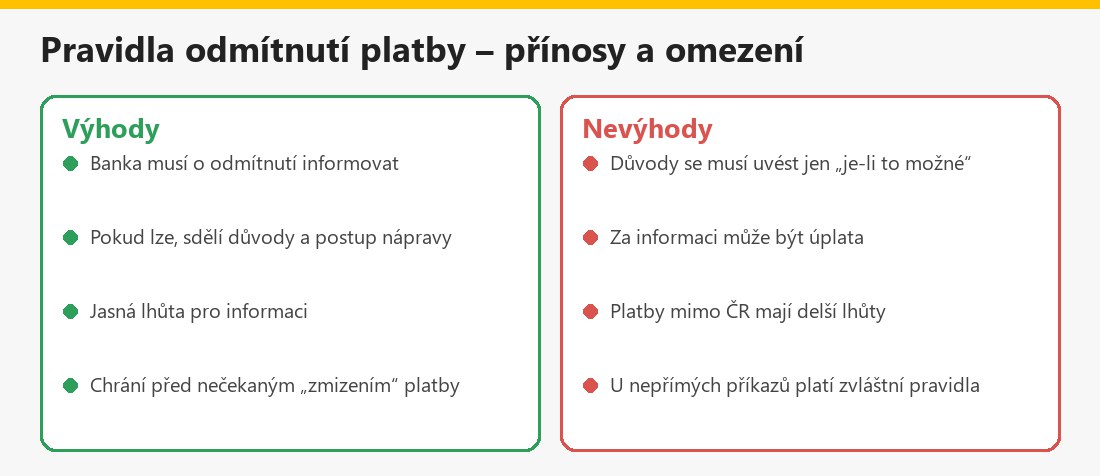 Souhrn – vlastní infografika
Související články
V kategorii Mobilní bankovnictví a platby najdete také Push notifikace a potvrzení plateb a Bezpečnost NFC plateb.
Shrnutí
Banka smí platební příkaz odmítnout, jen když není povinna platbu provést (§ 159). O odmítnutí vás musí informovat při nejbližší příležitosti, nejpozději ve lhůtě § 169 (zpravidla do konce následujícího pracovního dne po přijetí příkazu), a pokud je to možné, uvést důvody a postup nápravy. Za informaci může být úplata. Zjistěte důvod, opravte příčinu a platbu zadejte znovu; při neodůvodněném odmítání podejte stížnost.
Často kladené otázky k odmítnuté platbě
Kdy smí banka odmítnout platbu?
Když není povinna platební transakci provést (§ 159 odst. 1).
Musí mě banka informovat?
Ano, při nejbližší příležitosti, nejpozději ve lhůtě podle § 169 a 173.
Musí uvést důvod?
Pokud je to možné, oznámí důvody odmítnutí a postup pro nápravu.
Jaká je lhůta pro provedení platby v ČR?
Nejpozději do konce následujícího pracovního dne po přijetí příkazu (§ 169 odst. 1).
Zaplatím za informaci o odmítnutí?
Může být dohodnuta úplata (§ 159 odst. 3); zkontrolujte ceník.
Co dělat po odmítnutí?
Zjistit důvod, opravit zůstatek, limit či údaje a platbu zadat znovu.
Co když banka neinformuje?
Kontaktujte ji a požádejte o důvody; při opakovaném selhání podejte stížnost.
Je to právní poradenství?
Ne, jde o obecný výklad.
