
Poplatky v platebním styku – kdy smí banka účtovat úplatu a kdy ne (ZoPS v kostce)
Bankovní poplatky jsou téma, které vzbuzuje podrážděnost: někdy se zdají logické, jindy absurdní („poplatek za to, že mi banka řekla, že platbu odmítla?“). Zákon o platebním styku (ZoPS) obsahuje několik konkrétních ustanovení, která říkají, kdy se banka a klient mohou dohodnout na úplatě a jak vysoká smí být. Tento článek shrnuje hlavní z nich jako rozcestník k podrobným výkladům a dává tipy, jak ceník číst a poplatky porovnávat.
Údaje vycházejí z platného znění zákona č. 370/2017 Sb., o platebním styku (§ 157, 159, 160, 167, 186 a 254; stav k 13. 11. 2026). Jde o obecný výklad, ne právní ani finanční poradenství; výši poplatků určují ceníky bank, zákon vymezuje, za co a za jakých podmínek se lze na úplatě dohodnout. Ceníky ověřte u své banky.
Související články: Změna banky – převod platebního účtu, Poplatky za účet a jejich porovnání a Stížnost na banku – finanční arbitr.
Aktualizováno: listopad 2026.
Jak zákon k poplatkům přistupuje
Zákon nestanoví cenu bankovních služeb, ale u vybraných činností vymezuje, zda je smí banka zpoplatnit: obvykle slovy „dohodnou-li se“ či „mohou se dohodnout, že poskytovateli náleží úplata“. To znamená, že poplatek musí být ve smlouvě či v ceníku, který je její součástí; nelze ho přidat dodatečně bez souhlasu a oznámení. U některých případů zákon stanoví i strop (například skutečné náklady).
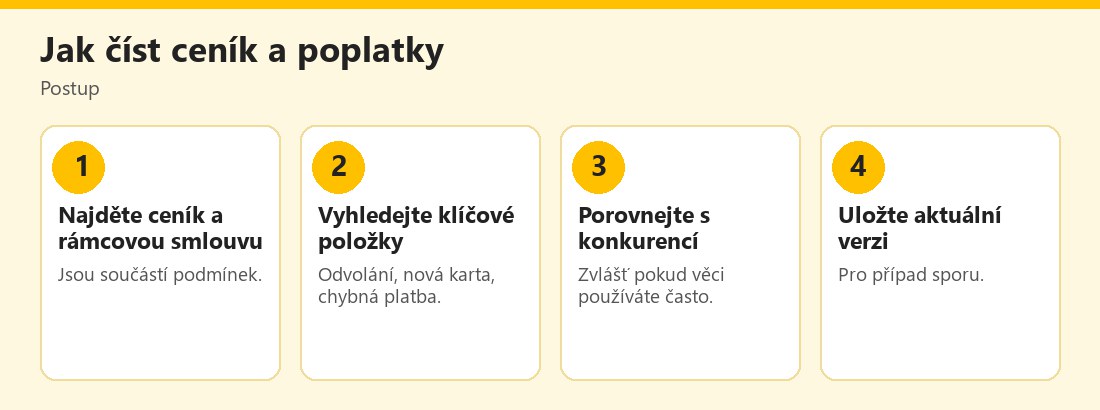 Postup kontroly poplatků v ceníku banky – vlastní infografika
Úplata za informaci o odmítnutí platby: § 159 odst. 3
Podle § 159 odst. 3 se banka a uživatel mohou dohodnout, že bance náleží úplata za poskytnutí či zpřístupnění informace o odmítnutí platebního příkazu. V praxi je informace v aplikaci často zdarma, ale papírové oznámení či zvláštní forma mohou být zpoplatněny. Viz Banka odmítla platbu.
Úplata za odvolání příkazu a souhlasu: § 160 odst. 5 a § 157 odst. 4
Podle § 160 odst. 5 se mohou dohodnout, že bance náleží úplata za odvolání platebního příkazu, byl-li odvolán po uplynutí lhůt podle § 160 odst. 1 až 3. Podle § 157 odst. 4 obdobně u odvolání souhlasu plátce. Zrušit včas (před přijetím příkazu či do konce provozní doby předchozího dne) je tedy zpravidla bezplatné, zatímco pozdější zásah může být zpoplatněn. Viz Odvolání platebního příkazu a souhlasu.
Úplata za novou kartu po ztrátě či zneužití: § 167
Podle § 167 se banka a uživatel mohou dohodnout na úplatě za vydání nového platebního prostředku v důsledku ztráty, odcizení, zneužití či neoprávněného použití; úplata nepřevyšuje skutečné náklady banky na vydání. Zákon tedy stanoví strop. Viz Ztráta či odcizení karty. Zablokování samo o sobě zákon nezpoplatňuje (ceník ale může obsahovat různé položky; ověřte).
Úplata za pomoc při chybné platbě: § 186 odst. 3
Podle § 186 odst. 3 se mohou dohodnout, že bance náleží úplata za jednání ve prospěch plátce při platbě s nesprávným identifikátorem příjemce (vyvinutí úsilí o vrácení a poskytnutí údajů). Viz Platba na špatný účet. Ceníky bank obvykle uvádějí poplatek za „vyhledání platby“ či „reklamaci chybné platby“.
Úplata příjemce za použití platebního prostředku: § 254
Odlišný případ: nejde o banku, ale o příjemce platby (obchodníka). Podle § 254 mu náleží úplata za použití platebního prostředku nejvýše do výše přímých nákladů a nenáleží u regulovaných karetních plateb a eurových úhrad a inkas; o úplatě i slevě musí informovat předem. Viz Příplatek za platbu kartou.
Poplatky při směně měn: § 254a
Při nabídce směny měn u bankomatu či v obchodě musí nabízející před platbou informovat o úplatě a kurzu, jinak mu úplata ani rozdíl proti referenčnímu kurzu ECB nenáleží. Viz Dynamická směna měn.
Kde zákon žádnou úplatu nepřipouští
Z přehledu je vidět, že zákon neumožňuje libovolné zpoplatnění všeho. Například u neautorizovaných plateb má banka povinnost nápravy a zákon stanoví její postup a lhůty; poplatek za to se nemá účtovat; viz Neautorizovaná platba a reklamace. Podobně změna banky je upravena zvláštními pravidly; viz Změna banky. Pokud vám banka zpoplatní věc, kterou smlouva ani ceník nezmiňuje, požádejte o vysvětlení a vrácení.
Jak poplatky porovnávat
- Vyhledejte ceník (součást rámcové smlouvy či na webu banky).
- Zaměřte se na položky, které budete používat: vedení účtu, karta, výběry z cizích bankomatů, platby v zahraničí, okamžité platby.
- Spočítejte roční náklady pro svůj způsob užívání.
- Zohledněte „zvláštní“ poplatky: odvolání, nová karta, vyhledání platby: dokážou překvapit.
- Porovnejte s alespoň dvěma dalšími bankami; viz Poplatky za účet a jejich porovnání.
- Sledujte oznámení o změnách podmínek; viz Změna podmínek banky.
Jak reklamovat poplatek
Pokud se domníváte, že vám banka účtovala poplatek neoprávněně:
- Zkontrolujte smlouvu a ceník platné v době poplatku.
- Požádejte banku písemně o vysvětlení a vrácení.
- Uložte důkazy: výpis, ceník, komunikaci.
- Podejte stížnost; při neúspěchu zvažte finančního arbitra; viz Stížnost na banku – finanční arbitr.
- Sledujte lhůty pro reklamaci a stížnost uvedené v podmínkách banky.
Další informace: Česká národní banka – Chraňte své peníze, Česká obchodní inspekce, E-Bezpečí a Policie ČR.
Přehled o poplatcích a roční zpráva
Banky mají povinnost poskytovat přehled o poplatcích za platební účet a informovat o nich způsobem, který umožní porovnání. Pokud nevíte, kolik platíte, požádejte banku o přehled za uplynulé období či si ho stáhněte z internetového bankovnictví; podrobnosti viz Poplatky za účet – přehled o úplatách. Jednou ročně se vyplatí projít všechny položky a ověřit, zda stále odpovídají tomu, jak účet využíváte. Pokud banka změní podmínky, máte právo smlouvu vypovědět; viz Změna podmínek a výpověď smlouvy o účtu.
Jak omezit poplatky v praxi
Většinu poplatků lze snížit bez zásadních kompromisů: využívejte bankomaty své banky, plaťte převodem a QR kódem místo drahých způsobů, vyhýbejte se hotovostním operacím, kontrolujte, zda neplatíte za služby, které nepotřebujete (pojištění karet, SMS upozornění), a zvolte účet, jehož tarif odpovídá tomu, jak ho skutečně používáte. U plateb v zahraničí volte místní měnu a kartu s výhodnějšími podmínkami. Pokud zvažujete změnu banky, využijte zákonem upravený převod účtu; viz Změna banky – převod platebního účtu.
Co dělat, když si nejste jisti
Pokud ceníku nerozumíte, požádejte banku o vysvětlení konkrétních položek písemně a uschovejte odpověď. U závažných sporů pomůže spotřebitelská poradna či finanční arbitr. Pamatujte, že poplatek, který není ve smlouvě či ceníku, nemá oporu, a že u některých položek zákon stanoví strop nebo podmínku informování. Neplaťte rutinně všechno, co vám přijde na výpisu, bez kontroly; několik minut kontroly občas ušetří stovky či tisíce korun ročně.
Praktický příklad (smyšlený)
Jakub zruší platbu až v den splatnosti, po konci provozní doby banky, a banka mu naúčtuje poplatek za odvolání. Jakub si ověří, že ceník poplatek obsahuje a že lhůta uplynula. Příště platbu zruší včas a poplatek ušetří. Příklad je smyšlený.
Například za informaci o odmítnutí (§ 159), odvolání po lhůtě (§ 160, 157), novou kartu po ztrátě nejvýše za skutečné náklady (§ 167) či pomoc při chybné platbě (§ 186). Poplatek musí být ve smlouvě či ceníku.
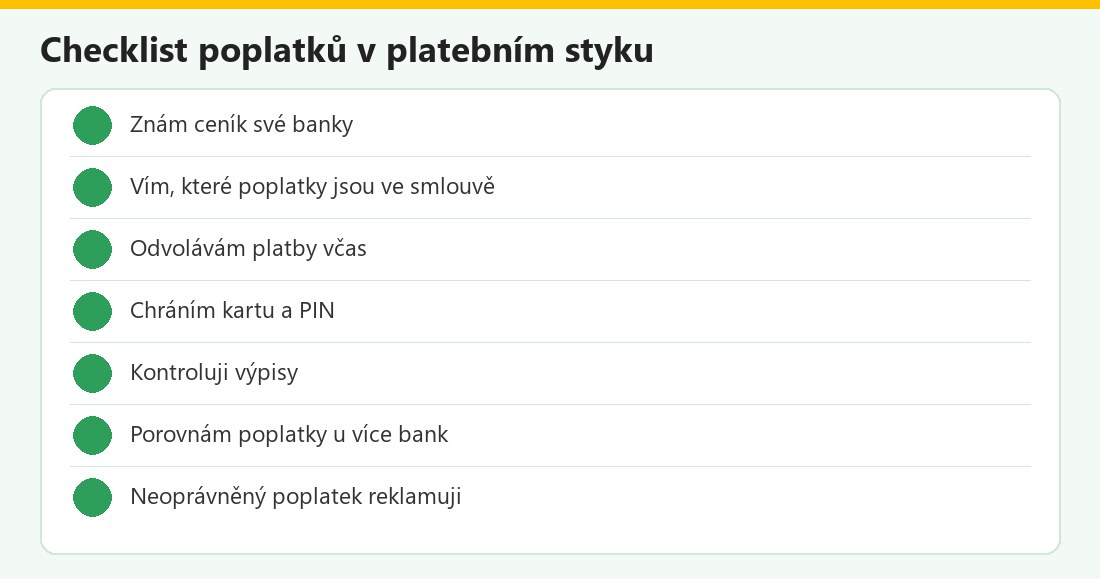 Kontrolní seznam – vlastní infografika
Poplatky v kostce
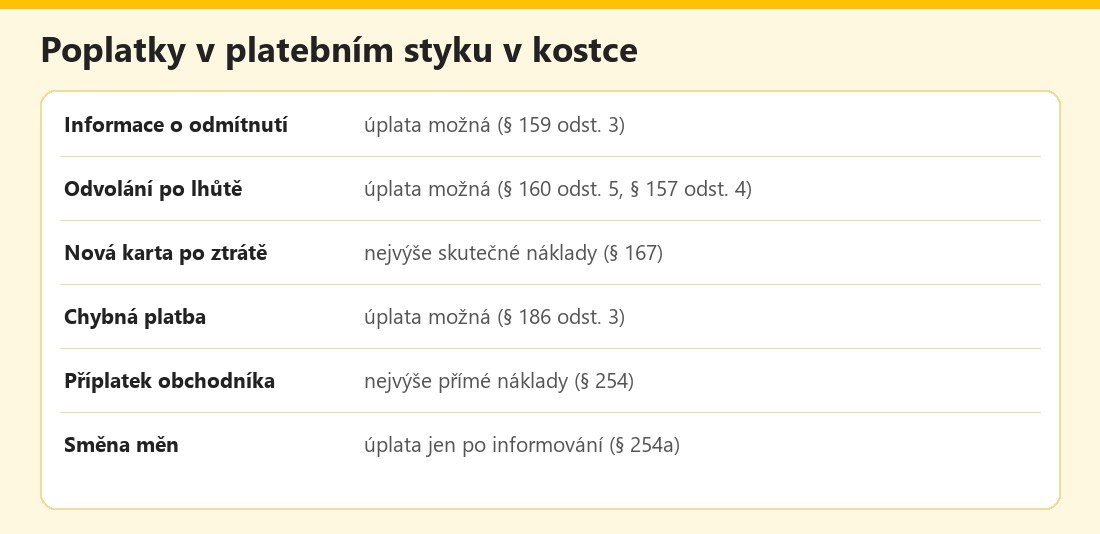 Základní údaje – vlastní infografika
Výhody a nevýhody
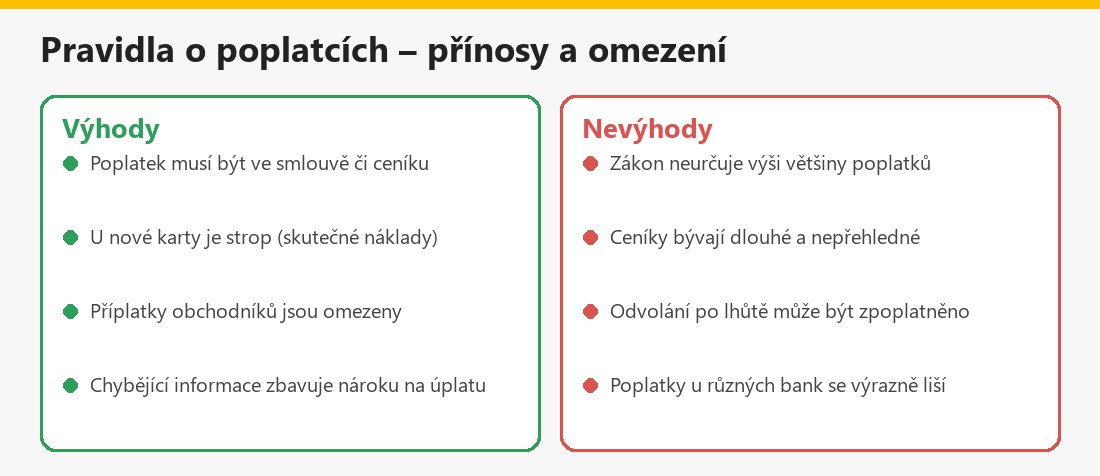 Souhrn – vlastní infografika
Související články
V kategorii Mobilní bankovnictví a platby najdete také Push notifikace a potvrzení plateb a Open banking a PSD2.
Shrnutí
Zákon o platebním styku výslovně umožňuje bance dohodnout úplatu například za informaci o odmítnutí platby (§ 159), odvolání příkazu či souhlasu po lhůtě (§ 160, 157), novou kartu po ztrátě nejvýše za skutečné náklady (§ 167) a pomoc při chybné platbě (§ 186). Úplata příjemce za použití platebního prostředku je omezena (§ 254) a při směně měn nenáleží bez předchozího informování (§ 254a). Poplatek musí být ve smlouvě či ceníku; ceníky srovnávejte a neoprávněné poplatky reklamujte.
Často kladené otázky k poplatkům v platebním styku
Smí banka účtovat poplatek za odvolání platby?
Po lhůtách pro odvolání ano, pokud se tak dohodla (§ 160 odst. 5, § 157 odst. 4).
Zaplatím za informaci o odmítnutí?
Může být dohodnuta úplata (§ 159 odst. 3); v aplikaci bývá zdarma.
Kolik může stát nová karta po ztrátě?
Nejvýše skutečné náklady banky (§ 167).
Je poplatek za chybnou platbu povolen?
Zákon dovoluje dohodnout úplatu za jednání banky (§ 186 odst. 3).
Smí obchodník účtovat příplatek za kartu?
Jen do přímých nákladů a ne u regulovaných karet a eurových plateb (§ 254).
Kde najdu poplatky?
V ceníku, který je součástí rámcové smlouvy a podmínek banky.
Jak reklamovat poplatek?
Písemně u banky s odkazem na smlouvu a ceník, poté finanční arbitr.
Je to finanční poradenství?
Ne, jde o obecný výklad.
