
Odvolání platebního příkazu a souhlasu s platbou – do kdy zrušit převod, inkaso či příkaz
Odeslali jste platbu na špatné číslo účtu, zjistili jste, že obchodník vás nepoctivě stahuje z účtu, nebo si jen rozmyslíte převod, který čeká na splatnost. Dá se to ještě zrušit? Odpověď závisí na tom, kdy o to žádáte a jaký typ platby jde: odchozí převod, inkaso, trvalý příkaz, platba kartou. Zákon o platebním styku (ZoPS) stanoví jasná pravidla: do kdy lze platební příkaz odvolat a kdy už ne. Tento článek je vysvětluje srozumitelně.
Údaje vycházejí z platného znění zákona č. 370/2017 Sb., o platebním styku (zejména § 157 až 160; stav k 13. 11. 2026). Jde o obecný výklad, ne právní poradenství; podrobnosti určují smlouva s bankou a typ platby. V případě sporu se obraťte na banku či finančního arbitra.
Související články: Okamžité platby a podvodné převody, Lhůty provedení platby a vrácení inkasa a Chybná platba na špatný účet.
Aktualizováno: listopad 2026.
Kdy je platební příkaz přijat: § 158
Odvolání souvisí s tím, kdy se platební příkaz považuje za přijatý. Podle § 158:
- platební příkaz je přijat, jakmile dojde poskytovateli plátce (bance),
- pokud se dohodnete, že platba začne v určitý okamžik či po splnění podmínek (například datum splatnosti), považuje se příkaz za přijatý v tento okamžik,
- dojde-li příkaz mimo provozní dobu banky nebo po uplynutí limitního času blízko konce provozní doby, považuje se za přijatý na začátku následující provozní doby.
Praktický důsledek: převod s budoucím datem je přijat až v den splatnosti (v provozní době), takže jej lze obvykle zrušit dříve; naopak okamžitá platba je přijata prakticky ihned, a tedy jí pak zrušit nelze.
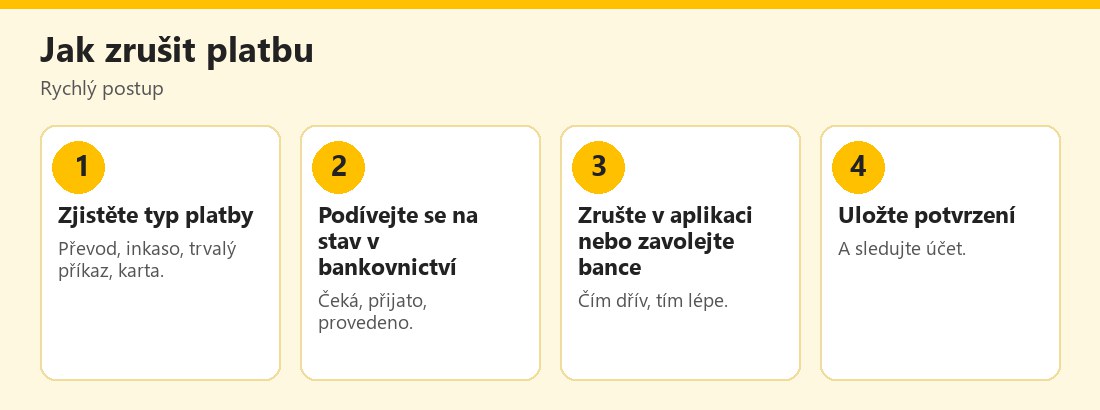 Rychlý postup zrušení platby – vlastní infografika
Odvolání příkazu: § 160
Podle § 160:
- Uživatel, který dává platební příkaz, jej může odvolat, dokud není příkaz přijat.
- Platební příkaz s dohodnutým budoucím okamžikem (§ 158 odst. 2) nelze odvolat poté, co uplynula provozní doba poskytovatele bezprostředně předcházející dni, v němž je příkaz přijat. Jinými slovy, převod s datem splatnosti zrušíte nejpozději do konce provozní doby předchozího dne.
- Příkaz, který dává plátce prostřednictvím příjemce (například platba kartou), nelze odvolat poté, co jej plátce předal příjemci.
- Dohoda, že lze příkaz odvolat i po uplynutí těchto lhůt, vyžaduje souhlas příjemce; u trvalého příkazu to platí jen pro první transakci.
- Banka si může dohodnout úplatu za odvolání, pokud k odvolání dojde po uplynutí lhůt podle odstavců 1 až 3.
- Pokud dáte příkaz k několika transakcím současně (například sérii plateb), posuzují se podmínky odvolání u každé platby zvlášť.
Důležité: pokud byl příkaz již přijat, odvolání není zdarma automaticky: banka může účtovat poplatek, a pokud je platba provedena, můžete o vrácení požádat jen vstřícností příjemce či jinou cestou.
Odvolání souhlasu plátce: § 157
Od odvolání příkazu se mírně liší odvolání souhlasu s platební transakcí. Podle § 157:
- Plátce může souhlas odvolat, dokud lze odvolat platební příkaz k této transakci.
- Souhlas s inkasem nelze odvolat poté, co uplynula provozní doba banky bezprostředně předcházející dni, který byl mezi plátcem a příjemcem sjednán jako den odepsání částky. Souhlas s jinou transakcí, kterou zadává příjemce (například platba kartou), nelze odvolat poté, co jste souhlas předali příjemci.
- Odvolání po těchto lhůtách vyžaduje souhlas příjemce.
- Banka může mít nárok na úplatu za odvolání po uplynutí lhůt.
- Při souhlasu s několika transakcemi najednou se podmínky posuzují u každé zvlášť.
Praktický význam pro inkaso: pokud chcete zabránit tomu, aby vás příjemce znovu stáhl, zrušte souhlas s inkasem u banky nejpozději do konce provozní doby dne před sjednaným dnem odepsání. Jinak už platbu nezastavíte; můžete však požádat o vrácení podle zvláštních pravidel; viz Lhůty provedení platby a vrácení inkasa.
Typy plateb v praxi
- Převod s budoucím datem: zrušte v internetovém bankovnictví či aplikaci nejpozději do konce provozní doby předchozího dne.
- Trvalý příkaz: lze ho zrušit či změnit; pro nadcházející platbu platí stejné pravidlo jako u budoucího data.
- Inkaso a SIPO: souhlas odvoláte u banky; platbu s datem odepsání lze zrušit do konce provozní doby předchozího dne; k vrácení již provedeného inkasa existují zvláštní lhůty.
- Platba kartou: po předání příkazu příjemci (zaplacení) ji nelze odvolat; řeší se reklamací či chargebackem; viz Platba kartou – chargeback a 3D Secure.
- Okamžitá platba: je přijata ihned, odvolat ji nelze; hrozí-li podvod, volejte bance okamžitě; viz Okamžité platby a podvodné převody.
- QR platba: je to jen způsob zadání příkazu; platí pravidla příslušného typu platby.
Co dělat při omylu či podvodu
Pokud jste poslali peníze omylem nebo vás oklamali:
- Okamžitě volejte bance (číslo z karty či aplikace) a požádejte o zastavení či zpětvolání platby.
- Zjistěte stav platby: čekající platbu lze zrušit; provedenou již jen žádat o vrácení.
- Oslovte příjemce, pokud ho znáte, a požádejte o vrácení; u chybně zadaného čísla účtu viz Chybná platba na špatný účet.
- Nahlaste podvod policii (158); viz Kam nahlásit podvod.
- Uložte důkazy: potvrzení o platbě, komunikaci.
Praktické tipy
- Před odesláním platbu zkontrolujte: číslo účtu, částku, variabilní symbol, příjemce.
- U velkých plateb nejprve pošlete testovací částku.
- Využijte budoucí datum u plánovaných plateb: máte možnost zrušení.
- Sledujte inkasa: nastavte limity a upozornění v bankovnictví; viz Limity na kartách a platbách.
- Odvolejte souhlas s inkasem včas, ne až v den platby.
- Zjistěte poplatky za odvolání ve svém ceníku.
- Při podezření na podvod nečekejte.
Další informace: Česká národní banka – Chraňte své peníze, E-Bezpečí, Stop online a Policie ČR.
Provozní doba banky a víkendy
Pravidla odvolání se opírají o „provozní dobu“ poskytovatele, tedy dobu, kdy banka přijímá a zpracovává platební příkazy. Mimo ni, například o víkendech a svátcích, se příkaz považuje za přijatý až na začátku další provozní doby (§ 158 odst. 3). To může být výhoda: platbu zadanou v pátek večer můžete ještě v pondělí brzy ráno zrušit, pokud ji banka nezpracovala dřív. Naopak pozor na inkasa a platby s dohodnutým dnem: čas, do kdy je lze zrušit, určuje provozní doba předchozího dne, ne půlnoc. Přesné časy najdete v podmínkách své banky; u okamžitých plateb tyto lhůty neplatí, protože se zpracovávají nepřetržitě.
Poplatky za odvolání
Zákon umožňuje, aby se banka s klientem dohodla na úplatě za odvolání příkazu či souhlasu, pokud k odvolání dojde po lhůtách podle § 157 a 160. Ceník banky proto může obsahovat položku za zrušení platby po přijetí. Před zrušením si ověřte, kolik to bude stát, a porovnejte s hodnotou platby. U malých částek se někdy vyplatí kontaktovat příjemce a požádat o vrácení, u velkých je rychlé jednání s bankou důležitější než poplatek. Pokud jde o podvod, banka zpravidla není povinna platbu zastavit, ale pokusí se o ni, jakmile včas dostane vaše hlášení.
Jak předcházet omylům
Většině chyb se dá předejít jednoduchými návyky: používejte uložené příjemce, kontrolujte číslo účtu a částku před potvrzením, využívejte QR kód faktury místo ručního opisování a u neobvyklých plateb si příjemce ověřte jiným kanálem. U větších plateb zvažte rozdělení na testovací a hlavní převod. Nastavte si limity a upozornění v bankovnictví. A pokud se vám stane chyba, jednejte hned: čas je nejdůležitější faktor, jak platbu zastavit nebo získat zpět.
Praktický příklad (smyšlený)
Petr si naplánoval převod nájmu na pátek, ale v úterý zjistí, že číslo účtu je chybné. V aplikaci platbu zruší, opraví ji a naplánuje znovu. Kdyby šlo o okamžitou platbu, musel by ihned volat bance a žádat o pomoc s vrácením. Příklad je smyšlený.
Podle § 160 ZoPS lze příkaz odvolat, dokud není přijat; budoucí platbu nejpozději do konce provozní doby předchozího dne; platbu kartou po předání příjemci už ne. Po lhůtě může banka účtovat úplatu a je třeba souhlas příjemce.
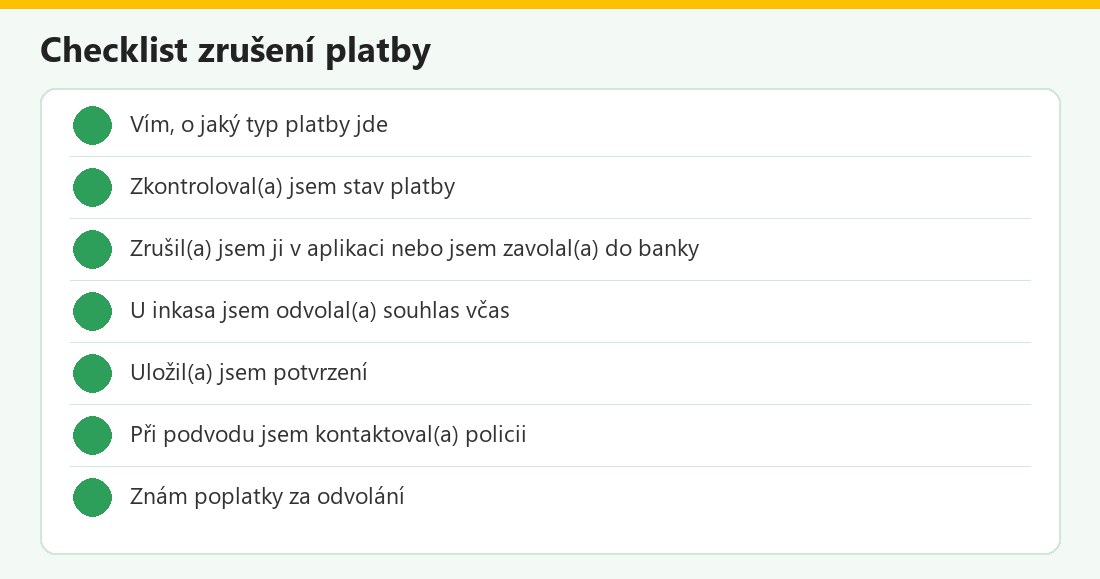 Kontrolní seznam – vlastní infografika
Odvolání platby v kostce
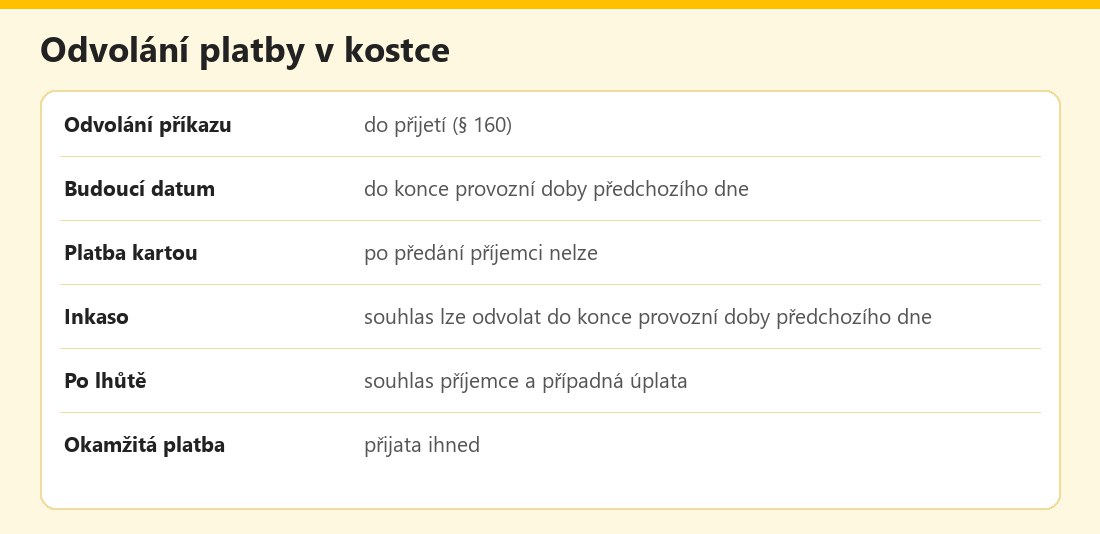 Základní údaje – vlastní infografika
Výhody a nevýhody
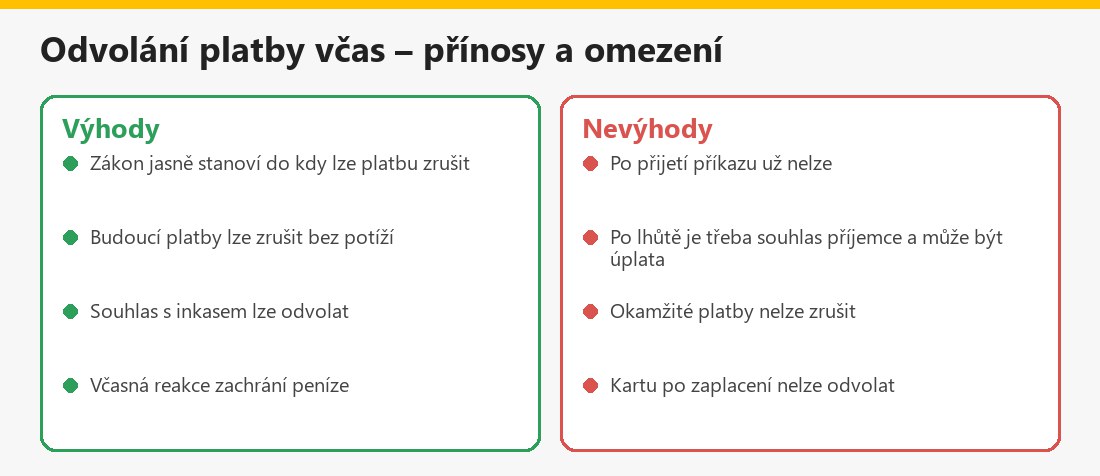 Souhrn – vlastní infografika
Související články
V kategorii Mobilní bankovnictví a platby najdete také QR platby a bezpečnost a Open banking a PSD2.
Shrnutí
Podle § 160 ZoPS můžete platební příkaz odvolat, dokud není přijat; příkaz s budoucím datem nejpozději do konce provozní doby předchozího dne; platbu kartou po předání příjemci už ne. Souhlas s inkasem lze odvolat do konce provozní doby dne před sjednaným dnem odepsání (§ 157). Po lhůtách je třeba souhlas příjemce a banka může účtovat úplatu. Okamžitou platbu zrušit nelze: u podvodu volejte bance ihned.
Často kladené otázky k odvolání platby
Do kdy lze odvolat platební příkaz?
Dokud není přijat (§ 160); přijetí je spojeno s doručením bance či sjednaným okamžikem.
Kdy lze zrušit platbu s budoucím datem?
Nejpozději do konce provozní doby banky bezprostředně předcházející dni přijetí.
Lze zrušit platbu kartou?
Po předání příkazu příjemci ne; řeší se reklamací či chargebackem.
Co inkaso?
Souhlas lze odvolat do konce provozní doby dne před sjednaným dnem odepsání.
Co po lhůtě?
Je potřeba souhlas příjemce a banka může účtovat úplatu za odvolání.
Lze zrušit okamžitou platbu?
Ne, je přijata ihned; volejte okamžitě bance.
Jak je to u trvalého příkazu?
Dohoda o odvolání po lhůtě vyžaduje souhlas příjemce jen pro první transakci; nadcházející platbu lze zrušit včas.
Je to právní poradenství?
Ne, jde o obecný výklad; rozhodují smlouva a okolnosti.
