
Platba kartou v e-shopu – 3D Secure, chargeback a vaše práva při zneužití nebo nedoručení zboží
Platba kartou je v e-shopech nejběžnější a při správném používání i dobře chráněná. Mnoho lidí ale míchá dohromady tři různé věci: zabezpečení platby (3D Secure), zneužití karty a vrácení peněz, když zboží nepřijde (chargeback). Každá z nich se řídí jinými pravidly. Tento článek je praktický průvodce: jak funguje ověření platby, na co máte nárok při zneužití karty a co je skutečně chargeback.
Údaje vycházejí ze stránky Evropského spotřebitelského centra Časté otázky – nákup na internetu (z roku 2017) a ze zákona o platebním styku č. 370/2017 Sb., § 181, 182, 188 a 223 (stav k 13. 11. 2026). Nejde o právní poradenství; postup při konkrétní platbě řešte s bankou.
Související články: Neautorizovaná platba a reklamace, 3D Secure – ověření platby kartou a Falešné e-shopy – jak je poznat.
Aktualizováno: listopad 2026.
Tři různé situace
- Zneužití karty: někdo použije vaše údaje a platbu jste neprovedli vy (neautorizovaná transakce). Řídí se zákonem o platebním styku.
- Zboží nedorazilo nebo je vadné: platbu jste provedli vy, ale obchodník nedodal. Řeší se vůči obchodníkovi (odstoupení, reklamace) a případně chargebackem.
- Chyba při platbě: dvojí strhnutí či špatná částka. Vyřešíte reklamací u banky nebo obchodníka.
Správné určení situace rozhoduje o tom, komu a co oznámit. Při zneužití kontaktujte banku okamžitě; při nedoručení nejdřív obchodníka.
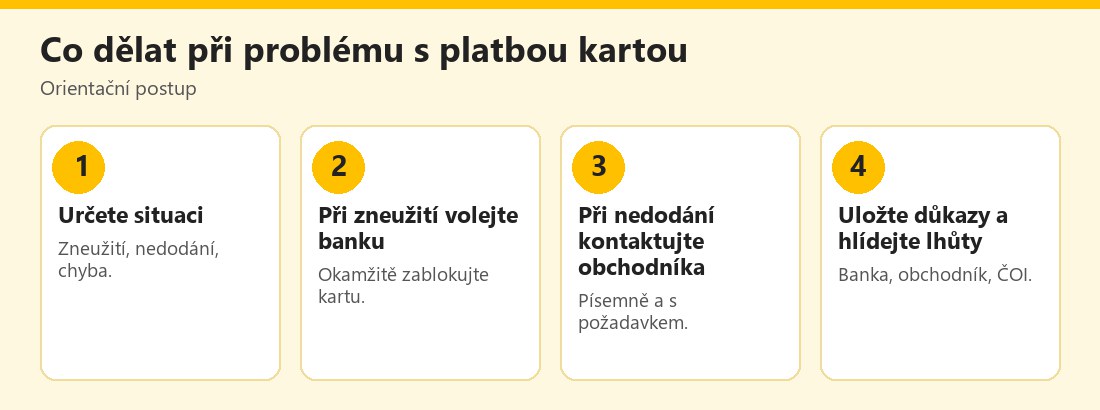 Orientační postup při problému s platbou kartou v e-shopu – vlastní infografika
3D Secure a silné ověření
Podle ESC technologie 3D Secure (označení „Verified by Visa“ či „Mastercard SecureCode“) chrání údaje o kartě a potvrzuje platbu SMS kódem. Zákon o platebním styku v § 223 stanoví, že poskytovatel použije silné ověření uživatele, jestliže plátce mimo jiné dává platební příkaz k elektronické platební transakci nebo přistupuje k účtu přes internet. V praxi to znamená potvrzení platby v aplikaci banky, biometrií, nebo kódem; chyběl-li takový krok, pomáhá to v případném sporu.
Doporučení:
- Platbu potvrzujte jen tehdy, když ji sami iniciujete a částka i obchodník v potvrzení sedí.
- Nepotvrzujte „ověření“, o které nežádáte; útočník se může snažit vyvolat schválení.
- Kód ani PIN nikomu neříkejte; PIN nikdy nezadávejte spolu s číslem karty (ESC).
- E-shop bez ověření platby (bez potvrzení v aplikaci nebo SMS) je podle banky varovný signál; viz Falešné e-shopy – jak je poznat.
Zneužití karty: práva podle zákona
Pokud platbu neprovedete vy, jde o neautorizovanou platební transakci. Podle § 181 zákona o platebním styku poskytovatel plátce neprodleně, nejpozději do konce následujícího pracovního dne poté, co ji zjistil nebo mu ji plátce oznámil, uvede účet do stavu, v němž by byl bez odepsání, nebo vrátí částku. Lhůta nezačne běžet, pokud má poskytovatel důvod se domnívat, že plátce jednal podvodně, a písemně to oznámí orgánu dohledu.
Kdo nese ztrátu (§ 182): plátce nese ztrátu z neautorizovaných transakcí do částky odpovídající 50 eurům, byla-li způsobena použitím ztraceného či odcizeného platebního prostředku nebo jeho zneužitím. V plném rozsahu ji nese, pokud ji způsobil podvodným jednáním nebo úmyslným či hrubě nedbalým porušením povinností (§ 165). Zákon ale uvádí výjimky: limit 50 eur se nepoužije, pokud jste nejednali podvodně a ztrátu, odcizení či zneužití nemohli zjistit před platbou, nebo šlo o chybu poskytovatele. Odstavec 1 se také nepoužije, jestliže ztráta vznikla poté, co jste ztrátu oznámili, poskytovatel nezajistil možnost kdykoli oznámit ztrátu či zneužití, nebo nepožadoval silné ověření v případech podle § 223.
Lhůta pro oznámení: podle § 188 můžete právo na nápravu uplatnit, pokud transakci poskytovateli oznámíte bez zbytečného odkladu poté, co jste se o ní dozvěděli, nejpozději do 13 měsíců od odepsání částky. Proto: sledujte výpisy a upozornění a nic neodkládejte. Více viz Neautorizovaná platba a reklamace.
Co je chargeback
Chargeback je žádost o vrácení platby kartou přes banku, typicky když zboží nedorazí nebo nebylo podle smlouvy. ESC uvádí, že platba kartou nebo přes PayPal poskytuje zvýšenou ochranu: pokud zboží nedorazí, můžete požádat banku o vrácení platby. Podle českého práva na chargeback nemáte právní nárok, banky však obvykle vycházejí klientům vstříc. Rozdíl proti zneužití: chargeback je ochrana poskytovaná dle pravidel karetních společností a banky, nikoli zákonné právo, a výsledek může záviset na dokladech a lhůtách.
Praktický postup:
- Nejdřív kontaktujte obchodníka a požadujte dodání či vrácení peněz; uložte komunikaci.
- Pokud neodpoví, kontaktujte banku a požádejte o reklamaci platby (chargeback).
- Dodejte důkazy: objednávku, potvrzení platby, e-maily, snímky e-shopu, popis problému.
- Dodržte lhůty, které banka sdělí (obvykle jsou omezené); nečekejte.
- Počítejte s tím, že banka může žádost zamítnout, například pokud zboží dorazilo či jste odstoupení neoznámili.
Pokud jde o odstoupení od smlouvy a e-shop nevrací peníze, řešte to nejdřív podle občanského zákoníku; viz Odstoupení od smlouvy do 14 dnů při nákupu v e-shopu a Mimosoudní řešení sporů s e-shopem.
Rady pro bezpečné platby
- Nastavte limit na kartě pro internetové platby tak, aby pokryl nákup; banka k tomu doporučuje platební limit.
- Zapněte upozornění na platby (SMS či push) a pravidelně kontrolujte výpisy.
- Používejte virtuální či jednorázovou kartu, pokud ji banka nabízí.
- Neukládejte údaje o kartě na neznámých e-shopech.
- Platte přes známé platební brány (GoPay, ThePay, ComGate, Stripe) a ověřte web.
- Mějte aktualizovaný telefon a bezpečnou aplikaci banky; viz Nákupy a bankovnictví online.
- Nikdy nesdělujte e-mailem údaje o kartě či účtu.
Platba mimo kartu
ESC upozorňuje, že platba předem převodem na účet soukromé osoby či přes Western Union je zvlášť podezřelá a na rozdíl od karty tu není obdobná ochrana. Pokud je e-shop nabízí jako jedinou možnost, zvažte, zda nakoupit. U převodů se vám peníze vracejí hůř; po odeslání je proto potřeba hned kontaktovat banku.
Co dělat při podvodu
Podle banky po podvodu okamžitě zavolejte na nonstop linku pro blokaci karty, kartu lze zablokovat i v aplikaci, a pokud jste zadali přístupové údaje, zablokujte také přístupy do bankovnictví a zkontrolujte oprávnění k účtu. Dále: uložte důkazy, oznamte věc policii a sledujte výpisy. Podrobný postup viz Falešné e-shopy – jak je poznat a Jak nahlásit kybernetickou kriminalitu v ČR.
Kde hledat další informace
Pravidla pro platební služby a ochranu klientů najdete na webu České národní banky, praktické rady k podvodným e-shopům a blokaci karty na stránce banky o podvodných e-shopech. Kontakty na blokaci karty a postup reklamace platby si uložte předem do telefonu: v době incidentu je každá minuta důležitá. Při sporu s bankou o neautorizovanou platbu můžete využít mimosoudní řešení u finančního arbitra; viz Stížnost na banku a pojišťovnu – finanční arbitr a ČNB.
Praktický příklad (smyšlený)
Dana koupí bundu, ale po třech týdnech zboží nedorazí a e-shop nereaguje. Nejdřív e-mailem požádá o dodání, uloží komunikaci a po týdnu kontaktuje banku s žádostí o reklamaci platby (chargeback), přiloží objednávku a potvrzení. Banka žádost posoudí a částku vrátí. Kolega, kterému někdo zneužil údaje z karty, zavolá bance hned po upozornění na platbu; banka platbu zablokuje a do konce následujícího pracovního dne ji vrátí. Příklad je smyšlený a slouží jen k ilustraci.
ESC uvádí, že na něj podle českého práva není právní nárok, banky ale obvykle vycházejí klientům vstříc. Při zneužití karty jednejte okamžitě; zákon stanoví lhůty a limit ztráty.
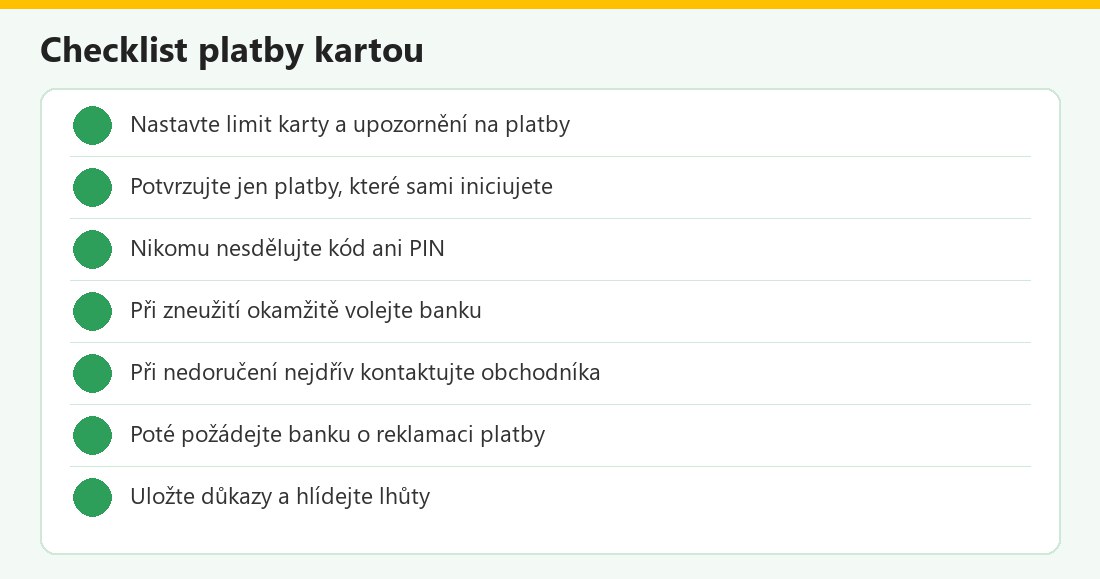 Kontrolní seznam – vlastní infografika
Platba kartou v kostce
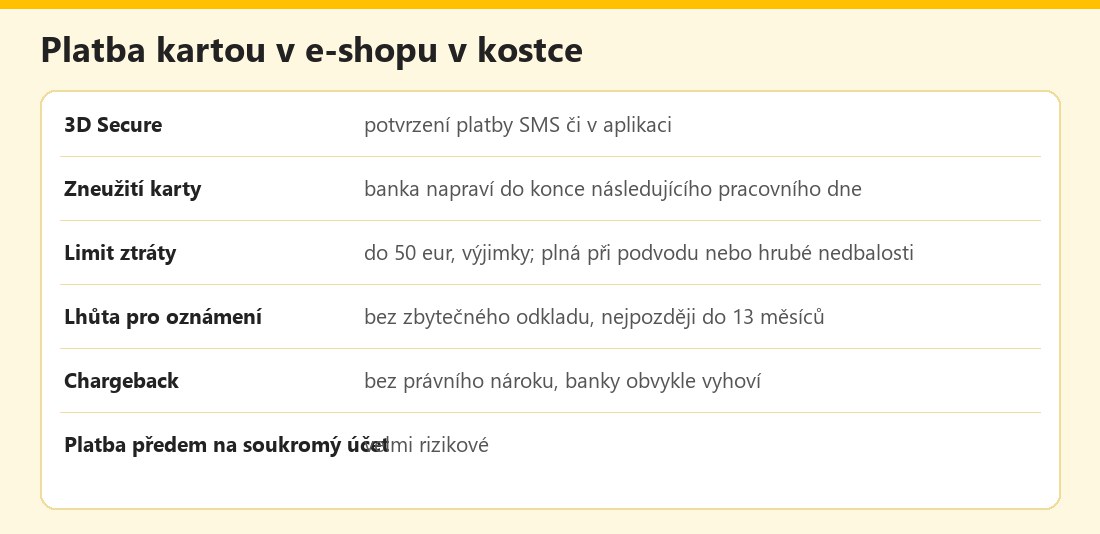 Základní údaje – vlastní infografika
Výhody a nevýhody
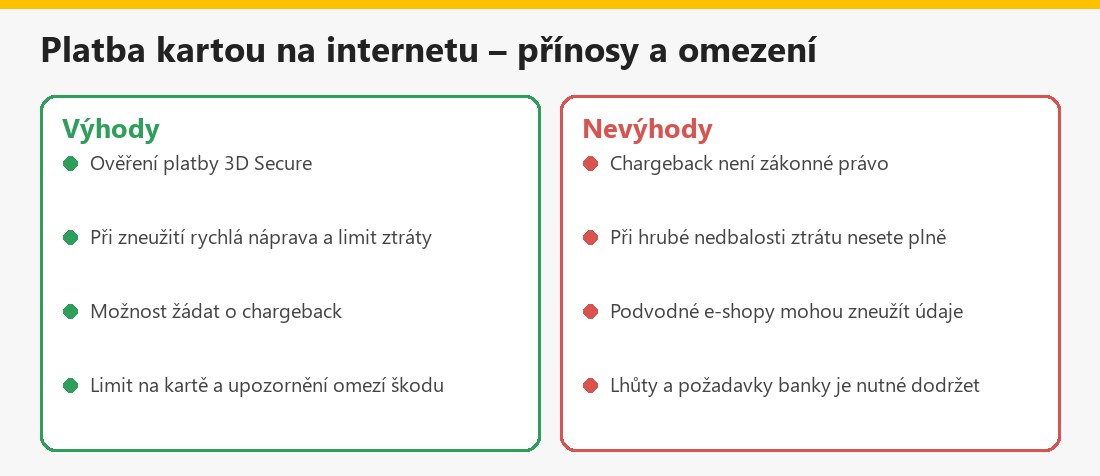 Souhrn – vlastní infografika
Související články
V kategorii E-shopy a nákupy najdete také Zásilkovna (Packeta), Rohlik.cz přihlášení a Lidl Plus přihlášení.
Shrnutí
Platbu kartou na internetu chrání 3D Secure a silné ověření. Při zneužití karty banka musí podle zákona napravit transakci nejpozději do konce následujícího pracovního dne; ztráta spotřebitele je omezena na 50 eur, ledaže jednal podvodně či hrubě nedbale. Oznámit je třeba bez odkladu a nejpozději do 13 měsíců. Chargeback při nedoručení zboží není zákonné právo, ale banky obvykle vycházejí klientům vstříc. Nastavte limit, hlídejte výpisy a uložte důkazy.
Často kladené otázky k platbě kartou v e-shopu
Co je 3D Secure?
Technologie, která chrání údaje o kartě a potvrzuje platbu, typicky SMS kódem nebo v aplikaci banky.
Co při zneužití karty?
Okamžitě kontaktujte banku; ta musí napravit neautorizovanou transakci neprodleně, nejpozději do konce následujícího pracovního dne.
Kolik ztratím?
Zpravidla do 50 eur, ale v plném rozsahu při podvodném jednání nebo hrubé nedbalosti; platí výjimky.
Dokdy to oznámit?
Bez zbytečného odkladu po zjištění, nejpozději do 13 měsíců od odepsání částky.
Co je chargeback?
Žádost o vrácení platby kartou přes banku, typicky při nedodání zboží; na něj není právní nárok, banky ale obvykle vyhoví.
Mám nejdřív kontaktovat obchodníka?
Ano, při nedodání zboží ho nejprve písemně vyzvěte k nápravě a pak žádejte banku o reklamaci platby.
Je bezpečnější karta, nebo převod?
Karta poskytuje vyšší ochranu; platba předem převodem na soukromý účet je rizikovější.
Jak si snížit riziko?
Nastavit limit, zapnout upozornění, používat známé platební brány a nikomu nesdělovat kód.
