
Změna banky a převod platebního účtu – postup, lhůta 13 pracovních dnů, trvalé příkazy a rizika
Nespokojení s poplatky, aplikací nebo pobočkou? Změnit banku je v Česku jednodušší, než si mnoho lidí myslí: nemusíte obcházet starou banku, vše se zahajuje u nové. Zároveň ale platí, že číslo účtu se nepřenáší – dostanete nové, a proto se vyplatí vědět, co banky převedou za vás a co musíte zařídit sami. Tento článek vysvětluje celý postup krok za krokem, zákonné lhůty, riziko vracených plateb a to, na co si dát pozor, aby vám nezůstala nezaplacená inkasa ani nepřišla výplata na zrušený účet.
Vycházíme z Standardu České bankovní asociace „Mobilita klientů – postup při změně platebního účtu“ (verze 03, vydán 31. 10. 2018; kopie ve formátu PDF u jedné z bank), který cituje ustanovení § 203 až § 208 zákona č. 370/2017 Sb., o platebním styku (text zákona je na Zákonech pro lidi). Web České bankovní asociace uvádí aktuální informace. Konkrétní podmínky vaší banky se mohou lišit, proto je ověřte na jejích stránkách; zákon ukládá bance zveřejnit je zdarma.
Související články: Stížnost na banku nebo pojišťovnu, Wise přihlášení a Revolut přihlášení.
Aktualizováno: listopad 2026.
Základní principy: co se převádí a co ne
Podle standardu ČBA platí:
- změna platebního účtu je proces, který následuje poté, co se rozhodnete převést všechny nebo jen některé platební aktivity od dosavadního k novému poskytovateli,
- číslo účtu zůstává u staré banky – převádí se trvalé příkazy a souhlasy s inkasem, ne samotné číslo,
- převod nelze provést, pokud nový poskytovatel trvalé příkazy či inkasa technicky neposkytuje,
- můžete spolu s žádostí vypovědět smlouvu o účtu u staré banky,
- zrušení účtu u dosavadního poskytovatele nemusí proběhnout, pokud tomu brání soudní nebo jiné rozhodnutí či zákon; v takovém případě kontaktujete banku osobně,
- jednorázové platby se nepřevádějí, stejně jako platby podle příkazu, který stará banka neprovedla před zrušením (například pro nedostatek peněz),
- žádost musí umožnit jednoznačné ztotožnění klienta podle podmínek nové banky.
Pozor na pojem „nový poskytovatel“: nemusí jít jen o banku, ale o kteréhokoli poskytovatele, který vede platební účty.
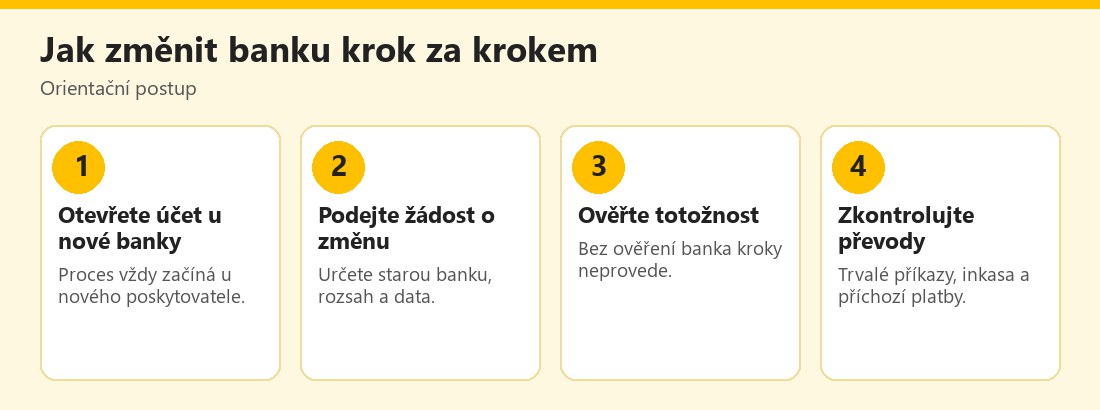 Orientační postup změny platebního účtu – vlastní infografika
Žádost o změnu platebního účtu (§ 203)
V žádosti, kterou podáváte u nové banky, určíte podle zákona především:
- kdo je dosavadní poskytovatel,
- které činnosti má provést (zastavit příchozí platby, trvalé příkazy a inkasa, převést zůstatek),
- den, k němuž se mají činnosti provést, a den, od kterého má nová banka začít provádět platby,
- zda má stará banka předat informace o opakujících se platbách a zda je chcete obdržet i vy,
- zda má nová banka informovat plátce a příjemce o změně účtu,
- zda vypovídáte smlouvu o účtu u staré banky.
Kopii vyplněného formuláře vám nová banka na požádání vydá. Nová banka musí podle zákona do 5 pracovních dnů od předání údajů požádat starou banku o provedení činností. Totožnost musí ověřit předem; pokud nespolupracujete, hledí se na vás, jako byste o změnu nepožádali. Žádost můžete podle standardu u staré banky odvolat či změnit po dohodě až do chvíle, kdy stará banka pošle nové seznam platebních instrukcí.
Lhůty: kdo co musí stihnout
Standard ČBA a zákon uvádějí:
- do 5 pracovních dnů: stará banka předá nové informace o trvalých příkazech, inkasech a opakujících se platbách z posledních 13 měsíců (§ 204 odst. 2),
- nejdříve 8. pracovní den po žádosti nové banky: stará banka zastaví příchozí úhrady, trvalé příkazy a inkasa a převede zůstatek (§ 204 odst. 1),
- do 2 pracovních dnů po obdržení informací: nová banka informuje plátce a příjemce o změně účtu (§ 205 odst. 1),
- nejdříve 3. pracovní den po obdržení informací: nová banka začne provádět trvalé příkazy a inkasa (§ 205 odst. 4),
- součet lhůt činí 13 pracovních dnů; kratší dobu banky podle standardu zaručit nemohou.
Praktický důsledek: plánujte změnu aspoň na dva až tři týdny dopředu a nezačínejte těsně před splatností nájmu, hypotéky či pojistného.
Co se považuje za opakující se platbu
Stará banka předává podle standardu informace o platbách, které na účtu proběhly alespoň třikrát za 13 měsíců, přičemž se bere v úvahu pouze číslo protiúčtu (nikoli částka, variabilní symbol ani účel). Týká se to příchozích plateb (mzda, důchod, nájem) i inkas (energie, pojištění, předplatné). Co do seznamu nepadne, musíte oznámit sami – například roční platby, které proběhly jen jednou nebo dvakrát.
Pokud v žádosti uvedete, že má stará banka přestat provádět příchozí platby, riskujete podle standardu, že platby po zvoleném datu budou vráceny plátci – včetně mzdy či důchodu. Platba ze zahraničí se vrací na vaše náklady. Dejte zaměstnavateli i plátcům nový účet předem.
Rizika a pasti
- Vrácené platby: výplata nebo důchod přijde na starý účet po jeho zrušení a vrátí se odesílateli.
- Debetní zůstatek: pokud nechcete převést kladný zůstatek před zrušením účtu, může na účtu vzniknout záporný zůstatek kvůli dodatečně zaúčtovaným platbám kartou nebo poplatkům.
- Rozdílná měna: poskytovatel není povinen změnu provést, pokud mají účty různou měnu; pokud ji nabídne, dochází ke konverzi a kurzovému riziku.
- Více majitelů účtu: žádost může banka odmítnout, pokud nejste jediným majitelem; stejně tak při insolvenci nebo trestním zajištění na účtu. Exekuce není důvodem k odmítnutí, nepřevede se jen blokovaný zůstatek.
- Chybné spojení v žádosti: neurčitá nebo nesprávná identifikace může být důvodem odmítnutí.
- Karty a aplikace: platební karta, mobilní peněženka a internetové bankovnictví staré banky přestanou fungovat po zrušení účtu; ověřte předem, že máte nové a funkční.
Poplatky
Podle § 206 musí být úplata za služby při změně účtu přiměřená a odpovídat skutečným nákladům; stará banka nesmí žádat poplatek za předání informací o platbách. Standard ČBA uvádí, že pokud klient dodrží standardní postupy, nejsou služby spojené s těmito kroky zpoplatněny; přiměřený poplatek přichází v úvahu u nestandardních požadavků, například u účtů v cizí měně. Banky mají povinnost informace o postupu, lhůtách, úplatě a mimosoudním řešení sporů zveřejnit bezplatně na svých stránkách i v obchodních místech (§ 207).
Praktický harmonogram
- 14 dní před: otevřete nový účet, nastavte bankovnictví a kartu, ověřte, zda nová banka nabízí převod trvalých příkazů.
- Den D: podejte žádost o změnu; uložte si kopii.
- Týden 1: dejte zaměstnavateli a důležitým plátcům nové číslo účtu (i když to za vás banka může zařídit).
- Týden 2: sledujte, zda nové inkasa a trvalé příkazy proběhly; zkontrolujte částky.
- Týden 3: teprve nyní si ověřte, že na starém účtu nezbylo nic nevyřízeného; poté účet zrušte, pokud jste tak neučinili v žádosti.
- Po měsíci: projděte výpisy, zda vám nechybí platba, a stížnosti řešte u banky; spory řeší finanční arbitr, viz Stížnost na banku nebo pojišťovnu.
Bezpečnost při změně banky
Změna banky je příležitostí pro podvodníky: „zákaznická linka“ vám může volat a nabízet převod účtu, nebo vám přijde e-mail o „ověření účtu“. Žádost o změnu podáváte jen u nové banky na její oficiální pobočce nebo v oficiálním bankovnictví, nikdy na základě nevyžádaného hovoru. Nesdělujte heslo ani kódy z SMS; viz Vishing: telefonní podvody a Falešné bankovní aplikace. Nové bankovnictví zabezpečte dvoufázovým ověřením; viz Dvoufaktorová autentizace (2FA).
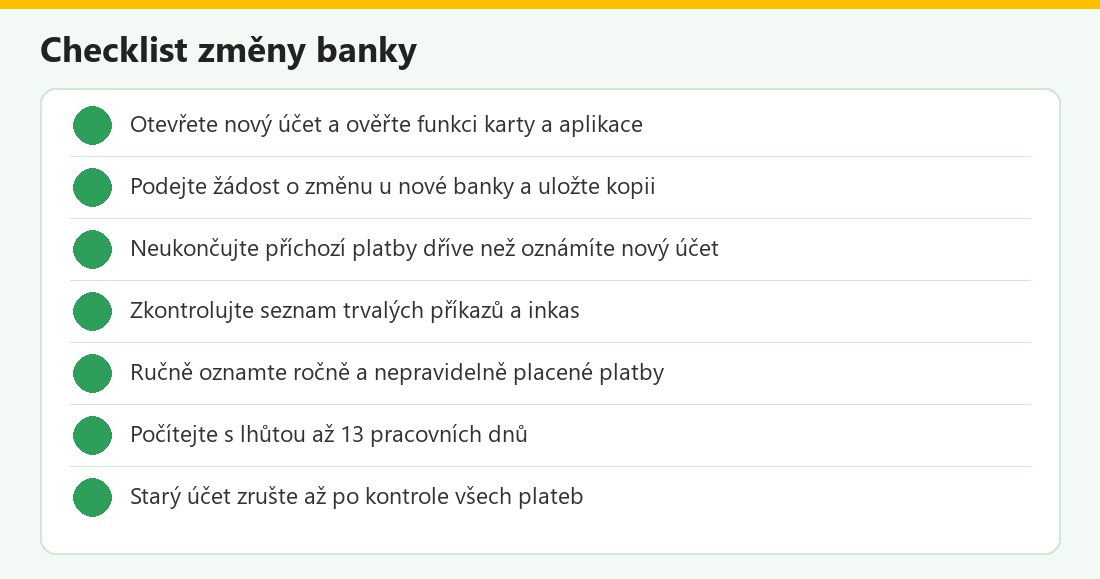 Kontrolní seznam – vlastní infografika
Změna banky v kostce
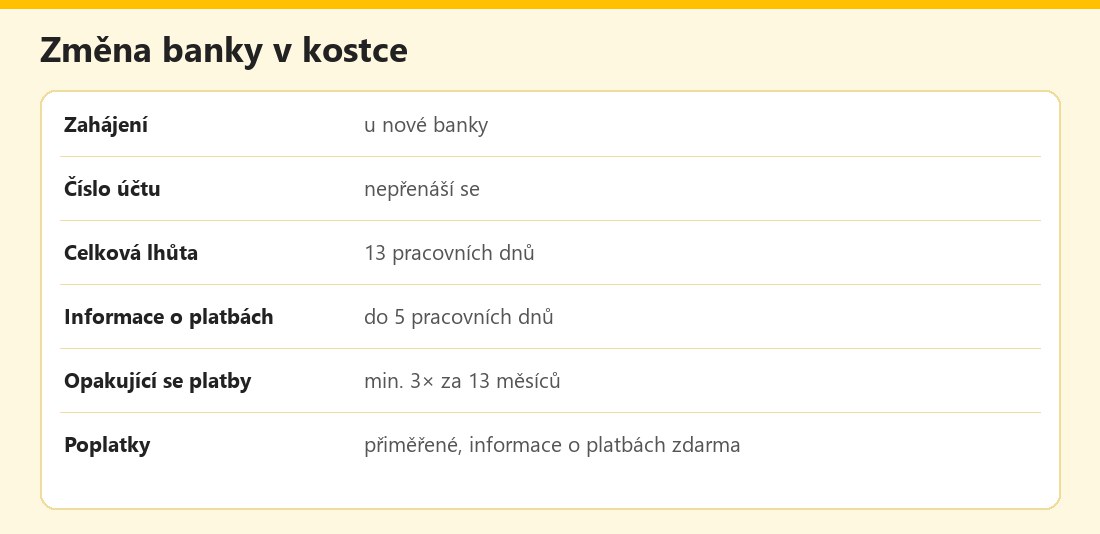 Základní údaje – vlastní infografika
Výhody a nevýhody
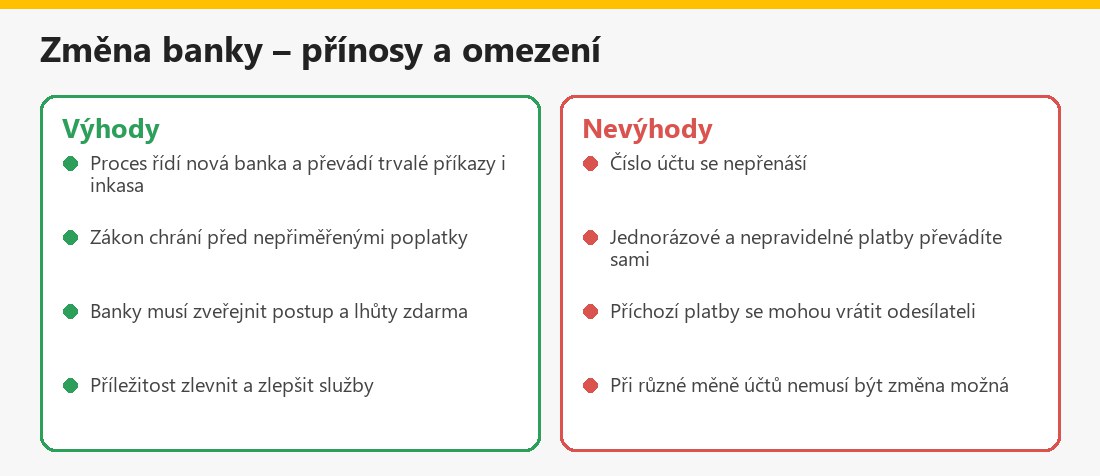 Souhrn – vlastní infografika
Související články
V kategorii Banky a finanční instituce najdete také Moje UNIQA přihlášení, Cofidis přihlášení a Home Credit přihlášení.
Shrnutí
Změnu banky zahajujete vždy u nové banky; ta ověří vaši totožnost, převede trvalé příkazy a inkasa a může informovat plátce o novém čísle účtu. Číslo účtu se nepřenáší, celková lhůta je 13 pracovních dnů a příchozí platby nezastavujte předčasně, aby se nevracely. Nepravidelné platby oznamte ručně a starý účet rušte až po kontrole. Informace o postupu, lhůtách a poplatcích musí banka zveřejnit zdarma.
Často kladené otázky ke změně banky
Kde zahájím změnu banky?
U nové banky, kde máte nebo si otevřete platební účet; stará banka se nemusí navštěvovat.
Přenese se číslo účtu?
Ne, dostanete nové číslo; převádějí se trvalé příkazy a souhlasy s inkasem.
Jak dlouho změna trvá?
Součet zákonných lhůt je 13 pracovních dnů; kratší dobu banky podle standardu zaručit nemohou.
Co se nepřevádí?
Jednorázové platby a platby, které stará banka neprovedla před zrušením, například pro nedostatek prostředků.
Kdy se příchozí platby vrátí odesílateli?
Pokud stará banka po zvoleném datu přestane příchozí platby provádět; týká se to i mzdy či důchodu.
Kolik to stojí?
Úplata musí být přiměřená a odpovídat nákladům; informace o platbách stará banka poskytne zdarma. Při standardním postupu se služby podle standardu ČBA nezpoplatňují.
Mohu změnit banku, když mám účet s dalšími majiteli?
Banka může žádost odmítnout, pokud nejste jediným majitelem účtu; ověřte to u nové banky.
Kam se obrátit, když něco nevyšlo?
Nejprve na obě banky a poté podle typu sporu na ČNB nebo finančního arbitra; viz náš článek o stížnostech.
