
Virtuální a jednorázové platební karty – jak chrání online nákupy a kdy se vyplatí je použít
Virtuální platební karta je karta, která nemá plastový nosič: existuje jen jako číslo, platnost a bezpečnostní kód v aplikaci vaší banky či platební služby. Používá se výhradně k platbám na internetu (někdy i v mobilní peněžence). Zvláštním případem je jednorázová karta, která po jedné platbě (nebo po krátké době) sama zanikne a nelze ji použít znovu. Její hlavní přínos je jednoduchý: pokud se údaje z karty dostanou k nesprávným lidem, jsou k ničemu, protože platnost je omezená či karta už neexistuje. Pro online nakupování je to jedno z nejúčinnějších bezpečnostních opatření.
V tomto článku vysvětlujeme, jaké typy virtuálních karet existují, kdy se hodí a kdy ne, jak si je vytvořit, jak je nastavit, jaké mají omezení a jak je doplnit dalšími opatřeními. Čerpáme z informací bank a odborných médií, například z nabídky Komerční banky: virtuální karta, z přehledu Skrblík.cz: Jak bezpečně platit na internetu, z článku Newstream: Jak vás virtuální karta chrání před okradením a z přehledu témat na Peníze.cz. Nabídka bank se rychle mění a liší se tarifem, proto ji ověřte přímo u své banky.
Další návody najdete v kategorii Mobil, bankovnictví a platby, například 3D Secure, Limity na kartách a platbách a Nákupy a bankovnictví online.
Aktualizováno: listopad 2026.
Druhy virtuálních karet
Rozlišujeme několik typů (označení a nabídka se u bank liší):
- Trvalá virtuální karta: má stálé číslo a platnost, slouží jen pro internetové platby. Hodí se, když chcete oddělit online nákupy od hlavní karty: její údaje můžete při zneužití zablokovat a vydat novou, aniž byste museli měnit plastovou kartu.
- Jednorázová karta: po použití (případně po uplynutí krátké lhůty, u některých bank například po hodině) zanikne. Hodí se pro jednotlivé nákupy u méně známých obchodníků. Nelze ji použít pro výběr z bankomatu ani pro opakované platby.
- Karta s nastavitelným limitem: některé služby umožňují při vytvoření určit maximální částku či platnost, takže útočník nemůže nic navíc získat.
- Virtuální karta k účtu u fintech služeb: u některých služeb (například Revolut) lze vytvářet další virtuální karty pro různé účely; dostupnost závisí na tarifu a podmínkách.
- Tokenizovaná karta v mobilní peněžence: pro obchodníka se místo čísla vaší karty používá náhradní číslo (token); viz Elektronické peněženky.
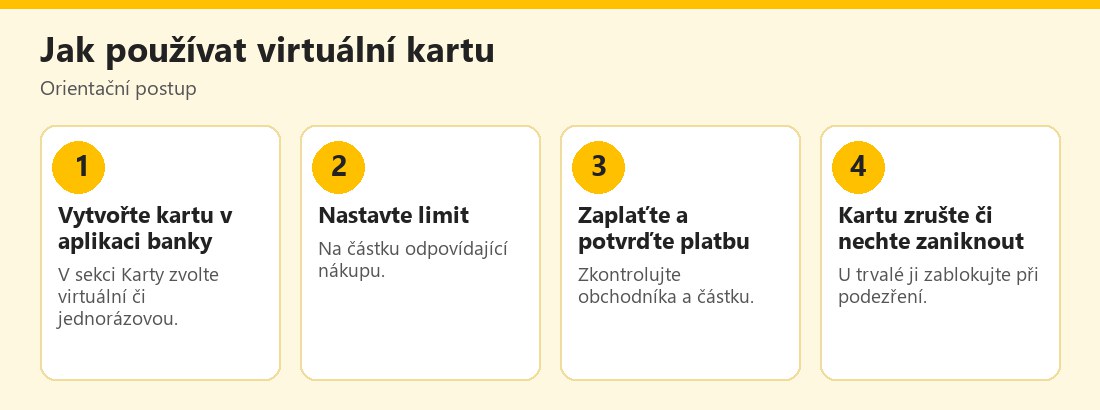 Orientační postup používání virtuální karty – vlastní infografika
Kdy se virtuální karta hodí
Doporučuje se zejména v těchto situacích:
- Nákup u neznámého či nového e-shopu: pokud se údaje někdy zneužijí, riziko se týká jen virtuální karty s nízkým limitem.
- Zahraniční obchodníci (marketplace, platformy z jiných zemí), u kterých nemáte jistotu o zabezpečení.
- Zkušební verze a předplatné: zkušební verze často vyžadují kartu a po skončení automaticky účtují; virtuální karta s nulovým zůstatkem či limitem takové „zapomenuté“ platby omezí. Pozor: některé banky jednorázové karty pro opakované platby neumožňují.
- Hotely, půjčovny, letenky a rezervace: údaje karty vidí mnoho osob; virtuální karta s omezením omezuje následky úniku.
- Sdílené počítače či cizí zařízení: pokud musíte platit na cizím zařízení, minimalizujete riziko.
- Děti a mladiství: virtuální karta s nízkým limitem a bez plastu je bezpečnější první zkušeností s online nákupy; viz Bezpečnost dětí na internetu.
- Nákupy na inzertních portálech a v bazarech: platit lze jen u důvěryhodných služeb; viz Podvody na bazarech.
Pokud zaplatíte na falešném e-shopu a zboží nedorazí, virtuální karta vám peníze nevrátí. Omezí ale to, co si podvodník vezme navíc (další platby, zneužití údajů). Chcete-li se bránit i proti falešným obchodům, kontrolujte e-shop a využijte reklamaci u banky.
Omezení a pozor na pasti
- Opakované platby: jednorázové karty obvykle nelze použít pro předplatné, a pokud ano, platba po zániku karty neprojde. Dejte pozor, aby platba za službu, kterou potřebujete, nebyla přerušena.
- Vrácení peněz a reklamace: při vrácení zboží se peníze vrací na původní kartu; u zaniklé jednorázové karty vrácení nemusí být jednoduché: ověřte podmínky banky (banky obvykle vracejí na účet, ke kterému byla karta vydána).
- Hotely a půjčovny: často požadují fyzickou kartu (kaucí či předautorizací) a virtuální kartu nepřijmou či ji při převzetí nepřijmou.
- Mobilní platby v obchodě: u virtuálních karet lze platit telefonem jen tehdy, pokud je karta přidána do peněženky; ne všechny karty to podporují.
- Poplatky a podmínky: virtuální karta může být bezplatná či zpoplatněná podle banky a tarifu; ověřte ceník.
- Falešná jistota: pokud virtuální kartu sami přidáte do podvodné stránky či aplikace, poslední bariéra je limit.
- Údaje v prohlížeči: kartu neukládejte do prohlížeče na sdílených zařízeních.
Jak si virtuální kartu vytvořit
Postup se liší podle banky, obvykle:
- Otevřete mobilní aplikaci banky a přejděte do sekce Karty či Platby.
- Zvolte Přidat kartu, Virtuální karta či Jednorázová karta.
- Nastavte název, limit, platnost a případně účel.
- Potvrďte vytvoření (PIN, biometrie).
- Zkopírujte údaje do platební stránky či využijte funkci automatického vyplnění, pokud ji aplikace podporuje.
- Po platbě zkontrolujte, zda se platba zobrazila, a nepotřebnou kartu zrušte či zablokujte.
Pokud svou banku virtuální kartu nenabízí, můžete zvážit jinou službu (fintech či jiná banka) pouze od důvěryhodného poskytovatele s regulací; viz Bezpečnost mobilního bankovnictví a před založením účtu ověřte podmínky.
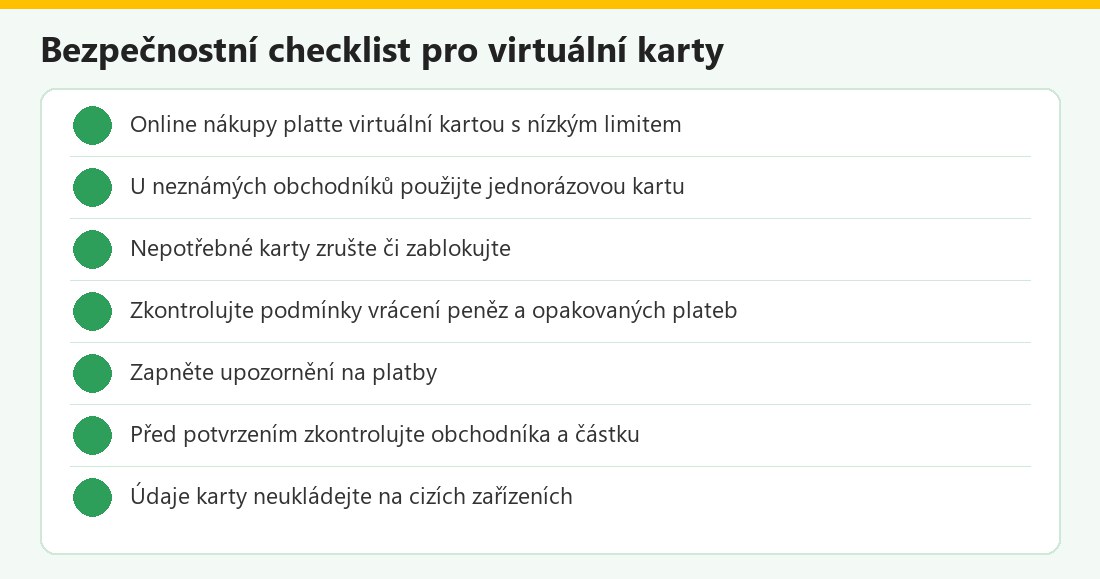 Kontrolní seznam – vlastní infografika
Virtuální karta a podvody
Virtuální karta pomáhá proti úniku údajů a zneužití z databází e-shopů. Nevyřeší však všechny typy útoků:
- Falešný e-shop zboží nedodá: ztratíte částku, kterou jste zaplatili. Banka může posoudit reklamaci podle okolností; viz Falešné e-shopy.
- Phishing: údaje virtuální karty lze vylákat stejně jako u plastové karty; proto vždy kontrolujte adresu stránky; viz Phishing.
- Potvrzení platby v aplikaci: pokud ji schválíte, platba proběhne; viz Push notifikace a potvrzení plateb.
- Telefonní podvodníci chtějí číslo karty či kód „pro zrušení platby“; údaje karty ani kód nikomu nesdělujte.
- Malware v telefonu může údaje zobrazené v aplikaci zachytit; udržujte zařízení aktuální; viz Bezpečnost mobilních zařízení.
Rodina a firmy
Rodiče mohou dětem vytvořit virtuální kartu s nízkým limitem a po nákupu ji zablokovat. Starší příbuzní mohou mít jednu virtuální kartu pro online nákupy s malým limitem a dostávat upozornění. Firmy využívají virtuální karty pro jednotlivé dodavatele, předplatná a služby: každý dodavatel má vlastní kartu s limitem, takže únik jedné neohrozí ostatní a lze snadno kontrolovat výdaje. Dbejte na evidenci karet, jasné vlastníky a rušení nepotřebných; viz Zabezpečení firemního účtu a 2FA pro týmy.
Časté otázky v praxi
Je virtuální karta bezpečnější než plastová?: pro online nákupy ano, protože ji lze omezit a zrušit. Funguje všude?: u většiny e-shopů ano, u hotelů a půjčoven může být problém. Co když potřebuji vrátit zboží?: peníze se vrací na účet banky; ověřte podmínky. Stojí to peníze?: záleží na bance a tarifu. Je jednorázová karta vhodná pro předplatné?: obvykle ne.
Virtuální karty v kostce
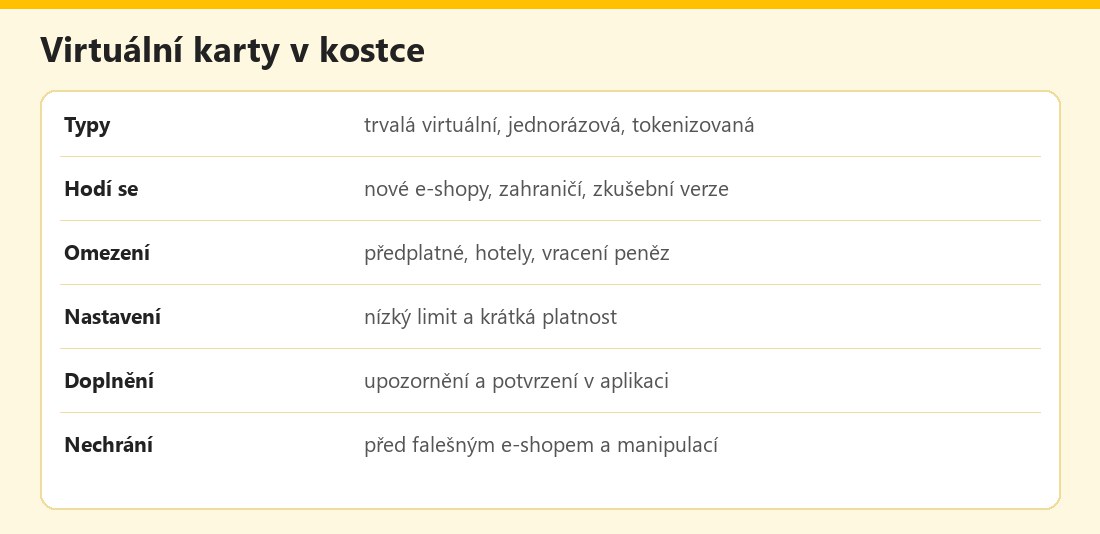 Základní údaje – vlastní infografika
Výhody a nevýhody
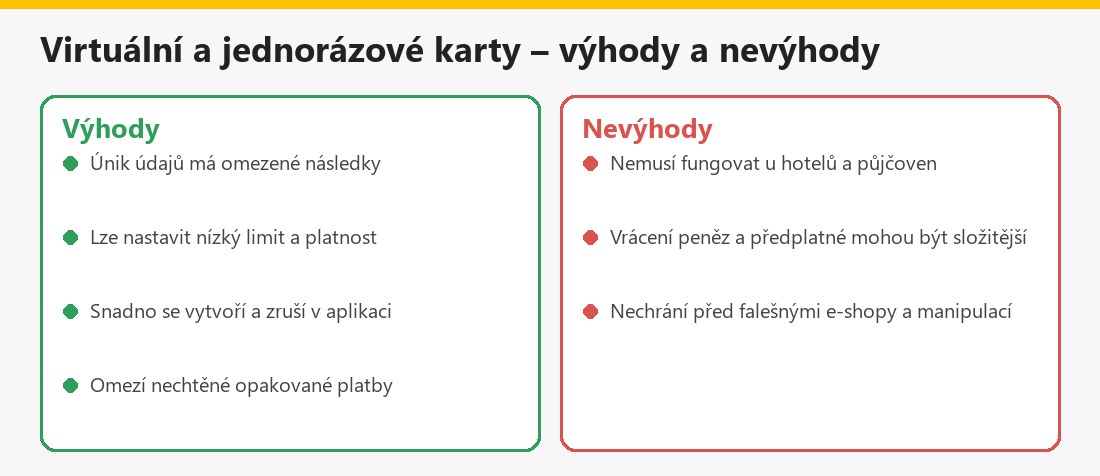 Souhrn pro držitele karet – vlastní infografika
Související články
Další návody najdete v kategorii Mobil, bankovnictví a platby: 3D Secure, Limity na kartách a platbách, Bezpečnost NFC plateb a SIM swapping.
Shrnutí
Virtuální a jednorázové karty omezují následky úniku údajů při online nákupech. Využívejte je u neznámých e-shopů a zahraničních obchodníků, nastavte nízký limit, zkontrolujte podmínky vrácení peněz a předplatného a nepotřebné karty zrušte. Aktuální nabídku najdete u své banky, například u Komerční banky.
Často kladené otázky k virtuálním kartám
Co je virtuální karta?
Karta bez plastu určená k platbám na internetu, existující jen jako údaje v aplikaci.
Čím se liší jednorázová karta?
Po jedné platbě či krátké době sama zanikne a nelze ji použít znovu.
Kdy ji použít?
U nových či neznámých e-shopů, zahraničních obchodníků a zkušebních verzí.
Hodí se pro předplatné?
Jednorázová obvykle ne; pro předplatné zvolte trvalou virtuální kartu s limitem.
Co vrácení peněz?
Vrací se na účet banky; ověřte podmínky u své banky.
Chrání před falešným e-shopem?
Ne; omezí další zneužití údajů, ale zaplacenou částku neřeší.
Je virtuální karta zdarma?
Záleží na bance a tarifu; ověřte ceník.
Co když ji nenabízí moje banka?
Využijte limity a zamknutí karty nebo ověřenou regulovanou službu.
