
Zdanění kryptoaktiv u fyzických osob – časový test 3 roky, limit 100 000 Kč a evidence
Prodali jste část kryptoměn a nevíte, zda a jak z toho platit daň. V Česku platí od 15. února 2025 pro fyzické osoby specifické osvobození příjmů z úplatného převodu kryptoaktiv: časový test (po více než 3 letech) a limit 100 000 Kč za rok. Přesto je důležité znát podmínky a mít evidenci, aby se z drobné nepozornosti nestala daňová chyba. Tento článek shrnuje, co uvádí Finanční správa, a doplňuje praktický postup a bezpečnostní hledisko: evidence nesmí vést k úniku klíčů.
Informace vycházejí ze stránky Finanční správy Ostatní příjmy fyzických osob a osvobozené příjmy (sekce Kryptoaktiva; podle ní platí od 15. 2. 2025), doplněné o článek Banky.cz o hlášení krypto obchodů z 5. 10. 2026 (novela DAC8 je podle něj teprve v legislativním procesu). Nejde o daňové poradenství; pro konkrétní situaci se poraďte s daňovým poradcem či finančním úřadem.
Související články: Bezpečnost kryptoměnové burzy, MiCA a povolení CASP a Dědictví kryptoměn.
Aktualizováno: listopad 2026.
Osvobození podle Finanční správy
Finanční správa uvádí pro kryptoaktiva (platí od 15. 2. 2025):
- Limit 100 000 Kč: příjem z úplatného převodu kryptoaktiva je osvobozen, pokud jeho úhrn za zdaňovací období nepřesáhne 100 000 Kč. Výjimkou jsou elektronické peněžní tokeny.
- Časový test 3 roky: osvobození se uplatní, pokud doba mezi nabytím a převodem přesáhne 3 roky.
- Limit 40 mil. Kč: pokud součet osvobozených příjmů z kryptoaktiv, cenných papírů a podílových listů přesahuje 40 000 000 Kč ve zdaňovacím období, osvobození se poměrně krátí u části nad hranici.
Podmínky a výjimky podle stránky:
- Osvobození se nevztahuje na příjmy z kapitálového majetku ani na kryptoaktiva zahrnutá do obchodního majetku (do 3 let od ukončení podnikatelské činnosti).
- Při dědění od příbuzného v přímé linii nebo od manžela se doba držby zůstavitele započítává do 3 let.
- Doba držby se nepřerušuje sloučením či splynutím kryptoaktiv ani výměnou kryptoaktiva jeho vydavatelem za jiné.
- Osvobození se nevztahuje na převod uskutečněný do 3 let od nabytí, i když je kupní smlouva uzavřena až po uplynutí této doby.
Neosvobozený příjem z úplatného převodu spadá mezi ostatní příjmy podle § 10 zákona o daních z příjmů; základem daně je příjem snížený o prokazatelně vynaložené výdaje. Postup vyplnění přiznání stránka nepopisuje, proto jej ověřte v pokynech Finanční správy nebo u poradce.
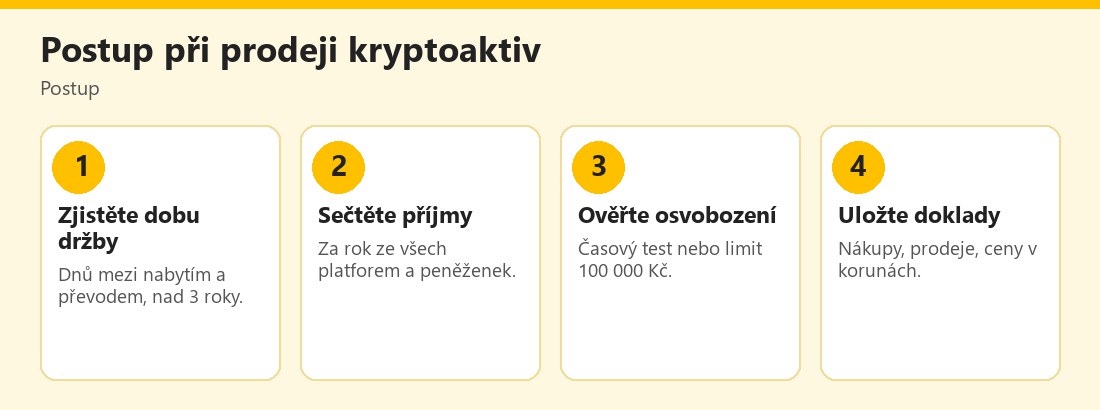 Postup při prodeji kryptoaktiv z pohledu daní – vlastní infografika
Jak si představit limit 100 000 Kč
Podle Banky.cz (u novely i u informací Finanční správy) se limit počítá z hrubých příjmů, ne ze zisku, a sčítají se všechny platformy. Pokud úhrn překročí limit, osvobození nevzniká jen pro „prvních 100 000 Kč“: Banky.cz uvádí příklad, že překročení limitu o 100 Kč znamená daň z celého zisku. Proto je vhodné sečíst příjmy ze všech burz a peněženek a vědět, kolik jste za rok prodali.
Další úvahy:
- Časový test se posuzuje po jednotlivých kusech (co přesně jste kdy koupili); evidujte, kdy jste který díl nabyli.
- Převod mezi vlastními peněženkami není úplatný převod, ale doložte, že šlo o vaše peněženky.
- Výměna kryptoaktiva za jiné může být v praxi zdanitelnou událostí podle povahy transakce; přesné posouzení je věc daňového poradce.
- Platba kryptoměnou za zboží může být posuzována jako převod.
Evidence: co si uložit
- Datum a čas každého nákupu a prodeje,
- množství a typ kryptoaktiva,
- cenu v korunách v den obchodu (nebo kurz),
- poplatky (jsou-li doložitelné),
- výpisy z burzy a exporty transakcí (CSV),
- doklady o převodech mezi peněženkami,
- doklady o nabytí (dar, dědictví, těžba).
Doklady zálohujte na bezpečném místě, ale nikdy neukládejte seed frázi ani privátní klíče do tabulek, poznámek či cloudu; viz Základní bezpečnost kryptoměnové peněženky a Zálohování seed fráze. Dokumenty o transakcích obsahují citlivé údaje, proto je chraňte heslem či šifrováním.
Hlášení burz finančnímu úřadu (DAC8)
Podle Banky.cz (5. 10. 2026) návrh novely přenáší do českého práva evropskou směrnici DAC8: české burzy a směnárny s licencí ČNB by hlásily finanční správě identifikační údaje klienta a roční souhrny za každé kryptoaktivum (útraty, příjmy z prodejů, hodnotu směn, počty jednotek a transakcí), případně převody na peněženky mimo regulované poskytovatele a platby kryptem nad 50 000 USD. Jednotlivé obchody ani zůstatky se podle článku nehlásí. První hlášení by se týkalo roku 2026 a burzy by hlásily v roce 2027. Novela musí projít Sněmovnou, Senátem a prezidentem, text se proto může změnit; ověřte aktuální stav. Důsledek: finanční správa uvidí roční součet vašich prodejů, takže přesná evidence je důležitější.
Bezpečnostní hledisko
Daňové téma přitahuje podvodníky. Pozor na:
- Falešné „daňové poradce“, kteří žádají o přístup do peněženky nebo seed frázi. Seed fráze nikdy nikomu nesdělujte.
- E-maily od „finanční správy“ s odkazem na platbu; ověřte je na oficiálním webu; viz Podvody ve jménu státních institucí.
- Služby „na výpočet daně“, které požadují připojení peněženky; použijte jen údaje z exportů a nikdy nepodepisujte neznámé transakce; viz DeFi, smart kontrakty a oprávnění.
- Zveřejňování zůstatků na sociálních sítích; viz Investiční podvody a pig butchering.
Kde sledovat změny
Pravidla zdanění kryptoaktiv se vyvíjejí. Průběh projednávání novely o hlášení krypto obchodů (sněmovní tisk 98) lze sledovat na stránkách Poslanecké sněmovny, oficiální informace o osvobození a daňových povinnostech zveřejňuje Finanční správa. Starší informace Generálního finančního ředitelství k transakcím s kryptoměnami (z roku 2022) se věnují zejména DPH, těžbě a podnikatelům a nemusí odrážet osvobození platné od 15. 2. 2025; při použití starších materiálů vždy ověřte, zda jsou aktuální. Podvodné e-maily od „finanční správy“ či falešné weby nahlaste na Stop online a při trestném činu policii.
Dárky, dědictví a těžba
Při darování či dědění kryptoaktiv se řeší jiné otázky než při prodeji (Finanční správa uvádí, že při dědění od příbuzného v přímé linii nebo manžela se doba držby zůstavitele započítává do 3 let). Informace o dědictví a přístupu ke klíčům najdete v článku Dědictví kryptoměn. Těžba je specifická činnost, jejíž daňové posouzení závisí na rozsahu a charakteru; GFŘ v informaci z roku 2022 rozlišuje například těžbu pro vlastní účely a pronájem zařízení. U těžby, farmingu či stakingu vždy zvažte konzultaci s poradcem.
Jak se vyhnout častým chybám
- Nepočítejte jen se ziskem. Limit 100 000 Kč se týká příjmů, ne zisku.
- Nezapomeňte na menší burzy a peněženky. Sčítají se všechny.
- Nesměšujte soukromé a podnikatelské. Pro obchodní majetek platí jiná pravidla.
- Neodkládejte evidenci. Zpětné dohledávání cen a časů je pracné; exporty z burz si stahujte průběžně.
- Nemyslete jen na daň. I při osvobození je třeba mít doklady o původu peněz, zejména při převodech větších částek mezi bankou a burzou.
Praktický příklad (smyšlený)
Petr koupil před čtyřmi lety bitcoin a nyní jej prodá za 250 000 Kč. Doba držby překročila 3 roky, takže může využít osvobození podle časového testu, pokud splňuje podmínky; uchová výpis z burzy a doklad o koupi. Jeho kamarádka Jana prodala během roku kryptoaktiva za celkem 150 000 Kč z několika burz, ale žádné nedržela déle než dva roky; limit 100 000 Kč překročila, takže osvobození nemá, a řeší se s poradcem. Příklad je smyšlený a nejde o daňovou radu.
Od 15. 2. 2025 je osvobozen příjem z převodu kryptoaktiv při držbě přes 3 roky nebo při ročním úhrnu do 100 000 Kč. Uložte doklady o nabytí a prodeji; seed frázi do evidence nikdy nevkládejte.
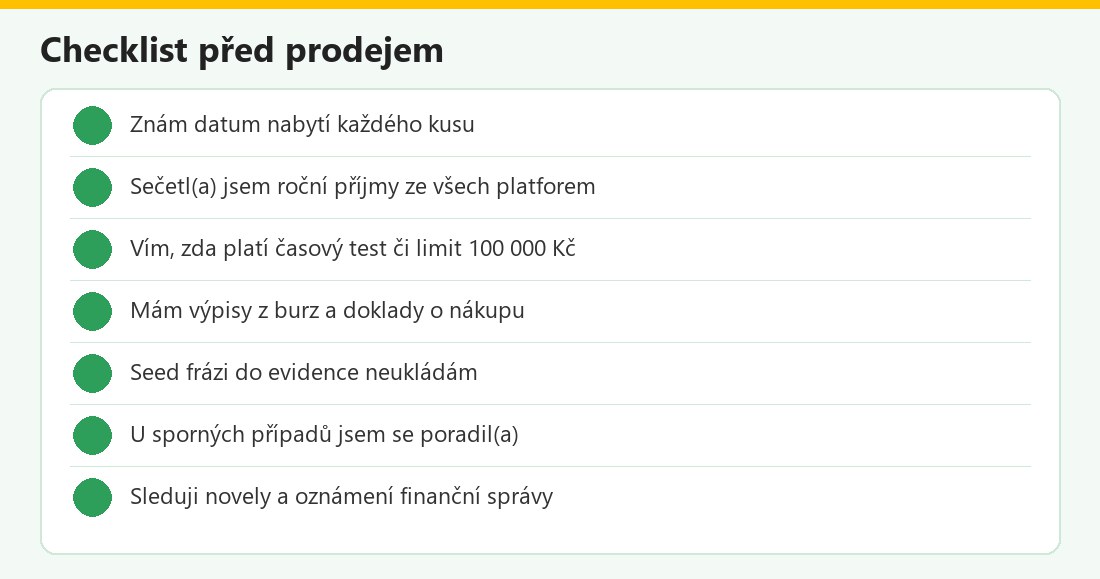 Kontrolní seznam – vlastní infografika
Osvobození v kostce
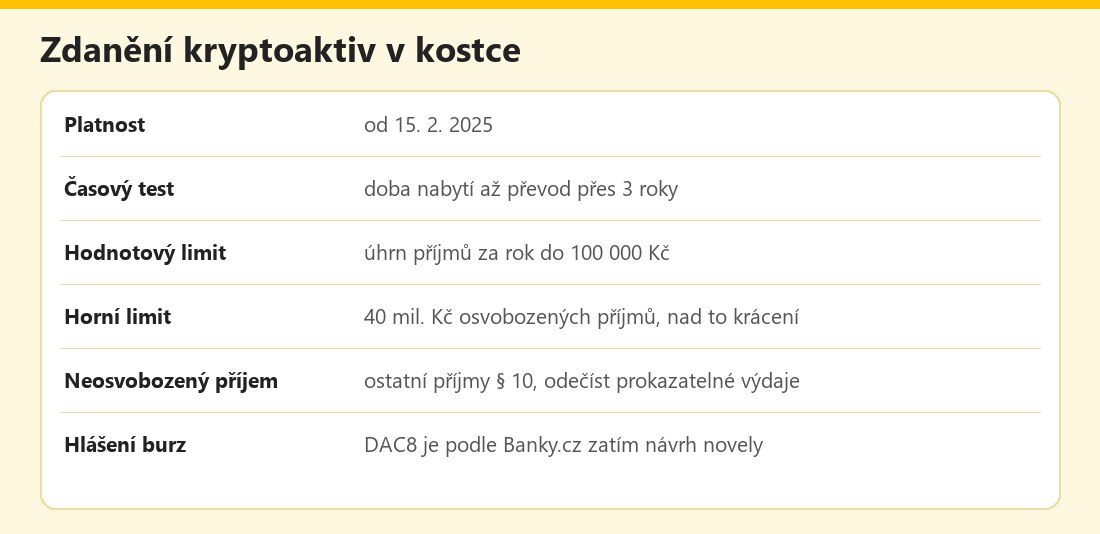 Základní údaje – vlastní infografika
Výhody a nevýhody
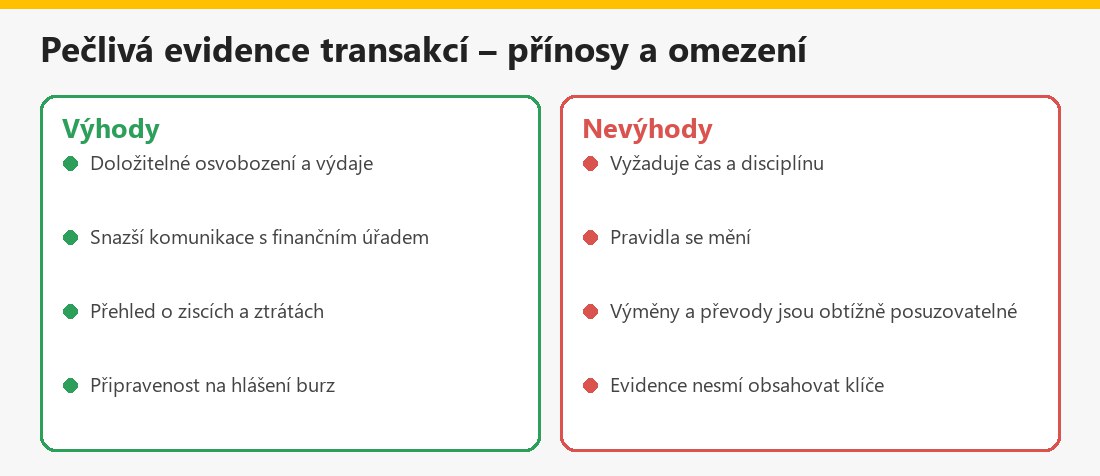 Souhrn – vlastní infografika
Související články
V kategorii Kryptoměny a bezpečnost najdete také Hardwarové peněženky a Krádež kryptoměn – co dělat.
Shrnutí
Příjem z úplatného převodu kryptoaktiv je od 15. 2. 2025 osvobozen, pokud doba mezi nabytím a převodem přesáhne 3 roky nebo roční úhrn příjmů nepřesáhne 100 000 Kč (s limitem 40 mil. Kč). Neosvobozený příjem je ostatní příjem podle § 10. Evidujte nákupy, prodeje a ceny, sčítejte příjmy ze všech platforem a do evidence nikdy neukládejte seed frázi. Hlášení burz (DAC8) je podle Banky.cz zatím návrh. Nejde o daňové poradenství.
Často kladené otázky ke zdanění kryptoaktiv
Platí se daň z prodeje kryptoměn?
Neosvobozený příjem je zdaňován jako ostatní příjem; osvobození viz časový test a limit 100 000 Kč.
Co je časový test?
Osvobození, pokud doba mezi nabytím a převodem kryptoaktiva přesáhne 3 roky.
Co je limit 100 000 Kč?
Osvobození, pokud úhrn příjmů z převodů za rok nepřesáhne 100 000 Kč; počítá se z hrubých příjmů.
Co když limit překročím?
Osvobození podle limitu se neuplatní a zbývá případně časový test; ověřte u poradce.
Jaká evidence je potřeba?
Data nákupů a prodejů, množství, ceny v korunách, poplatky a výpisy z burz.
Budou burzy hlásit transakce?
Podle návrhu novely DAC8 ano, roční souhrny; ověřte aktuální stav legislativy.
Mám do evidence uložit seed frázi?
Nikdy, seed fráze se nikomu nesděluje ani neukládá online.
Je to daňové poradenství?
Ne, jde o obecný návod.
