
3D Secure – ověření platby kartou online: jak funguje a jak poznat podvodné potvrzení
3D Secure (3DS) je způsob ověření platby kartou na internetu: kromě údajů z karty musíte platbu potvrdit ještě v bankovní aplikaci, kódem či biometrií. Cílem je zajistit, aby platbu opravdu schvaloval držitel karty, nikoli někdo, kdo si údaje z karty pouze opsal či ukradl. U karet Visa se služba označuje Visa Secure, u Mastercard Mastercard ID Check. V Evropské unii je ověřování součástí pravidel PSD2 o silném ověření zákazníka (SCA), které banky v Česku zavedly od roku 2020. Pokud platbu potvrdíte, berete za ni odpovědnost, proto je zásadní vědět, co přesně potvrzujete.
V tomto článku vysvětlujeme, jak 3D Secure funguje, jak vypadá potvrzení v aplikaci či SMS kódem, kdy se ověření nevyžaduje, jak poznat podvodné potvrzení a jak postupovat při neoprávněné platbě. Čerpáme z přehledu Adyen: 3D Secure, z článku Lupa.cz: Silné ověřování zákazníka, z informací České bankovní asociace a z přehledu České národní banky o platebním styku. Konkrétní podmínky se u jednotlivých bank liší, proto je ověřte v dokumentaci své banky.
Další návody najdete v kategorii Mobil, bankovnictví a platby, například Bezpečnost mobilního bankovnictví, Nákupy a bankovnictví online a SIM swapping.
Aktualizováno: listopad 2026.
Jak 3D Secure funguje
Při platbě kartou na e-shopu zadáte číslo karty, platnost a CVV/CVC kód. E-shop předá platbu platební bráně, která se zeptá vaší banky, zda platbu povolit. Banka podle rizika platby buď schválí rovnou, nebo požádá o dodatečné ověření: pak se vám zobrazí stránka banky či výzva v aplikaci, kde platbu potvrdíte. Ověření obvykle zahrnuje dva ze tří prvků: něco, co víte (PIN, heslo), co máte (telefon s aplikací, token) a čím jste (otisk prstu, obličej). Novější verze (3DS 2) využívá více údajů o platbě a zařízení, takže rizikové platby ověřuje přísněji a běžné platby bezstarostněji.
Nejčastější způsoby potvrzení:
- Potvrzení v bankovní aplikaci (push notifikace, otisk prstu, obličej, PIN): dnes nejběžnější a nejbezpečnější; viz Push notifikace a potvrzení plateb v bance.
- SMS kód či kód z tokenu: dosud používán, ale SMS je zranitelnější (viz SIM swapping).
- Kombinace (aplikace i záložní SMS).
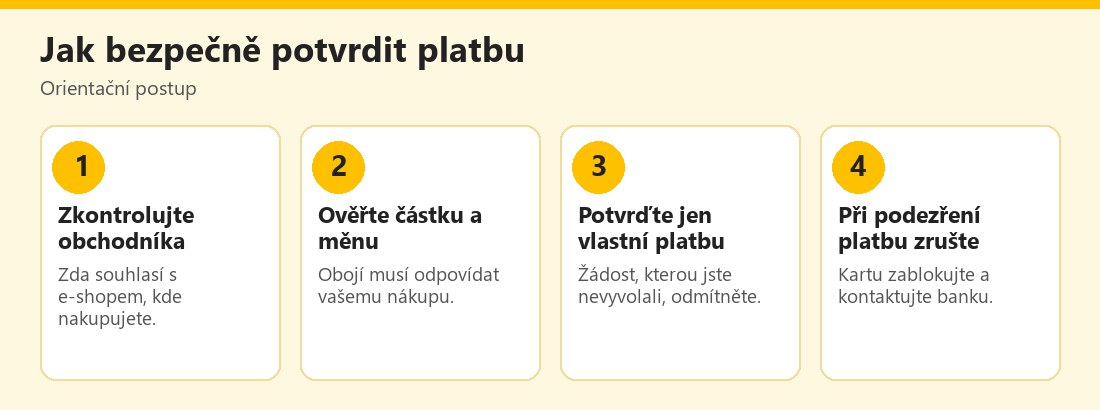 Orientační postup potvrzení platby 3D Secure – vlastní infografika
Co zkontrolovat před potvrzením
Většina podvodů s 3D Secure stojí na tom, že potvrdíte platbu, kterou jste nechtěli. Před potvrzením si vždy všimněte:
- Obchodníka: název v potvrzení se musí shodovat s e-shopem. Pokud platíte u jednoho e-shopu a v aplikaci vidíte neznámého obchodníka, nepotvrzujte.
- Částky a měny: porovnejte s košíkem. Podvodníci často používají jinou měnu (například eura či dolary).
- Typu operace: platba, přidání karty do peněženky, změna limitu, přihlášení; každá žádost má jiný význam.
- Času: nečekaná žádost uprostřed noci či v době, kdy nic neplatíte, je varování.
- Zda jste ji sami vyvolali: pokud jste právě nic nezadávali, odmítněte žádost a kartu zablokujte.
Pokud vám banka pošle žádost o potvrzení platby, kterou jste nezačali, nejde o chybu. Je to pravděpodobně pokus o zneužití údajů z vaší karty. Žádost odmítněte, kartu zablokujte a kontaktujte banku.
Kdy se ověření nevyžaduje
Nemusí být vyžadováno u každé platby. Pravidla PSD2 umožňují výjimky: například nízké částky, opakované platby u důvěryhodných obchodníků (předplatné), platby bez přítomnosti zákazníka (po předchozím ověření) či nízké riziko posuzované bankou. Banka o použití výjimky rozhoduje sama. Pro vás to znamená dvě věci: ne každá platba bude potvrzována (a to je normální) a odpovědnost za platbu, kterou jste nepotvrdili, se posuzuje podle podmínek banky a zákona. Pokud vám z účtu zmizí platba bez ověření, kterou jste neprovedli, ihned kontaktujte banku.
Jak poznat podvodné potvrzení
Podvodníci využívají několik triků:
- Falešný e-shop vás přiměje zadat údaje karty a potvrdit „platbu“, kterou ve skutečnosti někdo jiný provádí jinde; viz Falešné e-shopy.
- Telefonát „z banky“: volající tvrdí, že potvrzením zrušíte podezřelou platbu či získáte vrácení peněz. Ve skutečnosti platbu schvalujete. Banka nikdy nevyžaduje, abyste potvrzovali platbu pro „zrušení“; viz Vishing.
- Falešné SMS či e-maily odkazující na „potvrzení platby“ či „odblokování karty“ s odkazem na podvodnou stránku; viz Smishing a Phishing.
- Podvodná platební stránka, která napodobuje bankovní ověření a vyžaduje kód z SMS či přihlašovací údaje. Kód či heslo nikdy nezadávejte na stránku, na kterou vás někdo přesměroval odkazem.
- Vylákání kódu: „kurýr“ či „kupující“ chce kód z SMS pro „ověření“.
- Opakované žádosti o potvrzení (tzv. „push bombing“): útočník doufá, že z únavy potvrdíte.
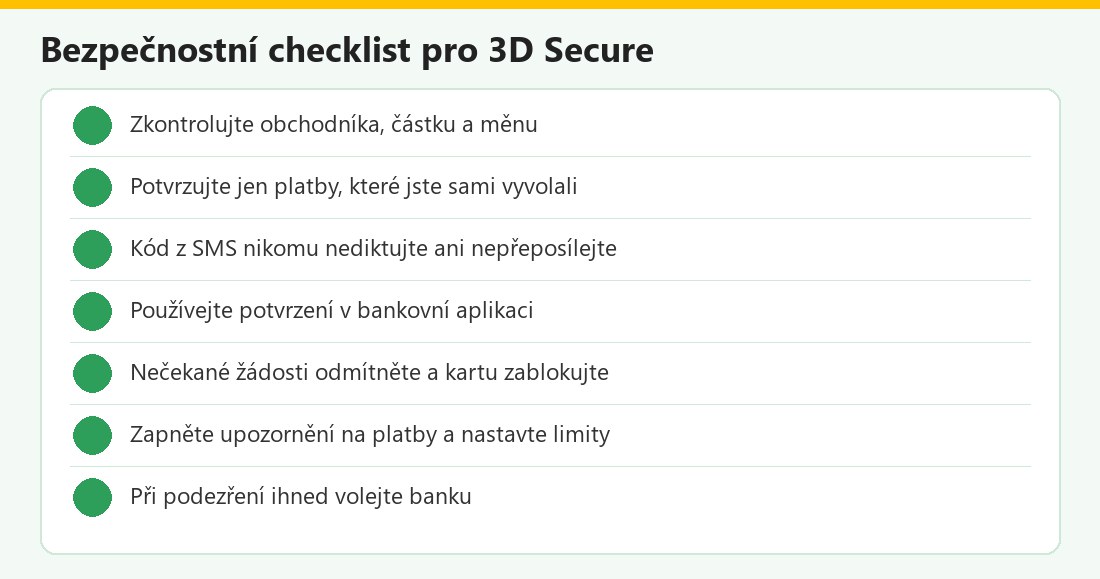 Kontrolní seznam – vlastní infografika
Co dělat při neoprávněné platbě
- Okamžitě zablokujte kartu v aplikaci nebo na lince banky.
- Kontaktujte banku a nahlaste neoprávněnou platbu; požádejte o reklamaci (zpětné vrácení platby, tzv. chargeback). Banky mají na reklamaci lhůty, proto neotálejte.
- Změňte přihlašovací údaje do bankovnictví, pokud jste něco zadali na podezřelé stránce.
- Zkontrolujte zařízení (antivirus, nainstalované aplikace); viz Bezpečnost mobilních zařízení.
- Uložte důkazy: snímky obrazovky, e-maily, SMS, čísla.
- Podejte oznámení na Policii ČR při větší škodě či podezření na trestný čin; informace najdete na stránkách Policie ČR.
- Vyhodnoťte kartu: nechte si vydat novou s jiným číslem.
Pokud jste platbu sami potvrdili kvůli manipulaci, banka může její vrácení posuzovat přísněji; i tak se vždy obraťte na banku co nejdříve, může existovat možnost částku zablokovat či vrátit.
Prevence a nastavení
- Aplikace banky mějte aktuální a zamčenou biometrií či PIN.
- Zapněte upozornění na každou platbu (push či SMS).
- Nastavte limity pro platby online či v zahraničí; viz Limity na kartách a platbách.
- Zvažte virtuální kartu pro online nákupy; viz Virtuální karty a jednorázová čísla.
- Neukládejte kartu do neznámých e-shopů a mažte uložené karty z nepoužívaných.
- Nakupujte na ověřených e-shopech; viz Nákupy a bankovnictví online.
- Nikdy nesdílejte kód, PIN ani CVV s nikým, ani s „pracovníkem banky“.
Firmy a kancelář
Firemní karty a platby online by měly mít omezené limity, oddělené karty pro online platby, upozornění pro více osob a jasný postup při podezření. Zaměstnanci musí vědět, že potvrzovací kód ani žádost o potvrzení se nepředává ani kolegům, ani „IT podpoře“. Pro firemní e-shopy je 3D Secure také ochranou před zneužitím karet zákazníků: provozovatelé by měli používat ověřené platební brány a sledovat podezřelé vzorce.
Časté otázky v praxi
Proč mi banka nepošle potvrzení u každé platby?: banka může použít výjimku podle rizika. Je potvrzení v aplikaci bezpečnější než SMS?: obvykle ano. Co když mi přijde žádost, kterou jsem nevyvolal?: odmítněte a kartu zablokujte. Vrátí banka peníze?: záleží na okolnostech; vždy hlaste ihned. Mohu 3D Secure vypnout?: obvykle ne; je součástí zabezpečení.
3D Secure v kostce
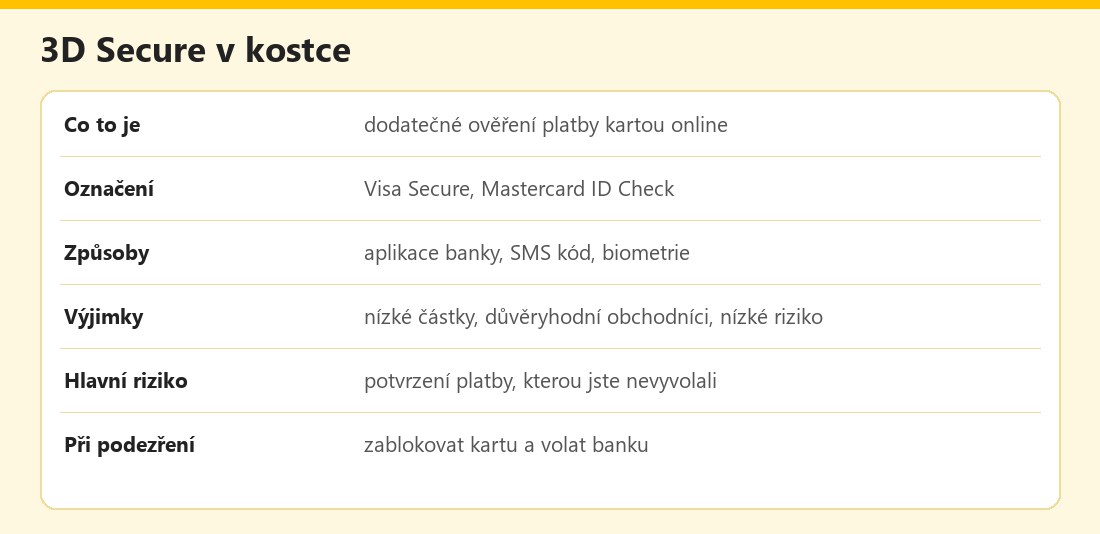 Základní údaje – vlastní infografika
Výhody a nevýhody
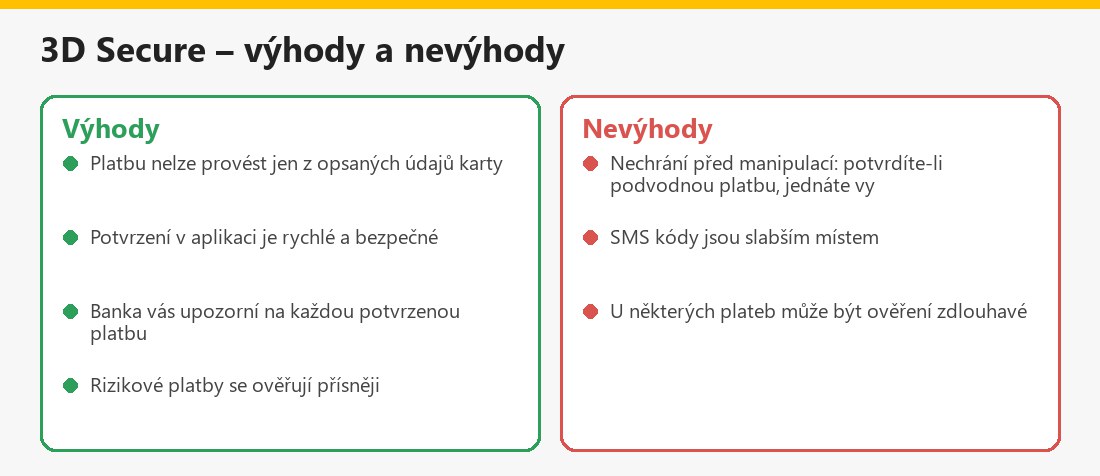 Souhrn pro držitele karet – vlastní infografika
Související články
Další návody najdete v kategorii Mobil, bankovnictví a platby: Bezpečnost mobilního bankovnictví, Bezpečnost NFC plateb, Elektronické peněženky a SIM swapping.
Shrnutí
3D Secure chrání platby kartou tím, že vyžaduje potvrzení držitelem. Potvrzujte jen platby, které jste sami vyvolali, kontrolujte obchodníka a částku, nikomu nesdílejte kódy a při podezření ihned zablokujte kartu a volejte banku. Další informace najdete u České bankovní asociace.
Často kladené otázky k 3D Secure
Co je 3D Secure?
Dodatečné ověření platby kartou online, obvykle potvrzením v bankovní aplikaci či kódem.
Jak se liší od SMS kódu?
SMS kód je jedním ze způsobů potvrzení; potvrzení v aplikaci bývá bezpečnější.
Proč u některých plateb ověření není?
Banka může použít výjimku, například u nízké částky či důvěryhodného obchodníka.
Co dělat, když přijde žádost, kterou jsem nevyvolal?
Odmítnout ji, kartu zablokovat a kontaktovat banku.
Může mi banka zrušit platbu po telefonu potvrzením?
Ne; potvrzení platbu schvaluje, nezrušuje. Pozor na podvodné telefonáty.
Kam nikdy nezadávat kód z SMS?
Na stránky, na které vás někdo přesměroval odkazem, a nikomu po telefonu či zprávou.
Co dělat po neoprávněné platbě?
Zablokovat kartu, nahlásit platbu bance, změnit údaje a při větší škodě podat oznámení policii.
Je ověření povinné?
Pro většinu online plateb v EU ano, s výjimkami podle pravidel PSD2 a rozhodnutí banky.
