
Dynamická směna měn (DCC) v bankomatu a obchodě – proč platit v místní měně a co říká zákon
V zahraničí na bankomatu či u terminálu v obchodě se objeví nabídka: „Chcete zaplatit v českých korunách? Částka: 1 234 Kč. Nebo v místní měně?“ Zdá se pohodlné vidět cenu v korunách. Jenže právě tato nabídka bývá často dražší: obchodník či provozovatel bankomatu si totiž za „výhodný“ přepočet účtuje vlastní kurz a poplatek. Tomu se říká dynamická směna měn (DCC, Dynamic Currency Conversion). Tento článek vysvětluje, co zákon o platebním styku říká, a radí, jak se rozhodnout.
Údaje vycházejí z platného znění zákona č. 370/2017 Sb., o platebním styku (§ 254a až 254g; stav k 13. 11. 2026). Zákon odkazuje na přímo použitelný předpis EU o přeshraničních platbách, jehož podrobnosti zde nepopisujeme. Jde o obecný výklad, ne finanční či právní poradenství; konkrétní kurzy a poplatky se liší.
Související články: Limity na kartách a platbách, Příplatek za platbu kartou a Roaming v EU.
Aktualizováno: listopad 2026.
Co je dynamická směna měn
Při platbě kartou v zahraničí máte dvě možnosti, jak se částka přepočte:
- Platba v místní měně: terminál účtuje v eurech, dolarech či jiné měně a váš poskytovatel karty (banka) provede přepočet podle svého kurzu a pravidel.
- Platba v domácí měně (DCC): obchodník či provozovatel bankomatu nabídne přepočet již na místě do korun a částka se vám zobrazí v korunách. Kurz a případný poplatek stanoví on, nikoli vaše banka.
Zákon tuto situaci označuje jako službu směny měn nabízenou před zahájením platební transakce plátci prostřednictvím bankomatu či v místě prodeje.
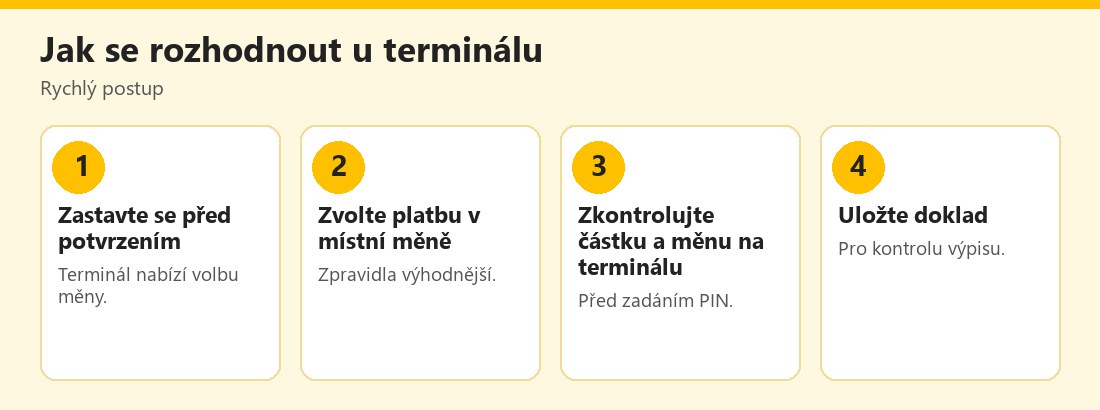 Rychlý postup u terminálu v zahraničí – vlastní infografika
Co říká zákon: § 254a
Podle § 254a odst. 1: nabízí-li před zahájením platební transakce příjemce nebo jiná osoba prostřednictvím bankomatu nebo v místě prodeje zboží či poskytování služeb plátci směnu měn, musí ten, kdo službu nabízí, informovat plátce před zahájením transakce o úplatě a o směnném kurzu, který bude při směně použit. Jinak mu nenáleží úplata ani rozdíl mezi zaplacenou částkou a částkou, kterou by plátce zaplatil při použití posledního dostupného referenčního směnného kurzu Evropské centrální banky.
To je silná ochrana: bez předchozího informování o úplatě a kurzu obchodník či provozovatel bankomatu nemůže požadovat poplatek ani příplatek proti referenčnímu kurzu ECB. Způsob informování stanoví přímo použitelný předpis EU o přeshraničních platbách (§ 254a odst. 2).
Kdo smí DCC v bankomatu nabízet: § 254b až 254g
Pro bankomaty zákon stanoví zvláštní režim:
- § 254b: službu směny měn nabízenou před zahájením transakce prostřednictvím bankomatu smějí jako podnikání provozovat jen banky a další osoby podle § 5 a poskytovatel služby dynamické směny měn.
- § 254c: poskytovatelem služby dynamické směny měn je ten, kdo je oprávněn tuto službu poskytovat na základě povolení k činnosti, které mu udělila Česká národní banka.
- § 254d až 254g upravují podmínky povolení (sídlo v ČR či v EU s pobočkou v ČR, důvěryhodnost, žádost podaná elektronicky, zápis do seznamu, oznamování změn a zánik povolení).
Pro uživatele z toho plyne: bankomat, který nabízí přepočet, by měl provozovat subjekt k tomu oprávněný. Pokud vás nabídka na neznámém bankomatu zarazí, volte jiný.
Proč je DCC často nevýhodné
Zákon neříká, že je DCC zakázáno, ale vyžaduje transparentnost. V praxi však obvykle platí, že:
- kurz u DCC bývá horší než kurz vaší banky nebo referenční kurz,
- k tomu se může přidat poplatek za službu,
- pohodlí vidět částku v korunách je často draží než výhodný kurz banky.
Přesné číslo se liší bankou, obchodníkem i dnem. Zákon proto klade důraz na informování a na referenční kurz ECB jako měřítko, ke kterému se můžete vztahovat při sporu. Pokud vám obchodník nenabídl jasné informace o poplatku a kurzu, nemá nárok na úplatu ani příplatek proti referenčnímu kurzu.
Praktická pravidla
- Platbu vždy volte v místní měně, pokud nemáte důvod jinak. Přepočet provede vaše banka podle svého kurzu; zjistěte ho a porovnejte (některé banky a karty nabízejí výhodnější kurz).
- Pozor na formulaci terminálu: „Zaplatit v CZK“ nebo „Garantovaný kurz“ často znamená DCC.
- U bankomatu zvolte „Pokračovat bez přepočtu“ či „Zaplatit v místní měně“.
- Zkontrolujte částku před zadáním PIN či přiložením karty.
- Uložte doklad a porovnejte jej s výpisem.
- Při neoprávněném poplatku požádejte obchodníka o opravu a banku o reklamaci; zákon se opírá o povinnost informovat.
- Mějte alternativu: karta s lepšími podmínkami pro zahraničí či účet v cizí měně (podle potřeb).
Co když jste DCC už zvolili
Stává se to často, nejen v dovolené. Pokud jste vybrali platbu v korunách a pak zjistili horší kurz, obraťte se na obchodníka, zda by mohl transakci stornovat a provést znovu v místní měně (obvykle jen bezprostředně). Po odchodu se obtížně řeší; můžete požádat banku o posouzení, zda byla splněna informační povinnost (§ 254a). Pokud vám nebyla dána informace o úplatě a kurzu, argumentujte tím, že obchodníkovi či provozovateli úplata nenáleží. Výsledek sporu nelze zaručit, zejména u cizích subjektů, ale uschovejte doklady a komunikaci.
Souvislost s bezpečností
Podvodné bankomaty a terminály mohou DCC zneužívat jako lákadlo či zástěrku. Pokud se bankomat chová podivně, nabízí neobvyklé volby či žádá o zadání PIN dvakrát, transakci neprovádějte; viz Bankomat a skimming – rady policie. Při platbách na internetu v cizí měně také pozor na falešné e-shopy; viz Jak ověřit pravost webu.
Další informace: Česká národní banka – Chraňte své peníze, Česká obchodní inspekce, E-Bezpečí a Policie ČR.
Jak si ověřit kurz své banky
Než se do zahraničí vydáte, zjistěte, jaký kurz vaše banka při platbách kartou v cizí měně používá a zda účtuje dodatečné poplatky za přepočet či výběr z cizího bankomatu. Informace najdete v ceníku, na webu či v aplikaci. Některé banky a karty nabízejí zvýhodněné podmínky pro cizí měny, jiné ne; porovnání se vyplatí zejména při pravidelných cestách. Při platbě si poznamenejte, jakou částku v místní měně terminál zobrazil, a po připsání transakce srovnejte přepočtenou částku na výpisu. Rozdíl vám ukáže, kolik vás přepočet stál.
Platba v zahraničí na internetu
Podobná situace nastane i na webech: e-shop vám nabídne cenu v korunách, ale je ve skutečnosti zahraniční a přepočet provede sám. Před potvrzením zkontrolujte, v jaké měně se platba skutečně provede, a pokud máte možnost, zvolte měnu obchodníka. U některých obchodů se rozdíl projeví až na výpisu. Proto je dobré mít platby pod kontrolou: zapněte upozornění na transakce a po nákupu zkontrolujte, zda odpovídá částka tomu, co jste viděli při objednávce.
Praktický příklad (smyšlený)
Hana platí v Itálii kartou v restauraci. Terminál nabídne „zaplatit v CZK“. Hana si vzpomene, že jde o dynamickou směnu měn, zvolí platbu v eurech a částku přepočte její banka. Doma srovná výpis s dokladem: kurz byl lepší než u konkurenčních nabídek. Příklad je smyšlený.
Podle § 254a ZoPS musí ten, kdo nabízí směnu měn, informovat před platbou o úplatě a kurzu; jinak mu nenáleží úplata ani rozdíl proti poslednímu referenčnímu kurzu ECB. U bankomatů smí směnu nabízet jen oprávněné osoby s povolením ČNB.
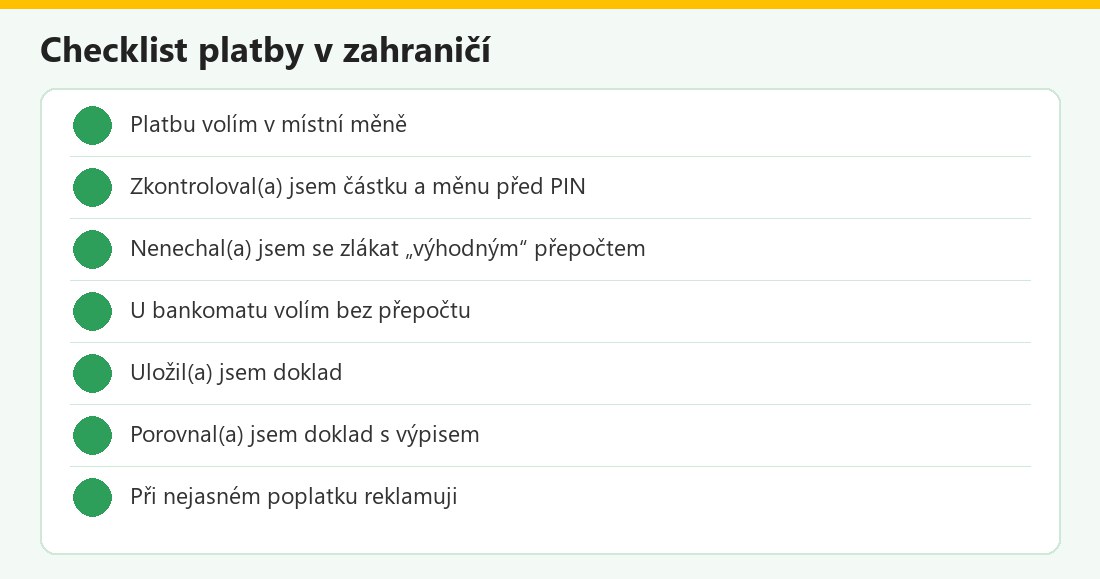 Kontrolní seznam – vlastní infografika
DCC v kostce
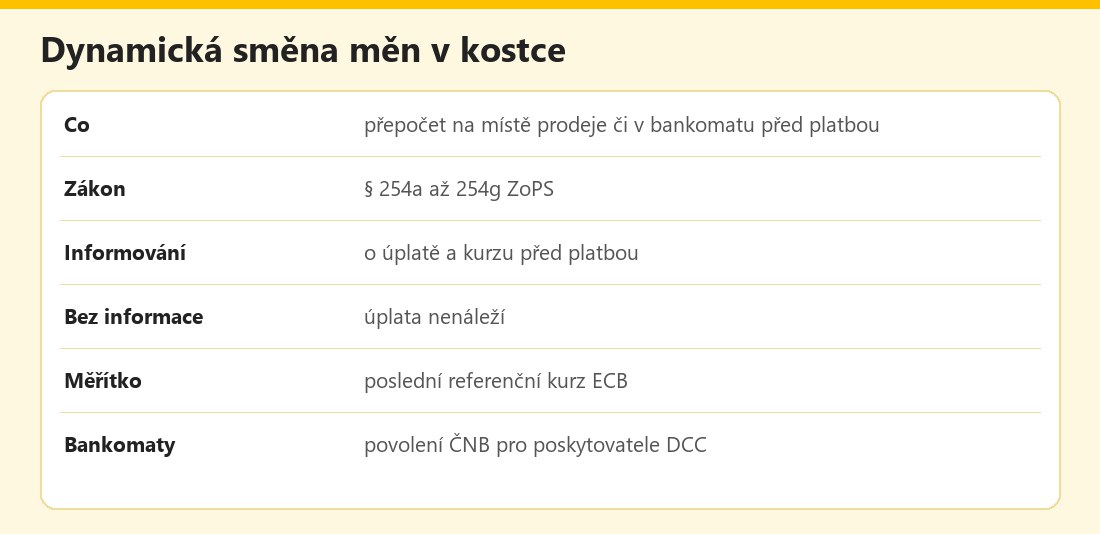 Základní údaje – vlastní infografika
Výhody a nevýhody
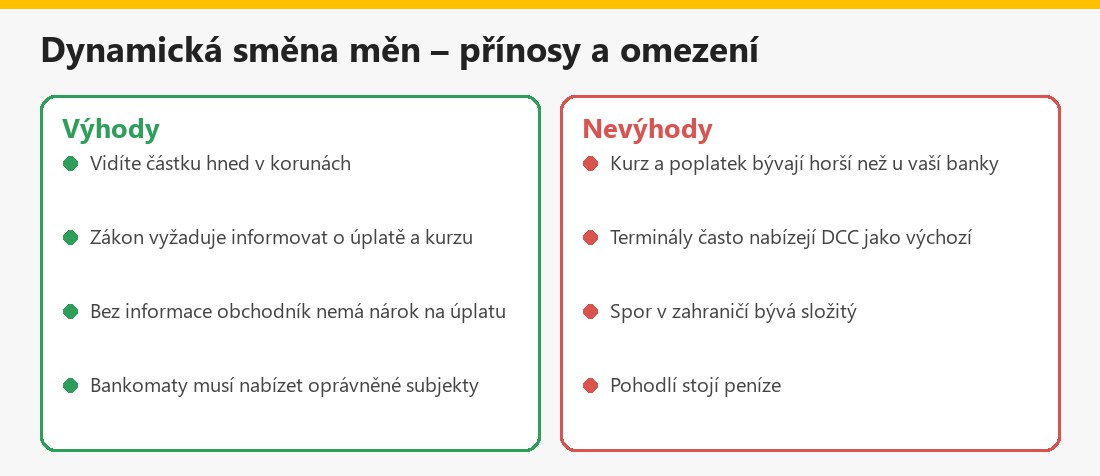 Souhrn – vlastní infografika
Související články
V kategorii Mobilní bankovnictví a platby najdete také Virtuální a jednorázové karty a 3D Secure.
Shrnutí
Dynamická směna měn (DCC) je nabídka přepočtu platby do korun přímo u terminálu či bankomatu. Podle § 254a ZoPS musí poskytovatel před platbou informovat o úplatě a kurzu, jinak mu úplata ani rozdíl proti referenčnímu kurzu ECB nenáleží; u bankomatů smí službu nabízet jen oprávněné osoby s povolením ČNB. V praxi volte platbu v místní měně, kontrolujte částku před PIN a uschovejte doklad.
Často kladené otázky k dynamické směně měn
Co je DCC?
Nabídka přepočtu platby do domácí měny přímo na terminálu či bankomatu, s kurzem stanoveným obchodníkem.
Je zákonem zakázána?
Ne, ale vyžaduje se informování o úplatě a kurzu před platbou (§ 254a).
Co když mě neinformovali?
Podle § 254a jim nenáleží úplata ani rozdíl proti referenčnímu kurzu ECB.
Kdo smí nabízet v bankomatu?
Banky a oprávněné osoby včetně poskytovatelů DCC s povolením ČNB.
Co zvolit u terminálu?
Zpravidla platbu v místní měně; přepočet provede vaše banka.
Je přepočet vaší banky vždy lepší?
Obvykle bývá výhodnější, ale ověřte kurz své banky.
Co dělat, když jsem DCC zvolil?
Zkuste storno a zopakování platby v místní měně; při nejasném poplatku reklamujte.
Je to finanční poradenství?
Ne, jde o obecný výklad.
