
Ztráta či odcizení karty – povinnosti uživatele a banky (§ 165 a 166 ZoPS)
Ztratili jste peněženku, někdo vám ukradl telefon, nebo jste zjistili, že platíte za něco, co neznáte. Každá minuta se počítá. Zákon o platebním styku proto stanoví povinnosti uživatele i banky pro takovou situaci: co máte udělat vy, co musí zajistit banka a jaké doklady vám má vydat. Tento článek je shrnuje a doplňuje praktický postup krok za krokem.
Údaje vycházejí z platného znění zákona č. 370/2017 Sb., o platebním styku (§ 165 až 167; stav k 13. 11. 2026). Jde o obecný výklad, ne právní poradenství; konkrétní podmínky a lhůty stanoví též smlouva s bankou. Odpovědnost za neautorizované platby (včetně limitů) viz samostatné články.
Související články: Neautorizovaná platba a reklamace, Ztráta telefonu s bankovní aplikací a Zablokování karty bankou.
Aktualizováno: listopad 2026.
Povinnosti uživatele: § 165
Podle § 165 uživatel:
- a) používá platební prostředek v souladu s rámcovou smlouvou, zejména okamžitě poté, co ho obdrží, přijme veškerá přiměřená opatření na ochranu jeho osobních bezpečnostních prvků (PIN, heslo, biometrie, bezpečnostní kód),
- b) bez zbytečného odkladu po zjištění oznámí poskytovateli nebo osobě jím určené ztrátu, odcizení, zneužití nebo neoprávněné použití platebního prostředku.
Praktický význam: PIN nikde nepište a nikomu ho neříkejte, kartu nepůjčujte, a jakmile zjistíte ztrátu, ihned volejte bance. Zpoždění může ovlivnit vaši odpovědnost za neautorizované platby; viz Neautorizovaná platba a reklamace.
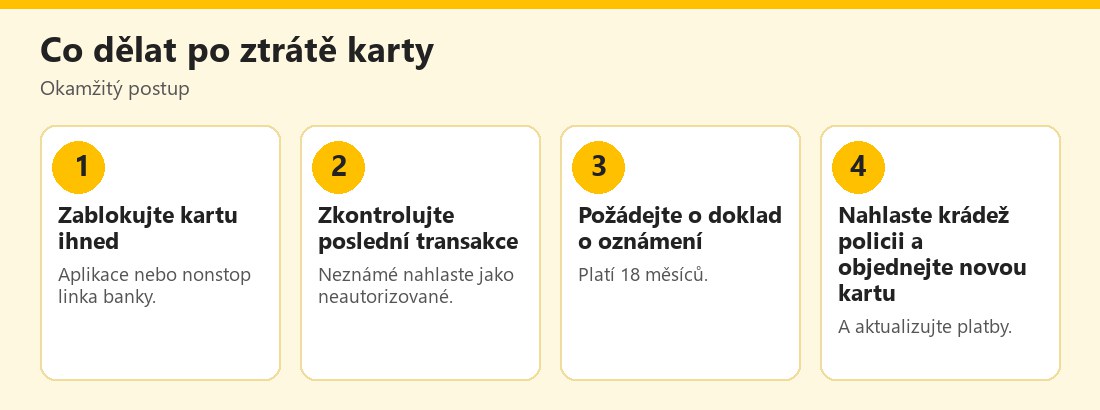 Okamžitý postup po ztrátě nebo odcizení karty – vlastní infografika
Povinnosti banky: § 166
Podle § 166 odst. 1 banka, která platební prostředek vydává:
- a) zajistí, aby osobní bezpečnostní prvky byly přístupné pouze uživateli (tím nejsou dotčeny vaše povinnosti),
- b) nevydá nevyžádaný platební prostředek, nejde-li o náhradu za dříve vydaný,
- c) zajistí, aby vám byly kdykoli k dispozici vhodné prostředky k oznámení ztráty, odcizení, zneužití či neoprávněného použití a k žádosti o odblokování či nahrazení novým prostředkem,
- d) na žádost vám poskytne doklad, kterým můžete po dobu 18 měsíců od oznámení doložit, že jste oznámení učinili,
- e) zabrání jakémukoli užití platebního prostředku, jakmile bylo učiněno oznámení, jestliže nejde o elektronické peníze, jejichž povaha takové zabránění neumožňuje.
Podle § 166 odst. 2 poskytovatel nese riziko spojené s doručením platebního prostředku nebo osobních bezpečnostních prvků uživateli: pokud se karta či PIN ztratí při zásilce, jde to na vrub banky. Podle odst. 3 musí být pravidla používání v rámcové smlouvě objektivní a přiměřená.
Co z toho plyne
- Banka musí nabízet způsob, jak ztrátu oznámit „kdykoli“: nonstop linka, aplikace či internetové bankovnictví. Pokud ho nenajdete, je to chyba banky.
- Po oznámení by měla zabránit dalším platbám. Neautorizované platby po oznámení by neměly vzniknout.
- Můžete požadovat doklad o oznámení: platí pro prokázání, že jste ztrátu ohlásili, a to 18 měsíců.
- Nevyžádané karty banka vydávat nesmí (kromě náhrad).
Úplata za novou kartu: § 167
Banka a uživatel se mohou dohodnout, že za vydání nového platebního prostředku v důsledku ztráty, odcizení, zneužití či neoprávněného použití náleží bance úplata, která nepřevyšuje skutečné náklady banky na vydání. Ceník banky proto může obsahovat poplatek za náhradní kartu; zjistěte jeho výši a porovnejte s nejlevnějšími variantami (například odeslání do pobočky). Pokud karta selhala bez vaší viny (například vadný čip), poplatek by neměl být účtován.
Praktický postup krok za krokem
- Zablokujte kartu hned: aplikace banky, internetové bankovnictví či nonstop linka. Číslo najdete v aplikaci, na webu banky či na zadní straně karty (zapište si ho do telefonu předem).
- Zkontrolujte poslední transakce: neznámé platby označte jako neautorizované; viz Neautorizovaná platba a reklamace.
- Požádejte o doklad o oznámení a uložte si číslo hovoru či potvrzení. Platí 18 měsíců.
- Nahlaste krádež policii, pokud šlo o odcizení; policie vám vydá potvrzení.
- Objednejte novou kartu a aktualizujte platby (předplatné, e-shopy, pojištění).
- Změňte PIN a hesla u bankovnictví, pokud byla karta ukradena spolu s telefonem; viz Ztráta telefonu s bankovní aplikací.
- Hlídejte účet několik týdnů a zapněte upozornění.
Jak se předem připravit
- Uložte si číslo na blokaci karty do telefonu a zapište ho mimo telefon.
- Zapněte upozornění na každou platbu; zjistíte zneužití okamžitě.
- Nastavte limity: nižší limity omezí škodu; viz Limity na kartách a platbách.
- Mějte druhý platební prostředek na záložní situace.
- Používejte zámek telefonu a biometrii.
- Nenoste PIN s kartou ani ho neukládejte do poznámek.
- U virtuálních karet vyberte ty s možností okamžitého zrušení; viz Virtuální a jednorázové karty.
Podvody po ztrátě karty
Po ztrátě se mohou objevit podvodníci: „banka“ volá s nabídkou pomoci, žádá PIN či SMS kód, nebo „policista“ potvrzuje, že máte peníze převést na bezpečný účet. Nikomu nesdělujte PIN ani kódy a ověřujte volající podle pravidla 3Z; viz Falešný bankéř a policista. Také nejsou důvěryhodné odkazy ve zprávách o „nalezené kartě“.
Další informace: Česká národní banka – Chraňte své peníze, E-Bezpečí, Stop online a Policie ČR.
Ztráta karty v zahraničí
Pokud ztratíte kartu na cestách, jednejte stejně rychle, jen s ohledem na časový posun a dostupnost linky. Většina bank má nonstop linku volanou i ze zahraničí, případně chat v aplikaci. Zablokujte kartu v aplikaci, pokud ji máte v telefonu, a zeptejte se na možnosti náhradní karty v zahraničí (některé banky nabízejí nouzovou hotovost či expresní doručení). Mějte u sebe záložní zdroj peněz: druhou kartu uloženou jinde, hotovost či možnost převodu od blízkých. Po návratu si ověřte, že jsou všechny transakce vaše, a pokud ne, reklamujte neprodleně; viz Neautorizovaná platba a reklamace.
Karta v mobilu a bankovní aplikace
Pokud se vám ztratil telefon s mobilní peněženkou či bankovní aplikací, je situace podobná: kartu v peněžence zablokujte a zároveň se pokuste vzdáleně zamknout či vymazat telefon. Změňte hesla a odhlaste zařízení z účtů; viz Ztráta telefonu s bankovní aplikací. Dobré zabezpečení telefonu (zámek, biometrie, šifrování) je poslední linií obrany, pokud se zloděj k zařízení dostane.
Častá nedorozumění
Někteří lidé si myslí, že stačí „počkat, zda se karta najde“. Zpoždění ale zvyšuje riziko zneužití a může ovlivnit vaši pozici při reklamaci. Jiní se bojí, že za zablokování zaplatí. Blokace samotná bývá zdarma a poplatek se týká případné nové karty. Další nedorozumění: „banka mi ručí za všechno“. Odpovědnost za neautorizované platby má pravidla a podmínky, které záleží na okolnostech, včetně toho, zda jste chránili bezpečnostní prvky a včas oznámili ztrátu.
Praktický příklad (smyšlený)
Zuzana zjistí v tramvaji, že nemá peněženku. V aplikaci banky kartu okamžitě zablokuje, projde transakce a nenajde nic nezvyklého. Požádá o potvrzení oznámení, nahlásí krádež policii a objedná novou kartu. Následující týden aktualizuje platby u předplatného. Příklad je smyšlený.
Podle § 165 ZoPS máte chránit bezpečnostní prvky a ztrátu ihned oznámit. Podle § 166 musí banka nabídnout oznámení kdykoli, zabránit dalšímu užití a na žádost vydat doklad platný 18 měsíců.
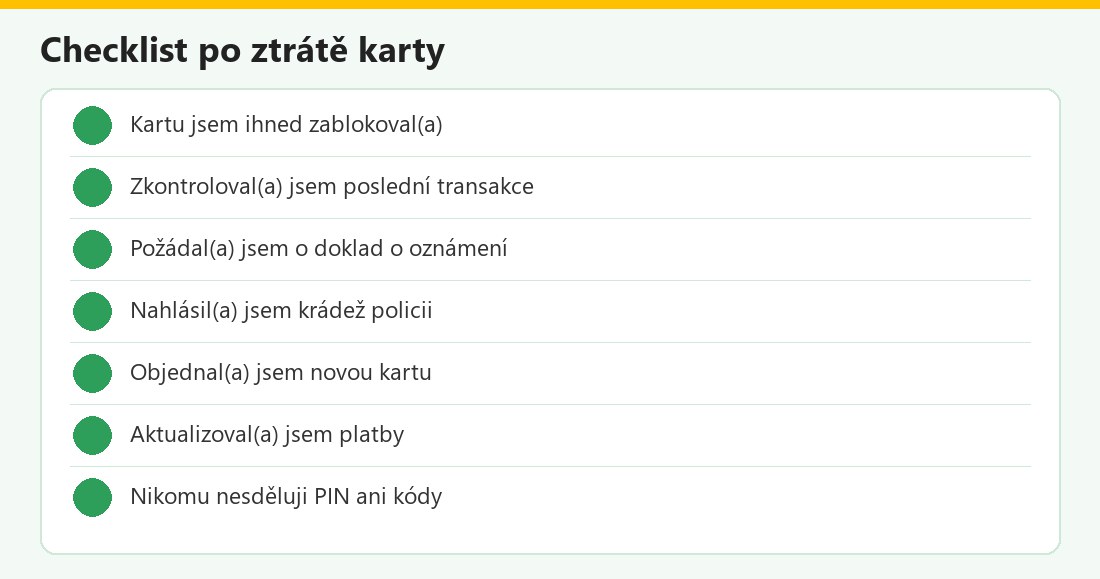 Kontrolní seznam – vlastní infografika
Ztráta karty v kostce
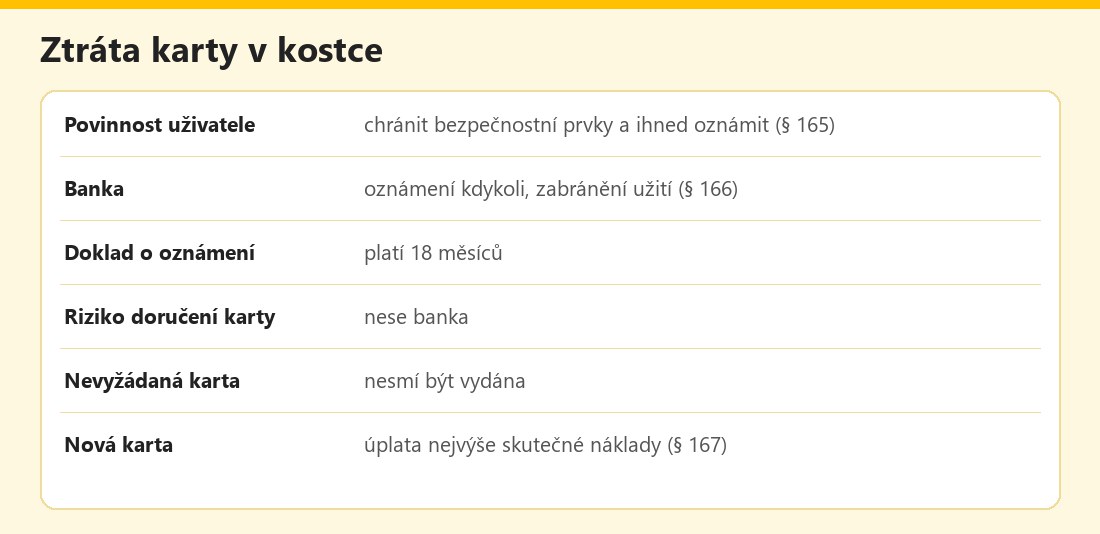 Základní údaje – vlastní infografika
Výhody a nevýhody
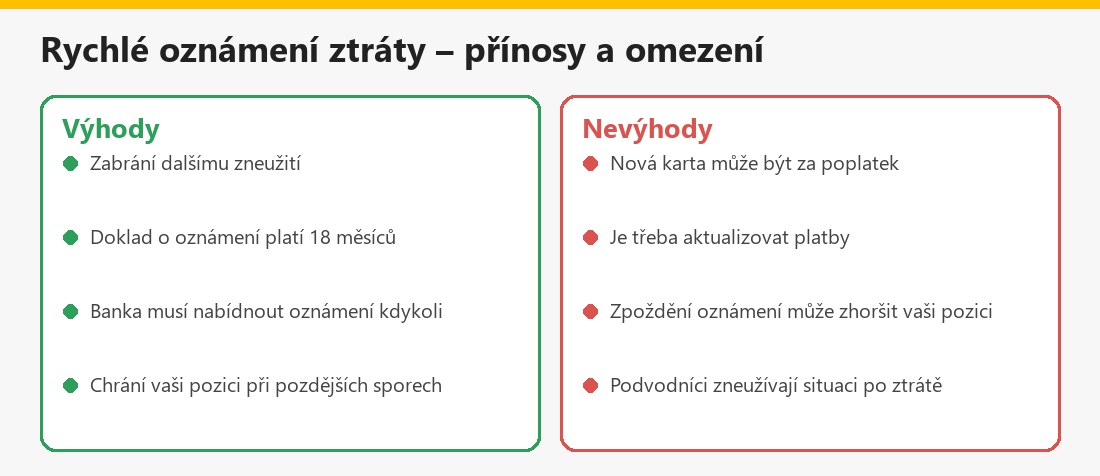 Souhrn – vlastní infografika
Související články
V kategorii Mobilní bankovnictví a platby najdete také Falešné bankovní aplikace a Bezpečnost mobilního bankovnictví.
Shrnutí
Podle § 165 ZoPS musíte chránit bezpečnostní prvky karty a bez zbytečného odkladu oznámit ztrátu, odcizení či zneužití. Banka podle § 166 musí zajistit oznámení kdykoli, po oznámení zabránit užití karty a na žádost vydat doklad platný 18 měsíců; riziko doručení karty a PIN nese banka. Za novou kartu může být úplata nejvýše ve výši nákladů (§ 167). Zablokujte, zkontrolujte, nahlaste a uložte doklady.
Často kladené otázky ke ztrátě karty
Co musím udělat po ztrátě karty?
Bez zbytečného odkladu to oznámit bance a chránit bezpečnostní prvky (§ 165).
Co musí banka?
Zajistit oznámení kdykoli, zabránit užití po oznámení a vydat doklad na žádost (§ 166).
Jak dlouho platí doklad o oznámení?
Po dobu 18 měsíců od oznámení.
Kdo nese riziko doručení karty?
Poskytovatel (banka) – § 166 odst. 2.
Zaplatím za novou kartu?
Může být dohodnuta úplata, nejvýše ve výši skutečných nákladů banky (§ 167).
Může banka poslat nevyžádanou kartu?
Ne, jen náhradu za dříve vydanou.
Musím nahlásit policii?
Při odcizení se doporučuje; banka vyžaduje oznámení ztráty u sebe.
Je to právní poradenství?
Ne, jde o obecný výklad; rozhodují smlouva a okolnosti.
